預金保険制度(ペイオフ)とは?1,000万円の保護と分散の考え方
預金保険制度(ペイオフ)は、金融機関が破たんしたときに、預金者1人あたり1金融機関ごとに元本1,000万円までと破たん日までの利息等を守る仕組みです。定期預金も利息のつく普通預金もこの枠に入り、加入手続きや保険料の負担は預金者にはありません。
外貨預金は対象外で、仕組預金は上乗せ利息の部分が対象外です。同じ銀行の中で口座や支店を分けても、枠は増えません。
預金保険制度とは、預金を一定額まで保護する制度
預けている銀行などが経営破たんしても、定期預金や利息のつく普通預金(一般預金等)は保護されます。範囲は預金者1人あたり1金融機関ごとに合算して元本1,000万円までと破たん日までの利息等です(預金保険機構「預金保険制度の基礎知識」)。
対象の金融機関に預金をすると、預金保険法にもとづいて保険関係が自動的に成立します。保険料を納めているのは金融機関の側で、預金者が申し込む手続きはありません。
当座預金など利息がつかない決済用預金は全額が保護されます。利息のつく普通預金や定期預金は、元本1,000万円とその利息までが保護の範囲です。
1,000万円を超える部分は預金保険の対象から外れます。破たんした金融機関の財産の状況に応じて支払われるため、一部がカットされる可能性があります。全額を守りたい資金の置き方は決済用預金で1,000万円超を全額保護する方法と失う利息で扱っています。
破たん処理はペイオフと資金援助方式の2つ
預金保険制度と聞くと、多くの人はペイオフ(保険金支払方式)を思い浮かべます。破たんした金融機関に代わり、預金保険機構が元本1,000万円までとその利息を預金者へ直接払い戻す方式です。
破たん処理の方法はもう一つあります。健全な金融機関に事業と付保預金を引き継ぐ資金援助方式で、実際の破たん処理ではこちらが多く使われてきました。
資金援助方式なら、預金は引き継ぎ先の金融機関でそのまま使えます。預金者から見ると、取引銀行の看板が変わる形です。金融審議会の答申も、混乱を小さくできる資金援助方式を優先する方針を示しています。
つまり、銀行が破たんしても直ちにペイオフになるとは限りません。どちらの方式でも、保護される金額の範囲は同じです。
ペイオフが発動されたのは日本振興銀行の1回だけ
1971年に預金保険制度ができてから、破たんした金融機関はいくつもありました。それでもペイオフ(定額保護)が実際に発動されたのは、2010年9月10日に破たんした日本振興銀行の1回だけです。
同行は開業からわずか6年で債務超過に陥りました。参議院の調査室資料によると、名寄せの結果、元本1,000万円を超える預金を持っていた預金者は3,423人(全体の約2.7%)でした。
同行は普通預金や当座預金を扱わず、高めの金利の定期預金が中心という事情もありました。それでも預金者の大半は、1,000万円の枠に収まっていたことになります。
保護される預金と対象外の預金
預金保険の対象になる預金と、ならない預金を表にしました(預金保険機構「保護の範囲」をもとに作成)。
| 区分 | 主な預金 | 保護の内容 |
|---|---|---|
| 全額保護(決済用預金) | 当座預金、無利息型普通預金 など(無利息・要求払い・決済サービスを提供できるの3要件を満たすもの) | 全額保護 |
| 一般預金等 | 利息のつく普通預金、定期預金、定期積金、掛金、通知預金、貯蓄預金、納税準備預金、元本補てん契約のある金銭信託、金融債(保護預り専用商品に限る)、別段預金 など | 元本1,000万円までと破たん日までの利息等 |
| 対象外 | 外貨預金、譲渡性預金、オフショア預金、無記名預金、他人・架空名義の預金、元本補てん契約のない金銭信託、募集債である金融債 など | 預金保険の対象外(破たん金融機関の財産状況に応じて支払い) |
迷いやすいのが仕組預金です。仕組預金は対象ですが、利息は預入時の通常の円定期預金(同じ期間・同じ金額)の店頭表示金利までが保護されます。それを超える上乗せ部分は対象外です(預金保険機構「保護の範囲」)。
投資信託・国債・保険商品は預金ではないため、もともと預金保険の対象外です。
外貨預金は為替の変動とは別に、預金保険で守られない点にも注意が必要です。円の定期預金と同じ預金として並べずに考えます。手数料を含めた仕組みの違いは外貨預金で資産分散するときの為替手数料の比較にまとめました。
財形貯蓄のように複数の金融商品を使う仕組みでは、預金等で運用している部分だけが保護の対象です。確定拠出年金の積立金も、預金で運用している部分は積み立てている個人の預金として保護されます。
名寄せは1金融機関ごと、支店を分けても枠は同じ
金融機関が破たんすると、預金保険機構は預金者ごとに預金を合算します。この作業を名寄せといい、合算は1金融機関ごと・預金者1人ごとに行われます。
同じ銀行のA支店とB支店に分けても、普通預金と定期預金に分けても、すべて合算されます。保護されるのは合計で元本1,000万円までです。
反対に、同じ金融グループでも法人(金融機関)が別なら枠も別です。預金保険機構は、同じ金融持株会社の子会社どうしでも、金融機関ごとに1人あたり元本1,000万円までを保護すると説明しています。
名寄せは、金融機関が整備している預金者データ(氏名・生年月日・住所・電話番号など)をもとに行われます。結婚や転居で登録情報が古いままだと、名寄せに時間がかかり、払い戻しが遅れる原因になります。住所・氏名の変更届は、早めに出しておくのが現実的な備えです。
1,000万円を超えたときは法律の順番で保護する預金が決まる
名寄せの結果、元本の合計が1,000万円を超える場合があります。そのとき、どの預金を枠に入れるかを預金者は選べません。預金保険法で決められた次の順番で決まります(預金保険機構「付保預金特定の手順」)。
| 順位 | 優先される預金 | 読み方 |
|---|---|---|
| 1 | 担保権の目的となっていないもの | 借入の担保に入れている定期預金は後回し |
| 2 | 弁済期(満期)の早いもの | 満期が近い預金から枠に入る |
| 3 | 満期が同じなら、金利の低いもの | 高金利の預金ほど枠から外れやすい |
| 4 | それでも並ぶ場合は預金保険機構が指定 | 最終的な調整 |
この順番からいえるのは、高金利の長期定期ほど保護の枠から外れる側に回りやすいことです。1つの銀行の高金利商品に1,000万円超をまとめると、万一のときに不利な形で影響を受けます。
枠から外れた部分にも手立てはあります。破たんした金融機関から借入があれば、預金と借入金を相殺できることがあります(預金者からの意思表示が必要)。
預金保険機構が回収見込みを踏まえた率で預金債権を買い取る概算払という制度もあり、日本振興銀行でも実施されました。カットされる部分があっても、ゼロになるという意味とは限りません。
破たん直後の仮払金は普通預金1口座60万円まで
金融機関が破たんすると、名寄せが終わるまで払い戻しが一時的に止まることがあります。その間の生活資金のために、預金保険機構は普通預金(元本のみ)について1口座60万円を上限に仮払金を支払うことがあります。
支払うかどうかは、保険事故の発生から1週間以内に運営委員会が決めます。支払期間・場所・方法は官報などで公告されます(預金保険機構「仮払金の支払」)。仮払金の額は、のちの保険金などから差し引かれます。
対象は普通預金の元本に限られ、必ず支払われる仕組みとも限りません。最終的に全額が保護される人でも、破たん直後は資金を自由に動かせない期間が生じえます。給与・年金の受取口座と、まとまった資金の預け先を別の金融機関にしておくと、この不便を小さくできます。
資金援助方式で金曜日の営業終了後に破たんした場合は、週末に準備を進め、月曜日から付保預金の払い戻しを再開することが想定されています。急いで窓口へ行く前に、預け先ごとの残高を把握するほうが役に立ちます。
加入している金融機関はネット銀行も同じ扱い
日本国内に本店のある銀行、信用金庫、信用組合、労働金庫などは、預金保険への加入が義務づけられています。ネット銀行も国内に本店があれば対象で、店舗の有無で保護の内容は変わりません。
これらの金融機関の海外支店、外国銀行の在日支店、政府系金融機関は対象外です。農協・漁協の貯金は、別制度の農水産業協同組合貯金保険制度で同様に保護されます。
ゆうちょ銀行は郵政民営化により預金保険制度の対象です。保険会社は保険契約者保護機構、証券会社は投資者保護基金と、業態ごとに受け皿が分かれています。
政策金利1.25%のいま、1,000万円の枠をどう使うか
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(9月24日から適用・賛成7反対2)。次の会合は10月29日・30日の予定です(日本銀行「金融市場調節方針に関する公表文」)。
預金金利もこれに合わせて動いています。三菱UFJ銀行は円普通預金を2026年11月2日から年0.50%へ、ゆうちょ銀行は通常貯金を11月9日から年0.500%へ引き上げると発表しています。
金融機関ごとの金利差が開くと、1,000万円の枠は安全の目安であると同時に、預け先を分けて金利を比べる単位にもなります。主な円預金金利を各行の公式サイトで2026年10月16日に確認した結果は、下の表のとおりです。
| 金融機関・商品 | 金利(年・税引前) | 主な条件 |
|---|---|---|
| 三菱UFJ銀行 普通預金 | 年0.400% | 変動金利(11月2日から年0.50%へ改定予定) |
| 三菱UFJ銀行 スーパー定期(1年) | 年0.500% | 5年もの年1.000%、10年もの年1.250% |
| ゆうちょ銀行 通常貯金 | 年0.400% | 11月9日から年0.500%へ改定予定 |
| ゆうちょ銀行 定期貯金(1年) | 年0.500% | 5年もの年1.000%、10年もの年1.250% |
| SBI新生銀行 パワーフレックス円普通預金 | 年0.500% | ステップアッププログラムのステージにより最大年0.550% |
| SBI新生銀行 SBIハイパー預金 | 年0.600% | SBI証券口座との連携が必要・預金保険対象 |
| SBI新生銀行 パワーダイレクト円定期預金100(1年) | 年1.250% | インターネット限定・100万円以上(5年もの年1.950%) |
同じ1年ものの定期預金でも、金融機関によって金利に差があります。1,000万円を1年間預けた場合の税引後の受取利息を、20.315%の源泉分離課税を差し引いて概算しました。
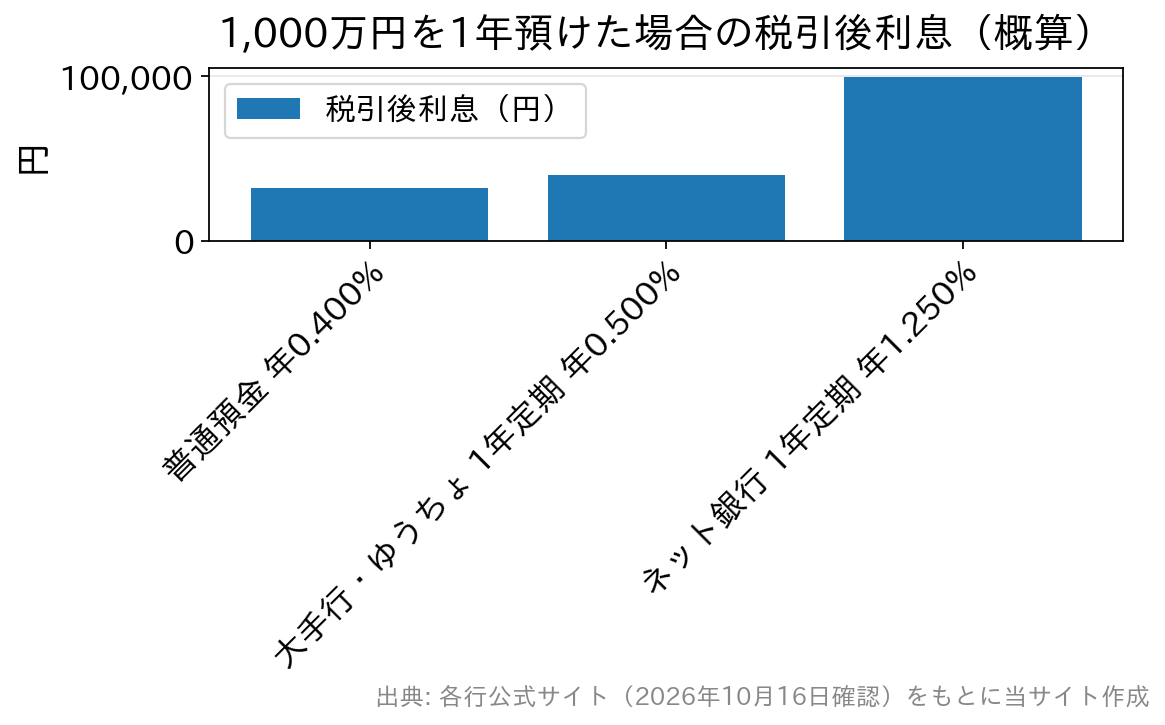
普通預金に置いた場合(年0.400%)は約31,874円、大手行・ゆうちょ銀行の1年定期(年0.500%)は約39,842円です。ネット銀行の1年定期(年1.250%・100万円以上)なら約99,606円となり、普通預金との差は年6万円を超えます。
ネット銀行の定期預金は、auじぶん銀行の定期預金金利のように期間ごとに条件が細かく分かれています。普通預金で比べるならイオン銀行の普通預金金利と優遇の条件も参考になります。
預け先は金利だけで決めず、中途解約時の利率、最低預入額、キャンペーンの条件と期間、預金保険の対象かどうかまで並べて比べます。
もう一つ、金利が引き上げられても、預け入れ済みの定期預金の利率は原則として変わりません。定期預金は預入日(自動継続なら継続日)の利率が満期まで続きます。新しい金利を使えるのは、満期を迎えて預け直したときです。
1,000万円を超える資金は複数の金融機関に分ける
ペイオフが発動される可能性は高くありません。それでも、破たん時に一時的に引き出せなくなる事態はありえます。
1,000万円を超える資金は、複数の金融機関に分けて預けるのが基本です。預金保険は1金融機関ごと・預金者1人ごとに数えるため、預け先を分ければ保護される総額が増えます。夫婦それぞれの名義の預金も、別々に1,000万円までが保護されます。
保護の上限は元本で数えます。元本1,000万円ちょうどの定期預金なら、破たん日までの利息もあわせて保護の範囲に入ります。
注意が必要なのは、元利継続型の自動継続で利息が元本に組み入れられる場合です。たとえば元本990万円を年1.250%の1年定期で元利継続にすると、1回目の継続で税引後利息約9万8千円が加わり、元本は約999万9千円になります。
2回目の継続では、元本が1,000万円を超えます。同じ金融機関の普通預金や別の定期預金も合算されるため、満期のたびに1金融機関あたりの元本合計を見直します。元金継続型にして利息を普通預金へ受け取る方法もあります。
口座を分けておけば、各行の定期預金やキャンペーン金利を使い分けられます。システム障害で1つの銀行が使えない日にも、別の口座から生活費を引き出せます。
よくある質問
Q. 同じ銀行の複数の支店に分けて預ければ、保護される枠は増えますか?
A. 増えません。預金保険は支店ごとに数えず、1金融機関ごとに合算(名寄せ)して判定します。同じ銀行に口座が複数あっても、保護されるのは合計で元本1,000万円までです。
Q. 同じ金融グループの別の銀行に分けた場合はどうなりますか?
A. 金融機関(法人)が別なら、それぞれ元本1,000万円までが保護されます。グループ名で判断せず、通帳に書かれた金融機関名で数えます。
Q. 夫婦や家族の名義で分けて預けた場合はどうなりますか?
A. 預金保険は名義人ごとに1人あたり元本1,000万円までを保護します。夫婦それぞれの名義なら、各自1,000万円までが別々に保護されます。他人名義・架空名義の預金は対象外で、名義を借りて分散することはできません。
Q. 利用している銀行が合併すると、保護枠はどうなりますか?
A. 合併や事業のすべての譲り受けがあった場合、その後1年間に限り、元本1,000万円×合併等に関わった金融機関の数までが保護されます。2行の合併なら1年間は2,000万円までで、1年を過ぎると1,000万円に戻ります。
Q. 高金利の仕組預金や外貨預金も同じように保護されますか?
A. 外貨預金は預金保険の対象外です。仕組預金は対象ですが、利息のうち通常の円定期預金の店頭表示金利を超える部分は保護されません。仕組預金は中途解約で元本割れが生じうる商品でもあり、円定期預金とは分けて考えます。
まとめ
預金保険制度(ペイオフ)は、元本1,000万円までと破たん日までの利息等を、1金融機関・1人ごとに保護する仕組みです。発動されたのは日本振興銀行の1回だけです。
支店や口座を分けても枠は増えないこと、1,000万円を超えると高金利の長期定期から外れやすいこと、仮払金は普通預金1口座60万円までであることは、預け先を決める前に把握しておきたい事実です。外貨預金は対象外、仕組預金は上乗せ利息が対象外です。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。