
高金利円定期預金をお探しなら「定期預金金利比較.com」


定期預金最新情報
<定期預金の金利動向>
日本銀行が2026年6月に政策金利を年1.0%へ引き上げ、定期預金の金利を取り巻く環境は約31年ぶりの水準へと大きく改善しています。都市銀行・ネット銀行とも金利の引き上げや好条件のキャンペーンが相次いでおり、どの銀行を選ぶかで受け取れる利息の差は一段と広がっています。短期で預けたい方はSBI新生銀行の2週間満期預金のような商品も選択肢になります。当サイトでは各種ランキングページもご用意していますので参考にしてみてください。最新!定期預金金利は確認はこちらから
定期預金(1年未満)金利比較ランキング
-
No.1auじぶん銀行の円定期預金
auじぶん銀行の定期預金金利【2026年9月】5年1.800%
キャンペーン期間 - 預入金額 1円以上 預入窓口 インターネット、スマートフォン 預入期間 1年 金利(税引前) 年0.05%(新規口座開設限定)(3カ月もの年0.5%も 8月まで実施されていた「夏の特別金利キャンペーン」は2026年8月31日で終了しましたが、auじぶん銀行の金利が下がったわけではありません。入れ替わるように通常金利そのものが引き上げられ、2026年9月9日現在で5年もの 年1.800%(税引後 年1.43%)、3年もの 年0.…
-
No.2ドコモSMTBネット銀行(旧・住信SBIネット銀行)の定期預金キャンペーン

ドコモSMTBネット銀行(旧・住信SBIネット銀行)の定期預金金利【2026年9月】
預入期間 6か月 預入金額 1円~ 金利(税引前) 年0.020% ドコモSMTBネット銀行(旧・住信SBIネット銀行)とはドコモSMTBネット銀行(旧・住信SBIネット銀行)は、2007年に三井住友信託銀行とSBIホールディングスの共同出資で開業したインターネット専業銀行です(2026年で開業から約19年)。その後、資本構成が変わり、202…
-
No.32週間満期預金(SBI新生銀行)
SBI新生銀行の2週間満期預金と円定期の金利【2026年9月】
預入期間 2週間 預入金額 50万円~ 金利(税引前) 年0.03% おすすめ度 

かつて「日本長期信用銀行」だった銀行が、2000年6月に新生銀行として再出発し、2023年1月のSBIホールディングスによるグループ入りに伴いSBI新生銀行へと名称を変えました。インターネットバンキングの利便性を軸に、定期預金・普通預金ともにサービスを拡充しています。このページ…
-
No.4オリックス銀行のeダイレクト預金(スーパー定期)

最近の投稿
-
マイル・ポイント付き定期は得か|特典付き支店の仕組みと損益分岐
マイルやポイントが付く定期預金は、利息の一部を特典に置き換えた預金です。得になるかどうかは、特典を「1マイル(1ポイント)何円」で…
-

定期預金の金利を比較|高金利ランキングと条件の見分け方
口座を持っていれば誰でも預けられる1年もの円定期の最高水準は、2026年10月3日時点でSBJ銀行〈きほんくん〉の年1.700%…
-

定期預金金利の高いネット銀行を比較|新規限定と通常金利
ネット銀行の定期預金で2026年10月3日時点にもっとも高いのは、1年ものではSBJ銀行の新規・休眠向け〈はじめくん〉年1.87…
-
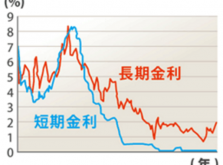
金利のある時代の預金金利|大手行の定期と個人向け国債の今
大手行の預金金利は、2026年10月時点で普通預金が年0.400%、スーパー定期は1年もの年0.500%・10年もの年1.250…
-
SBI新生銀行スタートアップ円定期預金|年1.700%の条件と利息
SBI新生銀行の「スタートアップ円定期預金」は、2026年10月2日時点で3ヵ月もの・1年ものとも年1.700%(税引前)です。…
-
銀行の安全性を自分で確かめる方法|自己資本比率・格付けの見方
定期預金の預け先が安全かどうかは、①預金保険の対象か ②自己資本比率が最低基準からどれだけ離れているか ③ディスクロージャー誌の不…
-

定期預金キャンペーン比較|ネット銀行の高金利と適用条件
2026年10月1日時点で金利がいちばん高い定期預金は、SBI新生銀行のスタートアップ円定期預金(3ヵ月もの・1年ものとも年1.…
-
金利0.1%とポイント1,000円はどちらが得?損益分岐は約125万円
1年ものの定期預金で「金利0.1%上乗せ」と「ポイント1,000円分」のどちらを選ぶかは、預入額がおよそ125万円を超えるかどうか…
-
積立定期預金と定期預金の違い|利息は一括の約半分
積立定期預金は、毎月決まった日に普通預金から一定額を移し、その都度「小さな定期預金」を1本ずつ作っていく商品です。金利が同じなら、…
-
定期預金キャンペーンが夏と冬に多い理由|ボーナス月に動くお金の統計
定期預金のキャンペーンが6〜7月と12月に集中するのは、ボーナスが振り込まれた月だけ、個人の普通預金がまとまって膨らむからです。日…
定期預金比較のポイント 特別金利の商品を徹底活用!
銀行の定期預金の金利なんか期待できない――そんな「常識」は変わりつつあります。日本銀行が2026年6月に政策金利を年1.0%へ引き上げたことを受け、各銀行の定期預金金利は約31年ぶりの水準まで改善してきました。それでも銀行ごとの金利差は依然として大きく、昔のままの金利で預けっぱなしの人と、特別金利の定期預金や期間限定のキャンペーンを活用する人とでは、受け取れる利息が何倍も変わることがあります。定期預金は預金保険の対象(1金融機関につき預金者1人あたり元本1,000万円までとその利息が保護)で、リスクを抑えて増やせる商品です。積極的に特別金利の定期預金やキャンペーン定期預金を活用するようにしましょう!金利の高い銀行は決まってる!?
銀行にとって、定期預金の金利引き上げは収益との綱引きです。預金で集めたお金を融資するのが銀行の基本の仕事であり金融そのももですが、そのバランスが苦しい銀行、つまり、融資がうまくできていない銀行は預金金利を引き上げても収益を圧迫することになってしまいます。一方で融資がしっかりと行えていたり、融資以外に収益を上げるサービスがそろっている銀行の場合、金利の高い定期預金を武器にユーザを集める戦略に打って出ることができます。預金・融資・サービスのバランスは長年かけて構築されているのでなかなか変化させることができません。その結果、預金金利が高い銀行が固定化されているのは1つの事実です。メインバンクが高い金利の定期預金を販売するのを待っていてもなかなか実現しないと思っていた方が良いでしょう。定期預金比較のポイント 金利だけにまどわされない
定期預金は、預入期間×年利で受取利息が決定します。例えば、1か月もの1%の定期預金と1年もの0.5%の定期預金ではどちらが魅力的でしょうか?金利が高い方が良いから「1か月もの1%」の方が良いと思ってしまいがちですが、満期時に受け取れる利息は長い期間預け入れる1年もの0.5%の方が圧倒的に多くなります。もちろん、1か月もの1%の定期預金を12か月連続で利用できるのであればそれが一番良いのかもしれませんが、そううまくはいかないものです。単純な金利だけでなく、預入期間も考慮して金利比較を行うことが重要です。定期預金比較のポイント ATM手数料・振込手数料に注目
金利が改善してきたとはいえ、ATM手数料や振込手数料といった銀行に支払う手数料設定が大変重要になってきています。満期になった定期預金をコンビニで下したら利息以上の手数料を取られてしまった、なんてことも珍しい話ではなくなってしまっています。SBI新生銀行やソニー銀行・楽天銀行のように充実したATMネットワークと手数料、ネットバンキングでの振込手数料の優遇など、余計な手数料がかからないサービスを提供している銀行の口座を利用することは、高金利の定期預金を提供する銀行を探すことよりも重要と言っても過言ではありません。定期預金(1年未満)ランキング


定期預金(1年)ランキング


Copyright © 定期預金金利比較.com All Rights Reserved.