定期預金のラダリングとは?満期を1年ずつ分ける預け方
定期預金のラダリングは、まとまった資金を複数の口に分け、満期日を1年ずつずらして預ける方法です。毎年どれかの口が満期を迎えるので、金利が上がれば預け替えができ、急な出費にも一部の解約で対応できます。
日銀は2026年9月18日に政策金利を年1.25%程度へ引き上げ、大手行の普通預金金利も11月2日から上がります。預金金利が動く局面に入り、満期を分けておく意味は大きくなっています。
定期預金のラダリングとは
金融の世界では、満期日をずらした複数の金融商品を組み合わせて持つことをラダリング(Laddering)と呼びます。語源ははしご(ladder)です。はしごの段のように、満期日が1段ずつ続いていく形を指します。
円定期預金でも、満期日の違う定期預金を複数持てば同じ形が作れます。以下は仕組みを説明するための例で、金利は実在する商品の数字と関係ありません。
当面使う予定のないお金が500万円あるとします。Aさんは5年もの(年0.500%)1口に全額を預けました。Bさんは1年もの(年0.100%)から5年もの(年0.500%)まで、5口に100万円ずつ分けました。ラダリングを使っているのはBさんです。
効果1 金利の上昇に乗りやすい
5年間何も起きなければ、受け取る利息の合計はAさんのほうが多くなります。全額をいちばん金利の高い5年ものに預けているためです。
ただし、Bさんの手元では毎年100万円ずつ満期が来ます。Aさんが多いと言い切れるのは、Bさんが満期のたびに何もしなかった場合に限られます。
1年後に年1.000%の定期預金が出てきたとします。Bさんは満期の来た口から順に高い金利へ預け替えられるので、5年後の利息がAさんを上回ることもあります。満期が分かれていれば、金利が上がったときに取りこぼしにくくなります。
効果2 急な出費の影響を小さくできる
家族の進学や結婚の援助などで、普通預金とは別に100万円が急に必要になったとします。
Aさんは500万円の定期預金をまとめて中途解約することになります。Bさんは5口のうち1口を解約すれば足ります。満期の近い口があれば、それを待つ選択もできます。
定期預金を満期前に解約すると、約定した金利より大幅に低い中途解約利率が適用されます(元本は原則そのまま戻ります)。Bさんは解約の影響を100万円分に抑え、残る400万円は当初の利息を受け取れます。仕組みは定期預金の中途解約利率の解説にまとめています。
※厳密には、これは満期をずらす効果より、資金を小口に分ける効果です。ラダリングを組むと、この効果も自然に得られます。
実際の金利で見る、期間ごとの差(2026年10月8日現在)
大手行の例として、三菱UFJ銀行のスーパー定期の金利を期間別に並べました(2026年10月8日現在・税引前・300万円未満)。
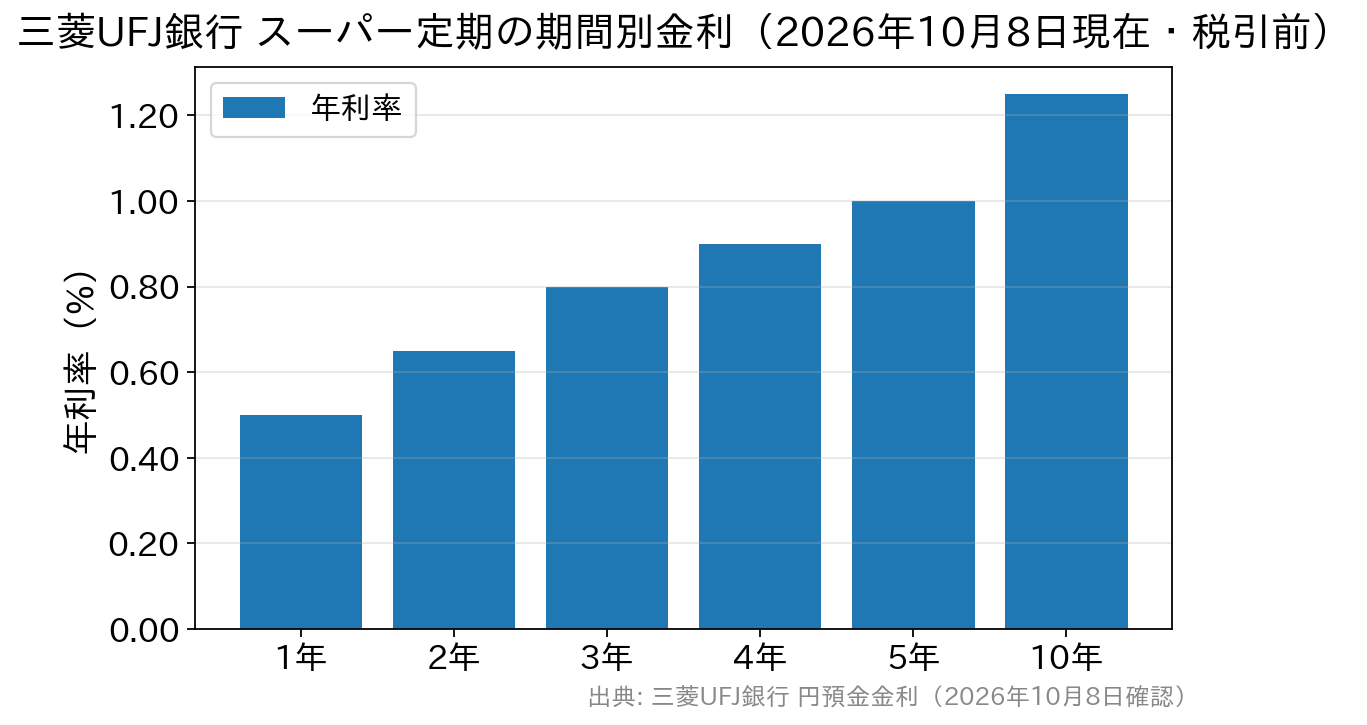
1年もの年0.500%に対し、5年ものは年1.000%です。預入期間が長いほど金利が高い右肩上がりの形で、10年ものは年1.250%です。ラダリングは、この長い期間の金利を取りながら、毎年満期が来る状態を作る方法と言えます。
この金利で500万円を預けた場合の利息を、5年もの1口と、100万円×5口(1〜5年)で比べました(単利・概算)。
| 預け方 | 適用金利(2026年10月8日現在) | 各満期までの利息(税引前・再預入なし) |
|---|---|---|
| 5年もの1口に500万円 | 年1.000% | 250,000円 |
| ラダリング 1年もの100万円 | 年0.500% | 5,000円 |
| ラダリング 2年もの100万円 | 年0.650% | 13,000円 |
| ラダリング 3年もの100万円 | 年0.800% | 24,000円 |
| ラダリング 4年もの100万円 | 年0.900% | 36,000円 |
| ラダリング 5年もの100万円 | 年1.000% | 50,000円 |
| ラダリング合計 | ― | 128,000円 |
※三菱UFJ銀行の円預金金利表(2026年10月8日現在・税引前)をもとにした単利の概算です。利息には20.315%の源泉分離課税がかかり、税引後の目安は5年もの1口が約199,212円、ラダリング合計が約101,996円です(税引前×0.79685)。実際の受取額は日数計算や付利単位で多少前後します。
この表だけなら5年もの1口が有利です。前提が5年間金利が動かず、途中でお金も使わない場合だからです。ラダリングが効くのは、途中で金利が上がって高い金利へ預け替えられたときと、一部だけ解約して済んだときです。
ラダリングは利息を最大にする方法とは違います。金利の先行きを読み違えたときの損を小さくする方法と考えると、使いどころを判断しやすくなります。
期間が長いほど金利が高いとは限りません。SBI新生銀行のパワーダイレクト円定期預金30(インターネット限定・30万円以上)は、2026年10月8日現在で次の金利です。
| 預入期間 | 年利率(税引前) | 金利の形 |
|---|---|---|
| 1年 | 年1.250% | 1年と2年が同じ金利 |
| 2年 | 年1.250% | 1年と2年が同じ金利 |
| 3年 | 年1.560% | 3年と4年が同じ金利 |
| 4年 | 年1.560% | 3年と4年が同じ金利 |
| 5年 | 年1.950% | 5年が最も高い |
同じ金利が2期間続く階段状の形です。この場合は2年ものより1年もの、4年ものより3年ものを選ぶと、同じ金利で満期が早く来て、預け替えの機会も早く巡ってきます。組む前に、その銀行の期間別の金利表を確かめておく必要があります。
定期預金のラダリングの理想形
金利のある環境では、定期預金は預入期間が長いほど金利が高い形に戻りつつあります。超低金利の時期は期間による差がほとんどない銀行もありました。
最長を5年としている銀行が多いので、先ほどのBさんの方法を続けると、次のように形が変わっていきます。
- 1年後 1年ものの100万円が満期 → 5年ものに預け入れ
- 2年後 2年ものの100万円が満期 → 5年ものに預け入れ
- 3年後 3年ものの100万円が満期 → 5年ものに預け入れ
- 4年後 4年ものの100万円が満期 → 5年ものに預け入れ
- 5年後 5年ものの100万円が満期 → 5年ものに預け入れ
- 6年後 1年後に預けた5年ものが満期 → 5年ものに預け入れ(以下くり返し)
最初は満期を分けるために短い期間(低い金利)の口も使います。5年たつと、金利の高い5年ものだけで毎年満期が来る形ができあがります。管理するのは5口だけです。
ラダリングを組む手順
- 定期預金に回す金額を決める(生活費の数か月分は普通預金に残す)
- 口数を決める(最長期間が5年なら5口が目安。最低預入額から逆算する)
- 候補の銀行で期間別の金利表を比べ、同じ金利なら短い期間を選ぶ
- 満期後の扱いを自動解約にするか、満期日を手帳やカレンダーに控える
- 満期のたびに、その時点の5年ものの金利と他行の条件を比べて預け直す
銀行ごとの期間別の金利は定期預金の金利比較と条件の見分け方で並べています。
いまラダリングが見直されている理由
日本銀行は2024年3月にマイナス金利政策を解除し、段階的に利上げを続けてきました。2026年9月18日の会合では、政策金利を年1.0%程度から年1.25%程度へ引き上げ、9月24日から適用しています(日本銀行「金融市場調節方針の変更について」)。
これを受け、三菱UFJ銀行・三井住友銀行・みずほ銀行は普通預金金利を2026年11月2日から年0.500%に上げると発表しました。三菱UFJ銀行は短期プライムレートも同日から年2.625%に上げます。定期預金の店頭金利も引き上げを予定すると案内する銀行がありますが、10月8日時点で同行のスーパー定期の金利表は変わっていません。
利上げの決定から預金金利の改定までには、1か月半ほどの間があります。店頭金利が改定される前に全額を長期の定期にまとめると、改定後の金利を取り逃がすことになります。満期を分けておけば、改定のたびに一部ずつ新しい金利へ移せます。
長期金利(新発10年物国債利回り)は2026年9月1日に約30年ぶりに3%台に乗り、10月6日は年3.103%でした(財務省「国債金利情報」)。長期金利は債券市場の利回りで、預金金利は各金融機関が個別に決めます。両者は連動して動くとは限りません。
次回の金融政策決定会合は10月29日・30日です。次の利上げの時期は決まっておらず、金利が下がる局面が来る可能性もあります。先行きを当てにいくより、満期を分けて預け替えの余地を残すほうが、外れたときの影響を抑えられます。
満期が来たときに比べる4つの項目
ラダリングの効き目は、満期のたびに条件を比べ直すことで生まれます。金利だけで決めると不便になることもあるため、次の4項目をそろえて確認します。
| 項目 | ポイント | 備考 |
|---|---|---|
| 期間別の金利の形 | 右肩上がりか、同じ金利が2期間続く階段状か | 同じ金利なら短いほうを選ぶと預け替えが早く来る |
| 最低預入額 | 1口30万円以上・100万円以上などの下限 | 口数は最低預入額から逆算して決める |
| キャンペーン・限定金利の条件 | 対象者(新規口座開設限定など)・預入期間・適用期限 | 店頭金利と混同しない。条件を満たせるかを先に確認 |
| 満期後の扱い | 自動継続か、普通預金へ自動解約か | 自動継続のままだと預け替えの機会を逃しやすい |
限定金利の例として、SBI新生銀行のスタートアップ円定期預金は、3ヵ月もの・1年ものとも年1.700%です(新規口座開設者限定・インターネットは30万円以上・口座開設月を含む3ヵ月目の月末まで・2026年10月8日現在・税引前)。満期後は同じ金利で継続できるとは限らないため、はしごの一段に使うなら次の預け先まで決めておくと迷いません。
キャンペーン金利が初回の満期までしか続かない仕組みは、定期預金の自動継続の注意点で取り上げています。
よくある質問
Q. 定期預金のラダリングは何口に分けるのがよいですか?
A. 毎年1回満期が来る形にすると管理が楽です。最長5年の銀行なら5口が目安です。口数を増やすほど預け替えの機会は増えますが、最低預入額(30万円以上・100万円以上など)を下回らない範囲で決めます。
Q. 金利が下がる局面では、ラダリングは不利になりますか?
A. 結果として、長期の定期に全額をまとめたほうが利息が多くなることはあります。金利の上げ下げは事前に当てられないため、どちらに動いても大きく外さないことを優先した方法です。
Q. 複数の銀行にまたがってラダリングしてもよいですか?
A. 問題ありません。預金保険制度では、定期預金などの一般預金等は1金融機関ごとに預金者1人あたり元本1,000万円までと利息等が保護されます(預金保険機構)。銀行と期間の両方を分けると、安全性と利回りの釣り合いを取りやすくなります。
Q. 満期日に何もしないとどうなりますか?
A. 自動継続の設定なら、満期日の店頭金利で同じ期間の定期として継続されます。自動解約なら普通預金に入金されます。ラダリングでは満期のたびに条件を比べるため、満期日を控えておく必要があります。
Q. 個人向け国債でもラダリングを組めますか?
A. 組めます。毎月募集があり、2026年10月募集分は固定3年が年2.07%、固定5年が年2.39%です(税引前・財務省)。発行後1年間は原則換金できず、換金時は直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
ラダリングは耳慣れない言葉ですが、やることは資金を小分けにして満期をずらすだけです。金利が動く局面ほど、お金を1つの口にまとめないことが効いてきます。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。