教育資金の一括贈与は2026年3月で終了|既拠出分の扱いと代替策
教育資金の一括贈与の非課税制度は、2026年3月31日までの拠出で新規の受付が終わりました。4月1日以後に専用口座へ新たに拠出しても、非課税にはなりません。
一方で、3月31日までに拠出した分は制度終了後も非課税のまま払い出せます。これから教育費を渡すなら、必要な都度の直接負担や暦年贈与が中心になります。
この制度は2013年度の税制改正で設けられました。30歳未満の子・孫などへ教育資金を一括で贈与した場合、受贈者1人につき最大1,500万円まで贈与税がかからない仕組みです。
うち学校以外の教育費(塾や習い事など)は最大500万円でした。法令上の名称は「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税」です。
国税庁は、適用期限が延長されずに終了したため、令和8年4月1日以後はこの特例を受けられないと明記しています(国税庁 タックスアンサー No.4510)。
制度を使わずに1,500万円を渡すと、贈与税は366万円〜450.5万円
贈与税の暦年課税には、一般税率と特例税率の2つの速算表があります。父母・祖父母など直系尊属からの贈与は、受贈者の年齢でどちらを使うかが決まります。
贈与を受けた年の1月1日時点で18歳以上なら特例税率、18歳未満なら一般税率で計算します(国税庁 タックスアンサー No.4408)。
1,500万円をそのまま贈与した場合、基礎控除110万円を差し引いた1,390万円に速算表を当てはめます。贈与税額は次のとおりです。
| 適用する速算表 | 計算式 | 贈与税額 |
|---|---|---|
| 特例税率 (受贈者が18歳以上の子・孫) | 1,390万円 × 40% − 190万円 | 366万円 |
| 一般税率 (受贈者が18歳未満の子・孫など) | 1,390万円 × 45% − 175万円 | 450.5万円 |
制度を使わずに1,500万円を一度に渡すと、贈与税だけで366万円〜450.5万円かかります。手元に残るのは約1,049.5万円〜1,134万円です。
この負担なしに教育資金をまとめて前渡しできることが、一括贈与の制度が使われてきた理由でした。
すでに拠出した分は、制度終了後も非課税のまま使える
対象は、2013年4月1日から2026年3月31日までに拠出された教育資金です。期限の延長はなく、新たな拠出の受付は3月31日で終わりました。
3月31日までに教育資金管理契約に基づいて拠出した資金には、引き続きこの特例が適用されます(国税庁)。制度が終わっても、過去の拠出分がすぐに課税されることはありません。
専用口座を開設済みなら、原則として受贈者が30歳になるまで、教育費の領収書を金融機関に出して非課税で引き出せます。書類の提出や払い出しのルールは、これまでと同じです。
契約期間中に贈与者が亡くなった場合や、契約終了時に残額がある場合は、相続税・贈与税がかかることがあります。利用中の人は、残高と終了時期を把握しておく必要があります。
制度には次の要件もありました。受贈者は契約日に30歳未満、贈与者は直系尊属(父母・祖父母・曾祖父母など)に限られました。2019年4月1日以後の拠出分は、受贈者の前年の合計所得金額が1,000万円を超えると対象外です。
これからの渡し方は「都度贈与」が基本になる
新規の一括贈与はできなくなりましたが、子や孫に教育費を渡す方法は残っています。主な代替策は次の表のとおりです。
| 方法 | ポイント | 注意点 |
|---|---|---|
| 都度贈与(必要な教育費の直接負担) | 扶養義務者が、必要な都度、学費などを直接支払う分は贈与税の対象外 | 「必要な都度」が前提。まとめて前渡しすると課税対象になり得る |
| 暦年贈与(年110万円の基礎控除) | 1年あたり110万円までは贈与税がかからない | 2024年以降の贈与は、相続前の加算対象期間が段階的に7年へ延長 |
| 相続時精算課税制度 | 2024年以降、年110万円の基礎控除が新設され使いやすくなった | 一度選択すると暦年課税に戻せないなどの制約がある |
| 住宅取得等資金の贈与の非課税 (教育資金以外だが現行制度) | 直系尊属からの住宅取得資金が、省エネ等住宅は1,000万円・その他の住宅は500万円まで非課税(国税庁 No.4508) | 対象は令和6年1月1日から令和8年(2026年)12月31日までの贈与。受贈者の年齢・所得・床面積などの要件と申告が必要 |
扶養義務者(親・祖父母など)が、学費や入学金を必要な都度直接支払う都度贈与は、通常必要と認められる範囲なら贈与税がかかりません。
一括贈与の制度が終わった後は、これらを家庭の資金計画に合わせて組み合わせます。金額が大きい場合や判断に迷う場合は、税理士や国税庁の案内で扱いを確かめてから実行します。
教育資金の受け皿は定期預金と個人向け国債(2026年10月時点の金利)
教育資金は、使う時期までに元本を減らさずに準備するのが前提です。入学金や授業料は支払日が決まっており、その時点で目減りしていては困ります。
そのため、満期と金利が決まっている定期預金が基本の受け皿になります。仕組預金は表示金利が高くても満期が延びることがあり、定期預金とは性格が違います。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(9月24日から適用・日本銀行「金融市場調節方針の変更について」)。
預金金利の先行きは決まっていません。預け入れの時期は会合の予想で決めず、お金を使う予定の時期から逆算します。
| 預け先の例 | 金利(税引前・年率) | 時点・条件 |
|---|---|---|
| 大手行の定期預金(1年) | 年0.500% | 三菱UFJ銀行 スーパー定期・大口定期(2026年10月15日現在) |
| ゆうちょ銀行の定期貯金(1年) | 年0.500% | 2026年10月13日現在。5年ものは年1.000%、10年ものは年1.250% |
| 地方銀行のネット専用支店の定期預金(1年) | 年1.600% | 香川銀行 セルフうどん支店「超金利トッピング定期預金」(2026年10月15日現在・10万円以上、お一人さま100万円まで・満期後は別商品で自動継続) |
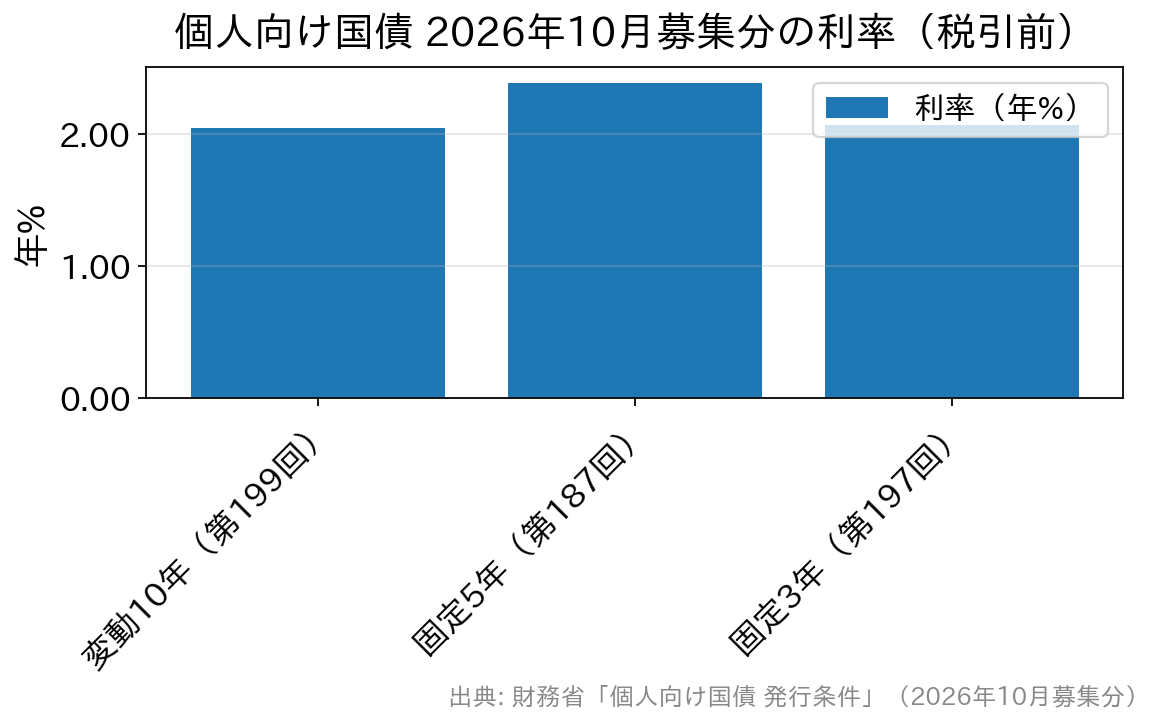
| 個人向け国債(固定5年) | 年2.39% (税引後 約1.90%) | 2026年10月募集分・第187回債(財務省)。募集は10月8日〜30日、発行は11月16日。発行後1年間は原則として中途換金できません |
定期預金・定期貯金は、預け入れた時の約定利率が満期まで適用されるのが原則です。店頭金利が後から上がっても、預入済みの分には反映されません。
満期前に解約すると、約定利率より低い中途解約利率で利息が計算されます。たとえば香川銀行の超金利トッピング定期預金は、預入から6か月未満の解約で普通預金の店頭利率、6か月以後は約定利率の60%です。
金利が上がったから預け替える場合は、満期までの残り期間と中途解約利率を並べて損得を計算します。
期間の選択肢として、個人向け国債も教育資金と相性があります。財務省が公表した2026年10月募集分の利率は次のとおりです。
100万円を1年もの定期預金に預けた場合、税引後の利息は年0.500%なら約3,985円、年1.600%なら約12,750円です(利息には20.315%の税金がかかります)。
元本が保証されたまま、預け先の選び方だけで約8,800円の差が出ます。ただし、ネット専用支店の高金利商品は1人100万円までなど、預入上限が付くことが多くあります。
教育資金のようにまとまった額は、複数の預け先に分ける前提で考えます。満期の時期をずらす定期預金のラダリングは、支払いが何回かに分かれる学費と相性のよい預け方です。
毎月一定額を積み立てる場合は、積立定期預金と定期預金の利息の違いも比べておくと、受け取れる利息の目安がつかめます。
預金は預金保険制度(ペイオフ)により、1金融機関あたり預金者1人につき元本1,000万円までとその利息等が保護されます(預金保険機構)。
保護は銀行単位で判定されるため、同じ銀行の本支店とネット専用支店の残高は合算されます。
入学金の支払い直前など、使う時期が近い待機資金は普通預金に置く方法もあります。2026年10月15日現在、三菱UFJ銀行の普通預金は年0.400%、SBI新生銀行の円普通預金は年0.500%です。
ゆうちょ銀行の通常貯金は年0.400%(10月13日現在)で、11月9日に年0.500%へ改定すると公表しています。
よくある質問(FAQ)
Q. 制度は終了しましたが、今から教育資金口座を新しく開設できますか?
A. できません。2026年4月1日以後の拠出は、この特例の対象外です(国税庁 No.4510)。すでに開設済みの口座からの払い出しは、従来どおりの手続きで続けられます。
Q. 受贈者が30歳になったとき、口座に残額があるとどうなりますか?
A. 教育資金管理契約は原則として受贈者が30歳に達した時点で終了し、使い切れなかった残額は贈与税の課税対象になります。在学中など一定の場合は40歳まで延びることがあり、このルールは制度終了後も変わりません。
Q. 契約期間中に贈与者(祖父母など)が亡くなった場合はどうなりますか?
A. 契約終了前に贈与者が亡くなると、一定の管理残額が相続税の課税対象になることがあります。扱いは拠出時期や受贈者の状況で異なるため、取扱金融機関や税理士に残高と適用ルールを問い合わせておくと準備ができます。
Q. 都度贈与なら、いくらまで贈与税がかかりませんか?
A. 一律の金額上限はありません。扶養義務者が必要な都度支払う、通常必要と認められる範囲の教育費なら非課税です。学費を学校へ直接振り込むなど使途と時期が分かる形にし、数年分の前渡しは避けます。
Q. 個人向け国債と定期預金は、教育資金にどちらが向いていますか?
A. 使う時期まで1年以上あるかで分かれます。個人向け国債は発行後1年間は原則として換金できず、換金時は直前2回分の利子相当額(税引後)が差し引かれます。数年先まで動かさない資金なら、10月募集分の固定5年(年2.39%)のような利率を確保できます。
まとめ
教育資金の一括贈与の非課税制度は、2026年3月31日の拠出で終了しました。すでに拠出した分は、従来どおり非課税で使えます。
これから渡す分は、都度贈与や暦年贈与など現行の方法を組み合わせます。受け皿は使う時期に合わせて、定期預金と個人向け国債から選びます。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。