定期預金の中途解約利率とは?決まり方の3つの方式と計算例
中途解約しても元本は減らず、減るのは利息です
定期預金を満期前に解約すると、約束の金利(約定利率)より低い中途解約利率で利息が計算し直されます。円の定期預金なら預けた元本はそのまま戻り、減るのは利息の部分です。
どこまで下がるかは銀行ごとに決め方が違います。大手行では預入から6か月未満の解約は普通預金の利率になり、それ以後は経過期間に応じて約定利率の10〜90%程度に下がります(みずほ銀行の規定の場合)。
中途解約利率は期限前解約利率、期日前解約利率とも呼ばれます。ゆうちょ銀行では預入期間内払戻利率という名前です。
元本が守られることと、利息が減ることは別の話です
定期預金は元本が保証された商品です。1,000万円を預ければ、満期前に解約しても1,000万円は戻ります。仕組預金や債券、貯蓄性の保険とはこの点が違います。
一方で利息は、満期まで預ける約束で決まった約定利率を前提にしています。約束を途中で破るかわりに、低い利率で利息を計算し直す。これが中途解約利率の役割です。
銀行の規定には、満期日前の解約は銀行がやむを得ないと認める場合に限るという趣旨の条文があります。実際には急な出費で解約を申し出れば応じてもらえることが多いものの、キャンペーン定期の中には原則として満期前に解約できない商品もあります。
中途解約利率の決まり方は銀行で3つの方式に分かれます
大手行と郵便局の規定を読み比べると、決め方はおおむね次の3つに分かれます(いずれも2026年10月に各行の公式規定で確認)。
| 決め方 | 6か月以上たってからの利率 | 例 |
|---|---|---|
| 約定利率に掛け目をかける方式 | 約定利率×経過期間に応じた割合(5年ものは10%・20%・40%・70%の4段階) | みずほ銀行 みずほスーパー定期 |
| 経過期間に見合う短い期間の金利を使う方式 | 預入日の店頭表示のうち、経過期間に対応する期間(1年、2年…)の利率×70% | 三菱UFJ銀行 スーパー定期 |
| 払戻用の利率表を公表する方式 | 預入期間内払戻利率(商品概要説明書の計算方法による) | ゆうちょ銀行 定期貯金 |
三菱UFJ銀行・みずほ銀行とも、預入から6か月未満の解約は解約日の普通預金利率で計算します(みずほ銀行は満期が5年を超える定期では1年未満)。三菱UFJ銀行の規定は、6か月以上の解約でも普通預金利率を下回らないと定めています。
中途解約は一律で約定利率の70%になる、という説明を見かけることがあります。三菱UFJ銀行は70%を使いますが、かける相手は約定利率でなく経過期間に見合う期間の店頭金利です。みずほ銀行の70%は、2年以上の定期で毎年受け取る中間利払利率の掛け目です。
主要3行の規定を細かく並べた比較は定期預金の中途解約利率を主要3行で比較した記事にまとめています。
計算例:5年もの・年1.000%を途中で解約した場合
1,000万円を5年もの・年1.000%(単利・税引前)で預けたと仮定します。年1.000%は、三菱UFJ銀行のスーパー定期5年の店頭表示金利(2026年10月9日現在)と同じ水準です。
満期まで置けば利息は50万円(税引後 約39.8万円)です。これを2年後、4年後に解約したときの利息を、上の2つの方式で計算すると次のようになります。
| 解約の時期 | 掛け目方式(みずほ銀行の規定) | 短い期間の金利方式(三菱UFJ銀行の規定) |
|---|---|---|
| 2年後に解約 | 年0.200%(1.000%×20%) 利息 4万円 | 年0.455%(2年0.650%×70%) 利息 9.1万円 |
| 4年後に解約 | 年0.700%(1.000%×70%) 利息 28万円 | 年0.630%(4年0.900%×70%) 利息 25.2万円 |
| 満期(5年)まで | 年1.000% 利息 50万円 | |
※1,000万円・単利・税引前の概算。三菱UFJ銀行の計算は預入日の店頭表示(2年0.650%・4年0.900%、2026年10月8日現在)を使用。みずほ銀行の計算は約定利率を同じ年1.000%と仮定しています。中間利払い分は解約時に差額を清算するため、合計の利息で示しています。
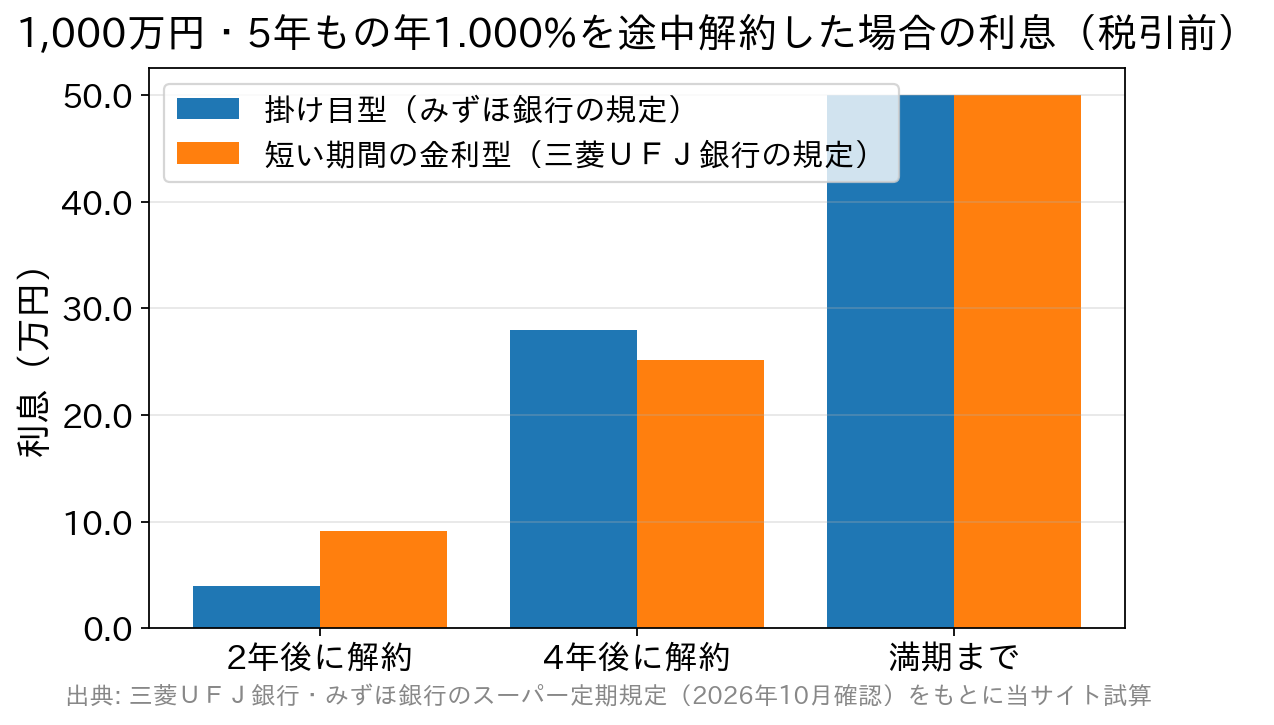
2年で解約したときの差がとくに大きく、掛け目方式では満期の利息の8%しか残りません。4年後なら差は縮まりますが、どちらの方式でも満期まで待った場合より22万円以上少なくなります。
中途解約の損失は、預けた期間が短くなる分と、適用される利率そのものが下がる分の二重で効きます。年数で割った単純な按分より、受け取る利息はかなり少なくなります。
金利上昇局面では、満期まで置けるかどうかの重みが増します
日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度に引き上げ、9月24日から適用しました(日本銀行 公表文)。預金金利もこれに続いて見直されています。
三菱UFJ銀行など3メガバンクは円普通預金の金利を2026年11月2日から年0.40%から年0.50%に上げると発表しています。ゆうちょ銀行も11月9日に通常貯金を年0.500%に改定する予定です。
約定利率が高くなるほど、途中で解約したときに取り逃す利息の額も大きくなります。金利が上がった後に、低い金利の定期を解約して預け替えるべきかは、経過期間と残り期間で答えが変わります。
損益分岐になる金利の出し方は定期預金の預け替えの損益分岐を計算した記事で詳しく試算しています。
満期まで置ける期間から逆算して預け先を選ぶ
中途解約を避けるいちばん確実な方法は、預ける前にそのお金を何年動かさずに済むかを決めておくことです。参考として、代表的な円定期の金利を並べます(年率・税引前)。
| 金融機関・商品 | 1年 | 5年 | 10年 | 時点 |
|---|---|---|---|---|
| 三菱UFJ銀行 スーパー定期(店頭表示) | 0.500% | 1.000% | 1.250% | 2026年10月9日現在 |
| ゆうちょ銀行 定期貯金 ※3年以上は半年複利 | 0.500% | 1.000% | 1.250% | 2026年10月5日現在 |
| SBI新生銀行 パワーダイレクト円定期預金30 (インターネット限定・30万円以上) | 1.250% | 1.950% | 取扱なし(最長5年) | 2026年10月10日現在 |
期間が長いほど金利は高くなるのが一般的です。高い金利を取りにいくことと、途中で使うかもしれないことは、正面からぶつかります。
使う時期がはっきりしている資金は満期をその時期の前に合わせ、使う時期が読めない資金は短い期間か普通預金に置く。この整理だけで、中途解約利率で損をする場面はかなり減らせます。
中途解約で損しないための工夫
まとまった資金は、1口で預けずに複数口に分けておくと、急な出費のときに必要な口だけを解約できます。1,000万円を200万円×5口にしておけば、400万円が要るときに2口の解約で済みます。
三菱UFJ銀行のスーパー定期のように、預入から1年たてば1万円以上で一部だけ解約できる商品もあります(単利で元金300万円超の場合は300万円を超える部分に限るなどの条件付き)。解約した部分だけに中途解約利率がかかります。
満期を1年ずつずらして組む方法も、急な入り用への備えになります。具体的な組み方は定期預金のラダリング(満期分散)の解説で紹介しています。
生活費の数か月分にあたる生活防衛資金は、定期にせず普通預金に残しておくのが基本です。普通預金の金利も上がっており、置いておくだけで大きく損をする状態は和らいでいます。
解約する前に、担保にして借りる方法も比べる
数か月だけお金が足りない場合は、定期預金を解約せず、それを担保に借りる方法もあります。総合口座の当座貸越や、ゆうちょ銀行の貯金担保自動貸付けがこれにあたります。
ゆうちょ銀行の定期貯金を担保にした場合の利率は、預入時の約定金利+年0.500%です(2026年10月5日現在)。年1.000%の5年ものなら年1.500%で借りられ、定期はそのまま満期まで続きます。
SBI新生銀行の当座貸越は年1.880%で、限度額は担保定期の90%か500万円の低い方です(2026年10月10日現在)。借りる期間が短いほど利息は小さく、解約で失う利息より安く済むことがあります。
どちらが得かは、解約で失う利息と借入の利息を同じ期間で比べて決めます。仕組みは定期預金の当座貸越の解説で説明しています。
預金保険(ペイオフ)との関係
定期預金は預金保険の対象で、1金融機関ごとに預金者1人あたり元本1,000万円までとその利息等が保護されます(預金保険機構)。
中途解約利率は利息が減る話で、元本が減る話とは別です。それでも、まとまった資金を1つの銀行に集める場合は、この1,000万円の枠を意識して預け先を分けておくと安心です。詳しくは預金保険制度(ペイオフ)の解説にまとめています。
よくある質問(FAQ)
Q. 中途解約すると元本も減りますか?
A. 円の定期預金なら元本は減りません。ただし2年以上の定期で中間利払いを受け取っている場合、すでに受け取った利息と解約利息の差額が清算されるため、解約時に戻る金額が元本を下回ることがあります。
Q. 中途解約に手数料はかかりますか?
A. 三菱UFJ銀行・みずほ銀行のスーパー定期の規定には、中途解約の手数料の定めは見当たりません。負担は利息が中途解約利率で計算し直される分です。特別な商品は条件が異なることがあるので、商品概要説明書で確認してください。
Q. 自分の定期の中途解約利率はどこで確認できますか?
A. 各行の公式サイトにある定期預金の規定や商品概要説明書に、経過期間ごとの利率の決め方が載っています。金額を知りたいときは、預入日・約定利率・満期日を手元にそろえて窓口やコールセンターで試算を頼むのが確実です。
Q. キャンペーン金利の定期を途中で解約するとどうなりますか?
A. 上乗せされた特別金利は受け取れず、所定の中途解約利率で計算されるのが一般的です。地方銀行のネット支店などには、原則として満期日前に解約できないと明記した商品もあります。
Q. すでに預けている定期にも、引き上げ後の金利は適用されますか?
A. 適用されません。固定金利の定期預金は預入日の利率が満期まで続きます。新しい金利が使えるのは、新たに預ける分と、満期後に自動継続される分からです。
まとめ
中途解約で減るのは利息で、元本は守られます。ただし減り方は銀行の規定しだいで、預けて2年ほどで解約すると、満期の利息の2割にも届かない例があります。
預ける前に使う時期を決め、口を分け、規定で解約時の利率を確かめておく。この3つで、中途解約の損はかなり抑えられます。金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。