相続定期預金の特別金利|受付期限・最低額と預ける前の確認
相続定期預金とは、相続で受け取ったお金を決められた期限までに預けると、初回の満期まで店頭の金利より高い金利が付く定期預金のことです。地方銀行や信託銀行が窓口限定で扱っています。
2026年10月26日に10行の公式ページを確認したところ、預けられる期限は相続の手続き完了などから1年〜3年で、期限の数え始めは銀行ごとに違いました。10行とも申し込みは窓口だけです。
特別金利は初回の満期までで、その後は店頭の金利に戻ります。3か月もの・年2.0%(税引前)に1,000万円を預けた場合、税引後の利息は約4万円です。年0.50%の定期に1年預けた利息と同じ額にとどまります。
相続定期預金の特別金利が付くのは、最初の満期まで
相続定期預金の中身は、ふつうのスーパー定期や大口定期預金です。違うのは、相続で受け取ったお金に限って、最初の預入期間だけ金利を上乗せする点です。
上乗せの方法は2通りあります。京都銀行のように店頭表示金利に年0.10〜0.23%を足す方法と、千葉銀行のように6か月もの年1.05%と金利そのものを示す方法です(いずれも2026年10月26日確認)。
満期後の扱いを載せていた9行は、いずれも特別金利を続けません。自動継続なら継続日の店頭表示金利になり、SBI新生銀行のプランは満期日に円普通預金へ振り替わります。
キャンペーン金利が継続後にどう変わるかは、定期預金の自動継続とキャンペーン金利の記事で紹介しています。相続定期預金でも同じ扱いです。
10行の受付条件を同じ項目で比べた結果
2026年10月26日に、相続した資金向けの定期預金を扱う10行の公式ページを開き、期限・最低預入額・申込方法・他行で手続きした資金の扱いをそろえて確認しました。
| 銀行・商品 | 預けられる期限 | 最低預入額 | 他行で手続きした資金 | 満期前の解約 |
|---|---|---|---|---|
| 千葉銀行 相続定期預金 | 相続手続き完了後1年以内 | 100万円 | 対象 | 原則不可(解約時は期限前解約利率) |
| 京都銀行 相続定期預金専用金利プラン | 相続手続き完了後1年以内 | 1口100万円 | 対象 | 上乗せなし・中途解約利率 |
| 大垣共立銀行 相続定期預金 | 相続手続き完了後1年以内 | 1口1円(大口定期は1,000万円) | 対象 | 上乗せなし・中途解約金利 |
| 京葉銀行 相続定期預金 | 相続手続き完了後2年以内 | 100万円 | 対象 | 中途解約利率 |
| あいち銀行 あいぎん相続定期預金 | 相続手続き完了後3年以内 | 100円 | 対象 | 上乗せなし・期限前解約利率 |
| 東京スター銀行 相続資金専用 スターワン円定期預金 | 相続手続き完了後3年以内 | 100万円 | 対象 | 原則不可(解約時は預入期間に応じた同行の円定期の利率から年0.02%を引いた利率) |
| 横浜銀行 相続金専用特別金利定期預金プラン | 相続金の受け取り後2年以内 | 240万円 | 当行へ預け替えた分が対象 | 特別金利なし・中途解約利率 |
| 北洋銀行 ほくよう相続定期預金 | 公式ページに記載なし | 100万円 | 公式ページに記載なし | 公式ページに記載なし |
| SBI新生銀行 相続専用 円定期預金 金利上乗せプログラム | 亡くなってから1年6か月以内(被相続人に同行の口座がある場合) | 1,000万円 | 被相続人に口座がない場合はSBI新生信託銀行の遺産整理業務の完了日から1年6か月以内 | 特別金利なし・中途解約利率 |
| 三井住友信託銀行 ご相続人特別プラン | 2024年10月1日以降に亡くなった人からの承継、またはその法定相続人 | 定期預金コースは500万円 | 対象(被相続人の口座がない場合は除籍謄本などを提示) | 原則不可 |
※当編集部調べ(各行の公式ページ、2026年10月26日確認)。申込方法は10行とも窓口(店頭)のみで、ATMやインターネットバンキングは対象外です。
最低預入額は100円から1,000万円まで開きがあります。高い金利を示す3か月もののプランほど、最低額を大きくしている傾向が見られました。
期限の数え始めは、手続き完了・受け取り・亡くなった日の3通り
「1年以内」と書かれていても、どの日から数えるかで残りの日数は変わります。表の10行では、数え始めの日が大きく3通りに分かれていました。
- 金融機関での相続手続きが完了した日から数える(千葉銀行・京都銀行・大垣共立銀行・京葉銀行・あいち銀行・東京スター銀行)
- 相続金を受け取った日から数える(横浜銀行)
- 被相続人が亡くなった日から数える(SBI新生銀行、被相続人に同行の口座がある場合)
亡くなった日から数える場合、遺産分割の話し合いが長引くと、預けられる期間がそのぶん短くなります。手続き完了の時期は、解約済みの通帳や計算書で確認する銀行が多くあります。
相続手続きの完了日が分かる書類は、相続税の申告や預け先の検討にも使います。被相続人名義の計算書は捨てずに保管しておく必要があります。
ほかの銀行で相続手続きをしたお金も預けられる
相続定期預金は、亡くなった人の口座があった銀行でしか使えないと思われがちです。確認した10行のうち8行は、他行で相続手続きをした資金や、その銀行に口座のなかった人の資金も対象と明記していました。
他行の資金を預けるときは、相続人であること、手続きの完了時期、相続で受け取った金額の3点を示す書類が必要です。戸籍謄本の写し、遺産分割協議書、解約済みの通帳や計算書が例に挙がっています。
預け先の銀行で相続手続きをした場合は、これらの書類を省ける銀行もあります(千葉銀行・京葉銀行・京都銀行・東京スター銀行)。手間を減らしたいなら、手続き先と預け先を同じ銀行にする方法があります。
対象の資金には、相続した預金のほか、死亡保険金や、相続した不動産・株式を売ったお金を含める銀行もあります(京葉銀行・大垣共立銀行・あいち銀行・北洋銀行など)。
東京スター銀行は、相続した資金以外のお金でも作成できるとしています。
1,000万円を1年置いたときの手取りを比べる
特別金利の期間が短いと、年率が高く見えても受け取る利息は小さくなります。1,000万円を1年間置く前提で、3つの例を税引後の利息に直しました。
特別金利が終わった後は、年0.50%の定期で残りの期間を過ごすと仮定しています。
年0.50%は、横浜銀行のスーパー定期3か月の店頭表示金利(2026年8月19日現在)と同じで、京葉銀行が上乗せ前の店頭金利としている数字(6か月・1年)とも一致します。
| 例(金利は税引前・2026年10月26日確認) | 特別金利の期間の利息(税引後) | 1年間の利息の合計(税引後) |
|---|---|---|
| 店頭金利の定期 年0.50%を1年 | (上乗せなし) | 39,843円 |
| 東京スター銀行 3か月 年1.300% | 25,898円 | 55,780円 |
| 京葉銀行 1年 年0.75% | 59,764円 | 59,764円 |
| 横浜銀行 定期預金コース 3か月 年2.0% | 39,843円 | 69,725円 |
※当編集部試算。利息は月数で按分した単利、税金は20.315%(国税15.315%・地方税5%)。残りの期間は年0.50%で継続すると仮定。実際の利息は預入日数と継続時の金利で変わります。
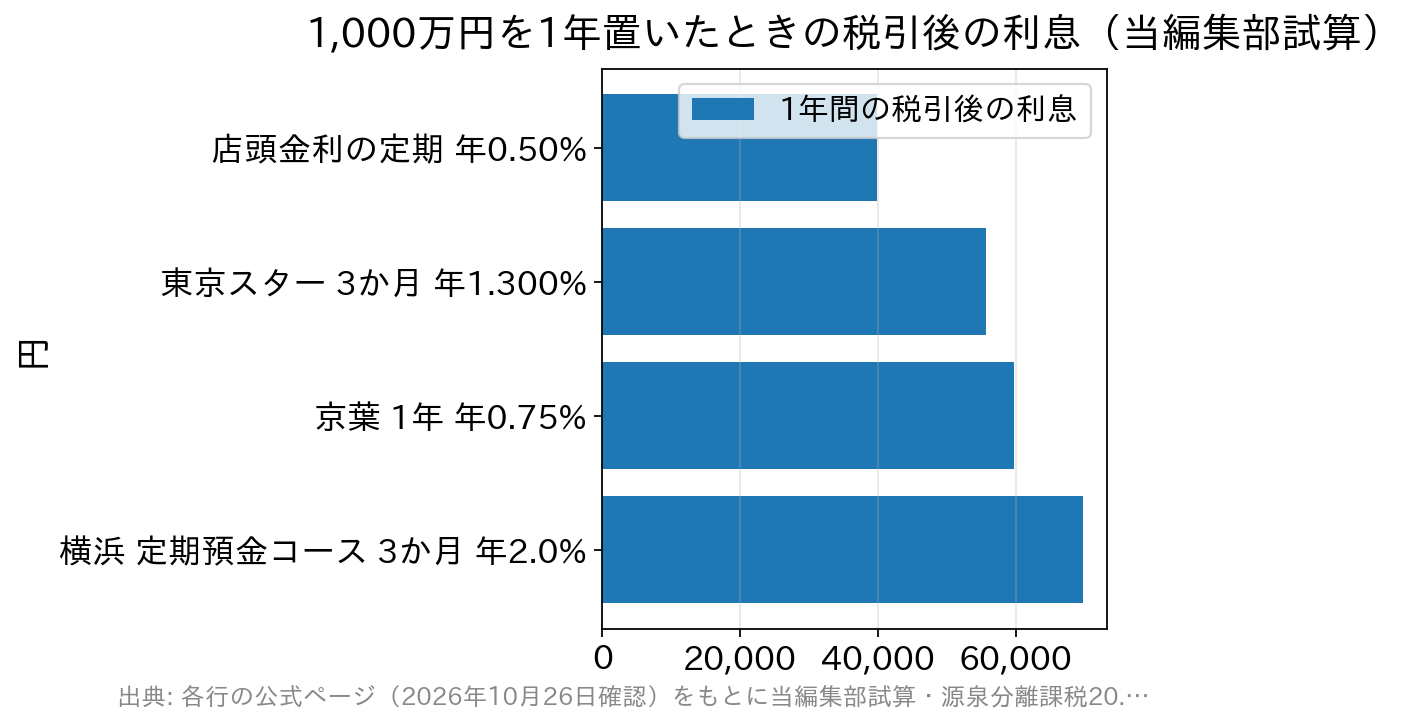
3か月・年1.300%は、1年もの・年0.75%より年率では高く見えます。それでも1年間の合計では、京葉銀行の1年ものが約4,000円上回りました。期間の長い特別金利は、継続後の金利が下がっても影響を受けません。
利息は受け取るときに20.315%が源泉徴収され、それで課税が終わります(国税庁 No.1310)。相続定期預金の利息も、確定申告は要りません。
投資信託とセットの年12%は、預金の部分にしか付かない
相続した資金向けのプランには、投資信託やファンドラップを同時に申し込むと、定期預金の金利が大きく上がるものがあります。
横浜銀行の資産運用コースは3か月もの年12.0%、三井住友信託銀行の運用50タイプは3か月もの年12.00%です(いずれも2026年10月26日確認)。
この金利が付くのは、投資商品と同じ額までの定期預金だけで、期間は最初の3か月です。横浜銀行の場合、投資信託などを240万円以上申し込み、1か月以内に定期預金を預ける必要があります。
たとえば投資信託に500万円、定期預金に500万円を入れると、定期の利息は3か月で税引後119,528円です(当編集部試算)。仮に投資信託の購入時手数料が3.30%(税込)なら165,000円で、利息より多くなります。
投資信託は元本を下回るおそれがあり、預金保険の対象でもありません。セットの計算方法は投資信託・外貨とのセット定期の実質利回りの記事で紹介しています。
相続した資金で投資を始めるかどうかは、定期の金利と切り離して決める必要があります。定期預金だけのコースがあるかを先に聞くと、セットを前提にした話になりにくくなります。
相続した預金は、自分の預金と合わせて1,000万円まで守られる
相続で受け取ったお金は、相続人の名義で預けた時点で、その人の預金になります。預金保険は1金融機関ごとに預金者1人の預金を合算し、元本1,000万円までと利息を守ります(預金保険機構「名寄せ」)。
もともと同じ銀行に500万円を預けている人が、相続した800万円を相続定期預金に入れると、合計は1,300万円です。1,000万円を超える300万円は、破綻した場合に全額が戻るとは限りません。
SBI新生銀行の1,000万円以上のプランのように、最低額だけで1,000万円に届くものもあります。最低額を満たすために1つの銀行へまとめるかどうかは、保護の範囲と合わせて考えることになります。
窓口で申し込む前に決めておくこと
相続定期預金は窓口での手続きになるため、その場で投資商品や保険の案内を受けることもあります。来店の前に、次の点を決めておいてください。
- 預けるお金を使う時期。相続税の納付や葬儀費用の精算に使う分は、満期前の解約が原則できない商品に入れない
- 期限の数え始めの日と、残りの日数。手続き完了日が分かる書類を持っていく
- 特別金利の期間と、満期後の扱い(自動継続か、普通預金への振り替えか)
- 定期預金だけのコースがあるか、投資商品の申し込みが条件か
- 同じ銀行にある自分の預金と合わせて、1,000万円を超えないか
1,000万円を超える資金の分け方は、預金保険制度(ペイオフ)と分散の考え方の記事で紹介しています。
金利・プランの条件は記載時点のものです。相続定期預金は内容の変更や取り扱いの中止が予告なく行われるため、預け入れ前に各行の最新の案内でご確認ください。