定期預金キャンペーンが夏と冬に多い理由|ボーナス月に動くお金の統計
定期預金のキャンペーンが6〜7月と12月に集中するのは、ボーナスが振り込まれた月だけ、個人の普通預金がまとまって膨らむからです。日本銀行の統計では、国内銀行に預けられた個人の要求払預金(普通預金など)は2025年6月に約7.1兆円、12月には約11.2兆円、それぞれ前月から増えました。同じ月の個人の定期性預金の増加は0.2〜0.9兆円にとどまります。
つまり銀行がボーナス月に特別金利を出すのは、まだ行き先の決まっていないお金が普通預金に積み上がる数週間に照準を合わせているためであって、資金が足りなくて高い金利を払わざるを得ないからではありません。この構図が分かると、「キャンペーンを待つべきか、いま預けるべきか」も感覚ではなく計算で決められます。以下、厚生労働省と日本銀行の統計で順に確かめます。
目次
賞与は6月と12月に集中する——月給の8割に相当する額が上乗せされる月
厚生労働省の「毎月勤労統計調査」は、毎月の給与を「きまって支給する給与」と「特別に支払われた給与」(賞与など)に分けて集計しています。働く人1人あたりの平均で見ると、特別給与は普段の月にはほとんど無く、6月と12月に集中していることが数字で確かめられます。
| 月 | 特別に支払われた給与(1人平均) | きまって支給する給与(1人平均) |
|---|---|---|
| 2026年5月 | 15,540円 | 295,908円 |
| 2026年6月 | 235,152円 | 299,671円 |
| 2025年12月 | 340,917円 | 291,279円 |
出典:厚生労働省 毎月勤労統計調査 2026年5月分結果確報・2026年6月分結果確報・2025年12月分結果確報(いずれも事業所規模5人以上・調査産業計・就業形態計)。
6月の特別給与23.5万円は、同じ月の「きまって支給する給与」29.9万円の8割近くに相当します。12月はさらに大きく34.1万円でした。年に2回、月給とほぼ同じかそれ以上の現金が一斉に口座へ入るのが日本の給与の形で、キャンペーンの時期はこの2回にぴったり重なります。
なお、夏の賞与は6月下旬から7月上旬に支払われる会社が多く、統計上も7月分に一部が計上されます。銀行が「6月中旬〜8月上旬」のように期間を組むのは、この支給日のばらつきに合わせたものです。
ボーナス月に増えるのは定期預金ではなく普通預金——日銀統計に見える跳ね上がり
では、そのお金は銀行の中でどこに置かれているのでしょうか。日本銀行の「預金・現金・貸出金」統計は、国内銀行の預金を預金者(個人・法人・公金)と種類(要求払預金・定期性預金)に分けて毎月末の残高を公表しています。個人の残高を前月と比べると、ボーナス月の動きがはっきり見えます。
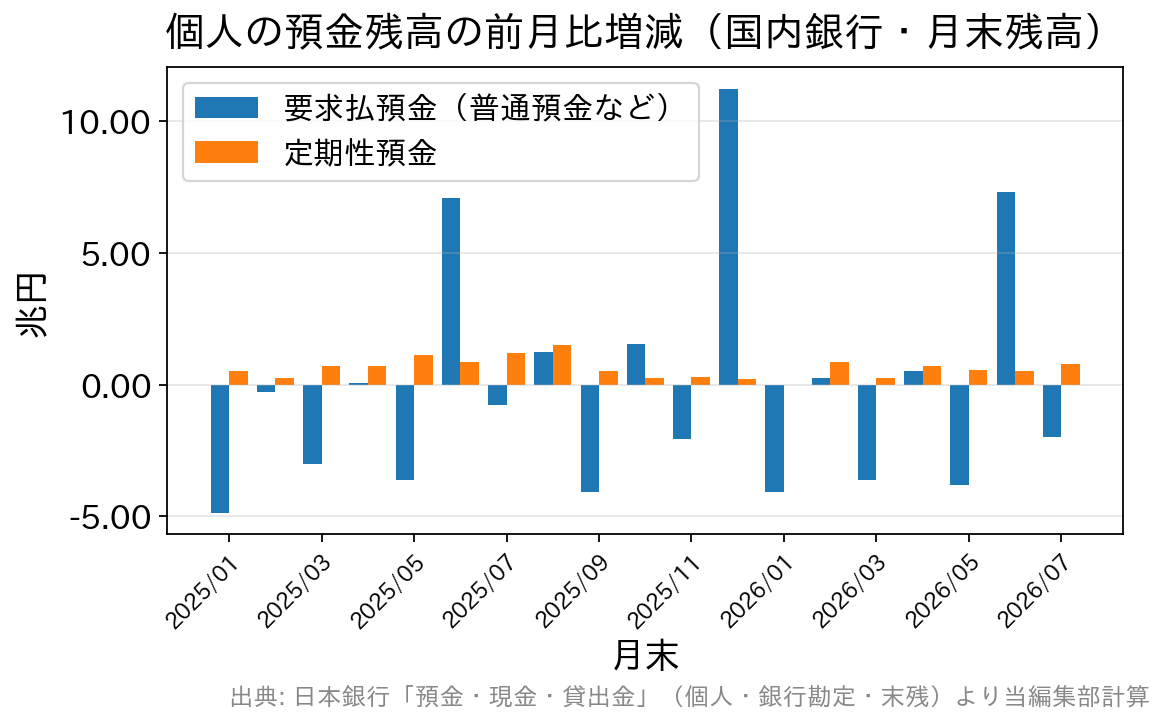
| 月末 | 個人の要求払預金(普通預金など)の前月比 | 個人の定期性預金の前月比 |
|---|---|---|
| 2025年5月 | −3.6兆円 | +1.1兆円 |
| 2025年6月 | +7.1兆円 | +0.9兆円 |
| 2025年7月 | −0.8兆円 | +1.2兆円 |
| 2025年8月 | +1.2兆円 | +1.5兆円 |
| 2025年11月 | −2.1兆円 | +0.3兆円 |
| 2025年12月 | +11.2兆円 | +0.2兆円 |
| 2026年1月 | −4.1兆円 | ±0.0兆円 |
| 2026年5月 | −3.8兆円 | +0.5兆円 |
| 2026年6月 | +7.3兆円 | +0.5兆円 |
| 2026年7月 | −2.0兆円 | +0.8兆円 |
出典:日本銀行「預金・現金・貸出金」(国内銀行・銀行勘定・月末残高。時系列統計データ検索サイトの「一般公金預金計/要求払預金/個人」「同/定期性預金/個人」を当編集部が2026年9月19日に取得し、前月比を計算)。
個人の普通預金などは、6月と12月にだけ7〜11兆円の桁で跳ね上がり、翌月には減少に転じます(とくに1月は4〜5兆円の減少)。2023年6月(+9.1兆円)、2023年12月(+10.8兆円)、2024年6月(+9.8兆円)、2024年12月(+9.9兆円)も同じ形で、毎年くり返される規則的な動きです。
対照的に、個人の定期性預金は毎月0〜1.5兆円のなだらかな増減しかなく、ボーナス月に段差がありません。2025年7〜8月に+1.2兆円、+1.5兆円とやや大きめの増加があり、夏の賞与の一部が1〜2か月遅れて定期に移った可能性はありますが、それでも普通預金の跳ね方とは桁が違います。
ここから言えるのは、ボーナスの大半は「まず普通預金に置かれ、しばらくそのまま」になっているということです。銀行から見れば、この数週間は「動かせるお金が、動く先を決めていない」珍しい時期にあたります。なお、この統計は国内銀行の集計で、ゆうちょ銀行や信用金庫の預金は含みません。
銀行は資金不足ではない——預金1,034兆円に対して貸出は676兆円
「銀行はお金を集めたいから金利を上げる」という説明を、いまの日本にそのまま当てはめるのは無理があります。同じ日銀統計で2026年7月末の国内銀行を見ると、預金合計は1,033.8兆円、貸出金は676.4兆円(信託勘定・海外店勘定を含む合計)で、預金の約3分の1にあたる357兆円は貸出に回っていません。
預金全体が余っているのに、なぜ期間限定の特別金利を出すのか。答えはキャンペーンの条件の付き方に表れています。多くの特別金利には「他行からの振込など新規資金に限る」「新規口座開設者限定」「1人あたり上限額あり」「預入期間は3か月・6か月」といった枠が付いています(条件の実例はキャンペーン金利の適用条件チェックリストで整理しています)。
これらの枠は、集めたい相手が「預金の量」ではなく「他の銀行から動いてくる資金と、その持ち主」であることを示しています。3か月ものに年1.0%を上乗せしても、銀行の負担は預入額の0.25%、100万円あたり2,500円です。その支払いで口座と取引関係が残るなら、広告費として見ても安い部類でしょう。
そう考えると、時期が夏と冬に集まる理由もつながります。他行から資金を動かしてもらえる可能性がいちばん高いのは、統計が示すとおり、まとまった額が普通預金に滞留しているボーナス月だからです。
新規口座開設者向けに通年で特別金利を用意している銀行(例:SBI新生銀行のスタートアップ円定期預金。申込期間は口座開設月を含む3か月目の末日まで)があるのも、季節ではなく「口座を開いた」というお金が動く瞬間に合わせた同じ発想です。
「ボーナス時期は預金金利が上がる」は誤解——店頭表示金利は季節ではなく金融政策で動く
キャンペーンが夏冬に多いことから、「その時期は金利水準そのものが高い」と受け取る人がいますが、これは統計で否定できます。日本銀行が集計する定期預金(1年・1千万円以上)の店頭表示金利の平均は、次のように動いてきました。
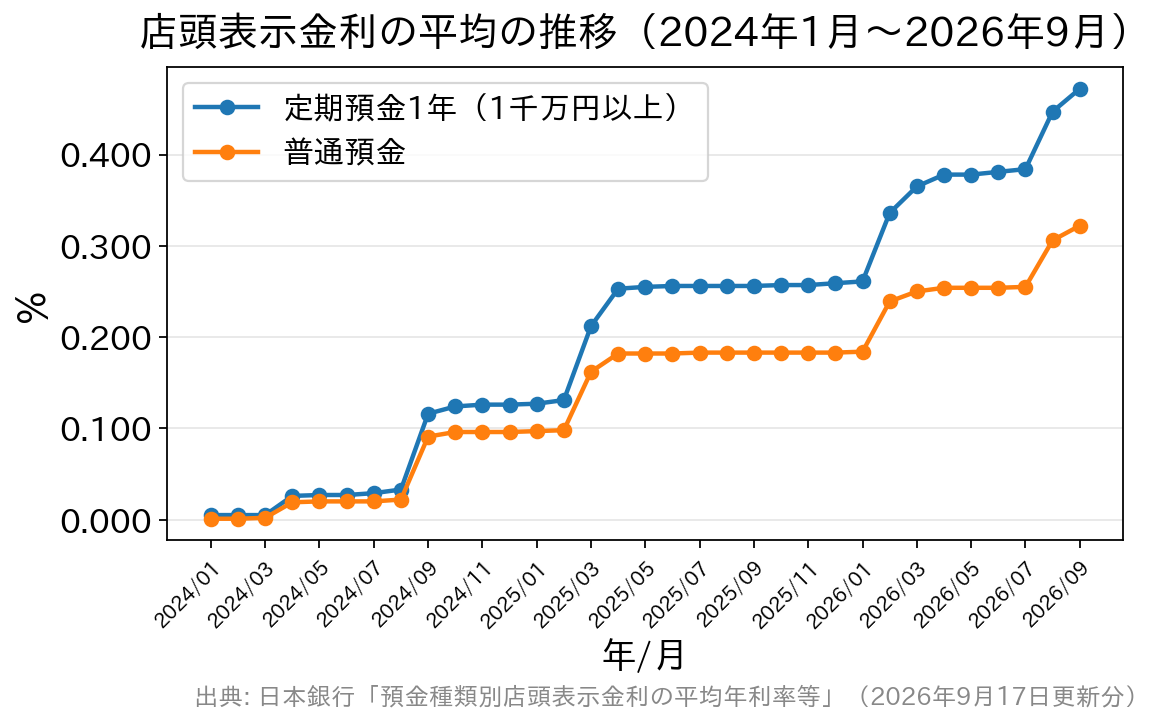
| 時点 | 定期預金1年(1千万円以上)店頭表示金利の平均 | 普通預金の平均 |
|---|---|---|
| 2024年1月 | 0.005% | 0.001% |
| 2024年6月 | 0.027% | 0.020% |
| 2024年12月 | 0.126% | 0.096% |
| 2025年6月 | 0.256% | 0.182% |
| 2025年12月 | 0.259% | 0.183% |
| 2026年6月 | 0.381% | 0.254% |
| 2026年9月 | 0.472% | 0.322% |
出典:日本銀行「預金種類別店頭表示金利の平均年利率等」(2026年9月17日更新分を9月19日に確認)。
6月や12月に段差はなく、上がっているのは2024年4月、2024年9月、2025年3〜4月、2026年2月、2026年8月といった日本銀行の政策変更の後です。直近では日本銀行が2026年9月18日の会合で政策金利を1.25%程度へ引き上げることを決め、新しい方針は9月24日から適用されます(日本銀行「金融市場調節方針の変更について」)。預金金利の水準を動かすのはこちらで、季節ではありません。
キャンペーンの特別金利は、この店頭表示金利の上に「期間限定・条件付き」で乗る別の層です。通常金利と特別金利・優遇金利の関係は別記事で整理していますが、ここで押さえたいのは季節で動くのは特別金利の「有無」であって、金利水準そのものではないという一点です。
判断材料——「待つコスト」と「上乗せの価値」を円に直して比べる
銀行の狙いが分かれば、預ける側の判断も整理できます。問いは「次のボーナス期まで待てばもっと良い条件が出るか」ではなく、待つことで失う利息と、キャンペーンで得られる上乗せのどちらが大きいかです。どちらも次の式で円に直せます。
- 上乗せの価値=預入額 × 上乗せ幅 × キャンペーン期間(月)÷ 12
- 待つコスト=預入額 ×(いま預けられる定期金利 − 普通預金金利)× 待つ月数 ÷ 12
100万円で試算します。年1.0%上乗せの3か月ものなら、上乗せの価値は2,500円(税引後約1,990円)です。一方、2026年9月時点の日銀集計の平均金利(定期1年0.472%・普通0.322%)で2か月待つコストは、差0.150%×2か月分=250円にすぎません。待つこと自体のコストは小さいのが普通です。
ただし、この計算には落とし穴が2つあります。1つは、3か月の上乗せが終わると資金は通常金利に戻るため、1年以上動かさないお金は「3か月の特別金利」ではなく「1年もの以上の通常金利」同士で比べないと答えを間違えること。もう1つは、給与やボーナスが振り込まれた銀行では、その残高が「新規資金」の定義を満たさず対象外になる場合があることです。
| お金の性格 | 比べる物差し | ボーナス期を待つ価値 |
|---|---|---|
| 1年以内に使う予定がある | 短期(3〜6か月)の特別金利の受取額を円で計算 | あり。ただし上乗せは数千円単位が普通で、条件の確認を優先 |
| 1年以上動かさない | 1年もの以上の通常金利(税引後)同士 | 小さい。短期の特別金利より、期間全体の金利水準で選ぶ |
| 使う時期が決まっていない | 普通預金との金利差×置く月数 | 待つコストは小さいが、放置すると普通預金のまま年を越しやすい |
受取額の計算そのものは定期預金キャンペーンの見極め方に、いま出ている条件の一覧はキャンペーン金利の比較一覧にまとめています。この記事の役割は一覧ではなく、「なぜその時期に出るのか」を知ったうえで、待つかどうかを自分の数字で決めることです。
実務上の工夫を1つ挙げるなら、ボーナスの振込先と預け先を分けておくことです。統計が示すとおりボーナスは普通預金に滞留しやすく、他行へ動かす資金は多くのキャンペーンで新規資金として扱われます。振込先の銀行で「そのまま定期にしたら対象外だった」という行き違いを避けられます。
定期預金キャンペーンの時期についてよくある疑問
Q. 夏と冬以外の時期には、定期預金のキャンペーンは出ないのですか?
A. 出ます。新規口座開設者限定の特別金利は通年で提供している銀行があり、退職金向けや周年記念など季節と無関係の企画もあります。ただし、統計上まとまった資金が普通預金に滞留するのは6月と12月だけなので、参加行が増えて条件が出そろうのはこの2回です。
Q. 冬のボーナスのほうが金額は大きいのに、12月に定期預金が増えないのはなぜですか?
A. 統計は理由までは示しませんが、12月に約11兆円増えた個人の普通預金が翌1月に約4兆円減っていることから、年末年始の支出や引き落としに備えて普通預金に置かれたと読むのが自然です。2025年の実績でも、定期預金の増加は夏(7〜8月に+1.2兆円・+1.5兆円)のほうが大きく、12月は+0.2兆円にとどまりました。
Q. 日銀の利上げが決まった直後は、キャンペーンを待たずに預けたほうがよいですか?
A. 店頭表示金利の平均は、政策変更の後に月単位で段階的に上がってきました。改定日と幅は銀行ごとに違うため、預入予定日の適用金利を各行の発表で確かめるのが先です。満期後に自動継続する場合の金利は継続日時点の通常金利になるので、キャンペーンの有無とは切り離して考えます。
Q. 預金が余っているなら、銀行はキャンペーンをやめてしまうことはありますか?
A. 銀行全体では預金が貸出を大きく上回っていますが、事情は銀行ごとに違います。住宅ローンなど貸出を伸ばしている銀行ほど預金の伸びも必要で、口座獲得の手段としての特別金利は続く可能性が高いと考えられます。ただし上乗せ幅や期間は毎回変わるため、前回と同じ条件が出る前提で待つのは避けてください。
まとめ——キャンペーンが見ているのは「銀行の資金繰り」ではなく「あなたの普通預金」
定期預金キャンペーンが夏と冬に集中するのは、賞与が6月と12月に集中し(厚生労働省)、その月だけ個人の普通預金が7〜11兆円増えて滞留する(日本銀行)からです。個人の定期預金はボーナス月でもほとんど動かず、銀行全体の預金は貸出を357兆円上回っています。
したがってキャンペーンは「銀行が資金を欲しがる時期」の印ではなく、「預け先を選び直す人が増える時期」の印です。待つコストは小さい一方、上乗せの価値も数千円単位なので、円に直して比べ、新規資金の定義と満期後の扱いを確認してから動くのが堅実です。金利・キャンペーン条件は随時改定されるため、最新の金利は各行公式サイトでご確認ください。
参考・出典:日本銀行「預金・現金・貸出金」/日本銀行「預金種類別店頭表示金利の平均年利率等」/厚生労働省「毎月勤労統計調査 結果の概要」(いずれも2026年9月19日確認)。