外貨預金の税金は利息と為替差益で別|20万円以下でも住民税
外貨預金の税金は、利息と為替差益で扱いが分かれます。利息は円の預金と同じく20.315%が差し引かれて終わりますが、円に戻したときの為替差益は雑所得として、給与などと合算して税額が決まります。
会社員は、為替差益を含む給与以外の所得が年20万円以下なら所得税の確定申告が不要です。ただし住民税の申告は別に必要です。
当サイトが2026年11月2日に8行の公式案内を確認したところ、差益まで20.315%の源泉分離で終わる為替予約付きの外貨定期は、どの銀行でも見当たりませんでした。
利息は受け取った時点で20.315%が引かれ、申告はいらない
外貨定期の利息は利子所得で、支払いのときに20.315%(所得税15.315%・住民税5%)が源泉徴収されます。円の定期預金と同じく、利息について確定申告をする必要はありません。
2027年分からは所得税の内訳に防衛特別所得税が加わりますが、合計の税率は変わりません。利息の税率の内訳は預金利息の税金20.315%の内訳の記事で説明しています。
円に戻した差益は雑所得になり、給与と合わせて税率が決まる
為替差益とは、外貨を円に戻して受け取った円の金額と、その外貨を買うときに払った円の金額との差のことです。外貨のまま持っている間の値上がりには、税金はかかりません。
国税不服審判所の裁決(平成28年6月2日)は、米ドルの外貨預金を円に替えて払い出したときの為替差益を雑所得と判断しました。所得が生じる時期は、円に替えて払い出したそれぞれの時としています(国税不服審判所 公表裁決事例)。
雑所得は、給与所得などと合計して税額を計算する総合課税です(国税庁 No.1500)。所得税の税率は課税される所得が多いほど上がり、5%から45%までの7段階に分かれています(国税庁 No.2260)。
同じ30万円の差益でも、手元に残る金額は人によって違います。利息と同じく一律で引かれて終わると考えて円に戻すと、翌年の申告や住民税の通知で負担の大きさを知ることになります。
30万円の差益にかかる税金を、所得税率ごとに試算した
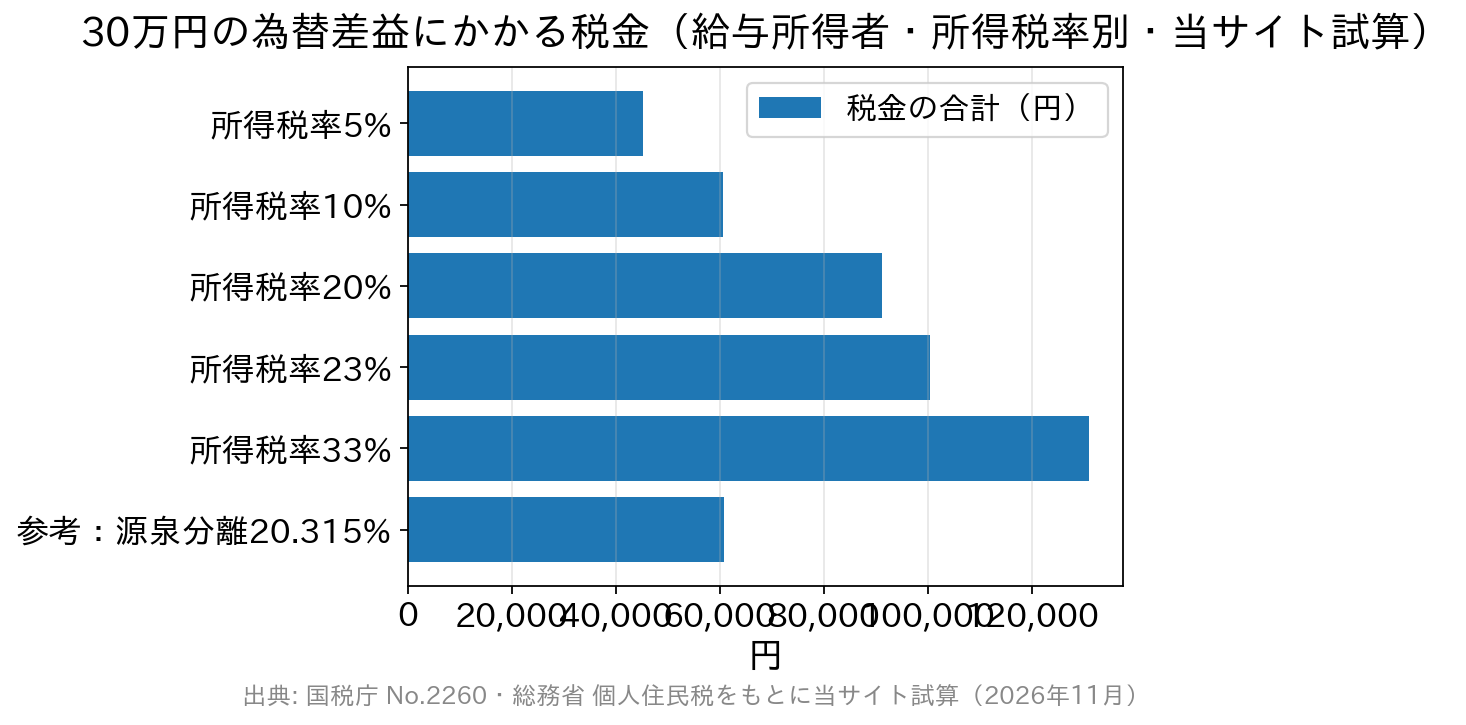
給与所得者が1万ドルを150万円で買って外貨定期に預け、満期後に180万円で円に戻したとします。為替差益は30万円です。
所得税は差益に本人の税率を掛け、復興特別所得税2.1%を加えました。住民税は所得割の標準税率10%(総務省 個人住民税)で計算しています。
| 所得税率 | 所得税(復興特別所得税を含む) | 住民税 | 税金の合計 | 差益に対する割合 |
|---|---|---|---|---|
| 5% | 15,315円 | 30,000円 | 45,315円 | 15.1% |
| 10% | 30,630円 | 30,000円 | 60,630円 | 20.2% |
| 20% | 61,260円 | 30,000円 | 91,260円 | 30.4% |
| 23% | 70,449円 | 30,000円 | 100,449円 | 33.5% |
| 33% | 101,079円 | 30,000円 | 131,079円 | 43.7% |
※当サイト試算。差益を足しても税率の区分が変わらない前提で、各種控除の違いは考えていません。為替手数料は買値と売値に含め、利息は含めていません。
所得税率10%の人の負担は差益の約20%で、利息にかかる20.315%とほぼ同じです。税率5%の人は利息より軽く、課税される所得が330万円以上で税率20%以上の人は、差益の3割以上が税金になります。
比べると、外貨定期の損得は利息と為替の動きだけでは決まりません。円に戻す人の所得によって、同じ円安でも手取りの増え方が変わります。
20万円以下で申告がいらないのは所得税だけ
給与を1か所から受け、年収が2,000万円以下の会社員は、為替差益など給与以外の所得の合計が20万円以下なら所得税の確定申告をしなくてもよいとされています(国税庁 No.1900)。
住民税には、この扱いがありません。仙台市は、給与以外の所得金額が20万円以下の人も個人市県民税の申告が必要と案内しています(仙台市 個人市県民税の申告)。
上の例で差益が15万円だった場合、所得税はかかりませんが、住民税として約1万5,000円がかかる計算です。
年金を受け取っている人も、年金以外の所得が20万円以下で所得税の申告が不要なとき、市県民税の申告が必要になることがあります。
医療費控除やふるさと納税などで確定申告をする年は、20万円以下の差益も申告に含めます。
国税庁は、確定申告をする場合に20万円以下の所得を申告しなくてよいという規定ではないと説明しています(国税庁 No.1900 Q&A)。
差益は、円に戻した年の所得として数えます。12月に戻すか翌年1月に戻すかで、どちらの年の20万円に入るかが変わります。
差損は他の雑所得とだけ差し引ける
円高のときに円へ戻して差損が出た場合、その損失は同じ年の他の雑所得の黒字とは相殺できます。国税庁は、雑所得で生じた損失を他の所得と損益通算することはできないとしています(国税庁 No.1500)。
差損を給与所得から差し引いて、会社で引かれた所得税を取り戻すことはできません。副業の原稿料など黒字の雑所得がある年に限り、確定申告で差損を差し引くと税金が少なくなります。
同じ外貨で預け替えれば差益は出ず、別の外貨や商品に替えると出る
満期になった米ドルを円に替えず、同じ米ドルのまま別の銀行の外貨定期に預けた場合、国税庁は元本の為替差益を所得として認識する必要はないと回答しています(国税庁 質疑応答事例)。
一方、米ドルをユーロなど別の外貨に替えたときは、その時点で差益を所得として認識する必要があります。米ドルの預金を払い出して外貨建てのMMFを買ったときも同じです(国税庁 外貨の交換・外貨建MMF)。
円を通さない取引でも、差益は生じます。金利の高い銀行へドルのまま移すだけなら、差益の計算は円に戻すときまで先送りになります。その場合も、最初に円で買ったときの金額は記録として残しておく必要があります。
預けるときに受取額を円で決めた外貨定期だけは20.315%で終わる
元本と利息を、あらかじめ決めたレートで円に替えて支払うと約束した外貨定期は、差益も利息と同じ20.315%の源泉分離課税です(国税庁 No.1520)。申告の必要はなく、扶養などを判定する合計所得金額にも入りません。
今回確認した8行では、こうした外貨定期は見つかりませんでした。三菱UFJ銀行の為替予約は預けている途中で結ぶもので、同行は差益を雑所得と案内しています。ソニー銀行は、外貨預金で為替予約はできないとしています。
8行の公式案内で、税金の説明と損益を確かめる手段を調べた
2026年11月2日に、メガバンク3行とネット銀行など5行の外貨預金の公式ページ(よくある質問・商品説明書・税金の案内)を開き、同じ項目で比べました。
| 銀行 | 為替差益の説明 | 受取額を円で決める外貨定期 | 損益や取引レートを確かめる手段 |
|---|---|---|---|
| 三菱UFJ銀行 | 雑所得・総合課税 | 見当たらず(為替予約は預入期間中に結ぶもの) | 入出金明細(Eco通帳・取引推移表) |
| 三井住友銀行 | 雑所得・総合課税 | 為替予約の記載なし | 取引レポートから元本(円)を計算する方法を案内 |
| みずほ銀行 | 雑所得・総合課税 | 見当たらず | みずほダイレクトで外貨預金の明細を照会 |
| ソニー銀行 | 雑所得・総合課税 | 為替予約はできない | 損益状況(簡易集計)で直近2年の実現損益を通貨別に表示 |
| auじぶん銀行 | 雑所得・総合課税 | 見当たらず | 取引明細で預入時・払戻時のレートを確認 |
| ドコモSMTBネット銀行 | 雑所得・総合課税 | 見当たらず | 年間損益計算書は発行なし。外貨損益チェッカーで実現損益を表示 |
| PayPay銀行 | 雑所得・総合課税 | 見当たらず | 今回の確認では特定できず |
| イオン銀行 | 雑所得・総合課税 | 為替予約の記載なし | 今回の確認では特定できず |
※2026年11月2日に各行の公式ページで確認。銀行の損益表示は各行独自の計算で、税法上の差益と一致するとは限らないと注記している銀行があります。
8行とも、為替差益は雑所得と案内していました。差益を計算する画面や資料はあっても、申告にそのまま使える年間の損益を出すと書いた銀行はなく、計算は自分で行うことになります。
円に替えるたびに、取引明細で日付と外貨の金額、円の金額を保存しておくと、申告の時期に買値を調べ直す手間が省けます。何回かに分けて買ったドルについて、先の裁決は総平均法に準ずる方法で差益を計算しています。
差益の計算や差損の扱いについての体験談
当編集部が確認したところ、次のような体験談がありました。
- 別の金融機関に米ドルの定期預金があり、確定申告に使う為替差益を手作業で出す必要があるため、証券口座で受け取る配当を円にする設定へ切り替えた。
- 外貨預金で為替差損を出したあと、その損は他の雑所得とだけ足し引きでき、給与からは引けないと知った。
- 満期を迎えた外貨定期の一部を円に戻したとき、わずかな為替の差額も所得として数えることに気づいた。
いずれも個人の体験で、時期や条件により異なります。
扶養や国民健康保険の判定にも差益は入る
源泉分離で終わる利息と違い、雑所得の為替差益は合計所得金額に含まれます。年金で暮らす親が外貨預金を円に戻すと、その年の扶養の判定や国民健康保険料の計算に使う所得が増えることがあります。
預金の利息が扶養や国保の所得に入らない理由は、預金の利息と扶養・国保の所得の記事で説明しています。
円に戻す前に、その年の所得と20万円の線を見積もる
円で使う予定のお金なら、戻す年の給与以外の所得と、差益が20万円を超えるかを先に計算してください。超えそうなときは、円に戻す時期を年をまたいで分けると、所得税の申告が不要になる場合があります。
外貨のまま使う予定があるなら、同じ通貨で預け替える限り差益は出ません。外貨定期の金利を円の定期と比べるときは、往復の為替手数料に加え、差益にかかる税金も差し引いて考える必要があります。
手数料を含めた比べ方は、外貨定期の高金利を円で比べる計算の記事を参考にしてください。
税制と各行の取扱いは記載時点のものです。円に戻す前に、各行の取引明細と国税庁の最新の案内でご確認ください。
参考・出典
- 国税庁 No.1520 金融類似商品と税金
- 国税庁 No.1500 雑所得
- 国税庁 No.1900 給与所得者で確定申告が必要な人
- 国税庁 No.2260 所得税の税率
- 国税不服審判所 平成28年6月2日裁決