財形貯蓄とは|非課税枠550万円の条件と定期預金との違い
財形貯蓄とは、勤務先が制度を導入している会社員・公務員が、給与天引きで積み立てる貯蓄制度です。3種類のうち「財形住宅貯蓄」と「財形年金貯蓄」は、2つ合わせて元利合計550万円まで利息が非課税になります。
非課税の値打ちは金利に比例します。財形の適用金利が「比べたい定期預金の金利×0.79685」を上回るときだけ、手取りで定期預金に勝ちます。以下、誰がどの財形をいくらまで使えるかを一次資料で確認し、手取りで比べる計算の型を示します。
非課税が付くのは住宅と年金の2つ(一般財形は通常どおり課税)
財形貯蓄(勤労者財産形成貯蓄)は、勤労者財産形成促進法にもとづく制度です。勤務先が金融機関と提携し、賃金から天引きして積み立てます。
厚生労働省の案内では、次の3種類に分かれます。一般財形貯蓄には非課税措置がなく、利息には通常どおり20.315%が源泉徴収されます。
| 種類 | 契約できる人 | 積立期間・契約数 | お金の使いみち | 利息の税金 |
|---|---|---|---|---|
| 一般財形貯蓄 | 年齢制限なし | 3年以上・複数契約可 | 自由(開始から1年経てば払出し自由) | 課税(20.315%) |
| 財形住宅貯蓄 | 契約時55歳未満 | 5年以上・1人1契約 | 持家の建設・購入・75万円超のリフォーム | 財形年金と合算で元利合計550万円まで非課税 |
| 財形年金貯蓄 | 契約時55歳未満 | 5年以上・1人1契約 | 60歳以降に5年以上20年以内の年金として受取り | 財形住宅と合算で元利合計550万円まで非課税(保険型は払込額385万円まで) |
出典:厚生労働省「財形貯蓄制度」、国税庁タックスアンサー No.1319 財形年金貯蓄(令和8年4月1日現在法令等)。
3種類は併用できます。非課税枠を持つのは住宅と年金の2つだけで、2つの枠は合算で数えます。
550万円は元本と元加利息の合計で、超えると残高全体の利息が課税に戻る
非課税限度額の数え方には、誤解されやすい点が2つあります。
1つ目は、550万円を「元利合計」で数えることです。厚生労働省の案内は「財形年金貯蓄と財形住宅貯蓄あわせて元利合計550万円」と明記しています。
勤労者退職金共済機構の説明も「元本(預入額+元加利息)550万円まで」です。積み立てた額が550万円に届く前に、元本に組み入れた利息の分だけ早く枠を使い切ります。
2つ目は、限度額を超えると、超えた部分だけでなく残高全体の利息が課税扱いになることです。労働金庫連合会のQ&Aは、いったん課税扱いになると非課税には戻らないと説明しています。
550万円に近づいたら、積立額の減額や積立の中断で調整します(非課税を保つには、最後の預入から2年以内に次の預入が必要です)。
両方を契約する場合は、勤務先を通じて出す「財産形成非課税住宅(年金)貯蓄申告書」で、それぞれの口座限度額を合計550万円以内に自分で割り振ります。
財形年金を生命保険・損害保険・生命共済で積み立てる保険型は、払込ベースで385万円が上限です。残りの165万円は財形住宅側の枠として使えます(国税庁 No.1319)。
使えるのは勤務先に制度がある勤労者(年齢・書類・退職後の扱い)
財形貯蓄は、個人が銀行で申し込める商品とは違います。勤務先で制度が導入されていることが前提で、導入には労使の合意が必要です。導入済みなら雇用形態による限定はなく、パート・契約社員でも利用できます。
非課税の財形住宅・財形年金には、さらに次の条件が付きます(国税庁 No.1316・No.1319)。
- 契約締結時の年齢が55歳未満であること(国内に住所を有すること)
- 勤務先に「給与所得者の扶養控除等申告書」を提出していること(主たる給与の勤務先で契約する)
- 最初の預入日までに「財産形成非課税住宅(年金)貯蓄申告書」を勤務先・金融機関経由で税務署長に提出すること
自営業者・フリーランスは対象外です。会社役員になったときや退職したときも勤労者でなくなるため、新たな積立はできません。財形住宅・財形年金は、退職後一定期間が経つと課税扱いになります。
退職が積立期間の終了後なら、所定の手続きで年金の受取りまで非課税を続けられる場合があります。辞める前に取扱金融機関へ扱いを確認しておくと、課税への切り替わりを避けられます。
転職先に財形制度があれば「勤務先異動申告書」の手続きで継続できます。転職先で同じ金融機関の取扱いがなくても、退職等の日から2年以内なら別の金融機関に預け替えて続けられます。
海外転勤(最大7年間の中断)と3歳未満の子の育児休業には、事前の手続きを条件に、非課税を保ったまま積立を止められる例外があります。
目的外の払出しは過去5年分の利息に課税(災害・高額医療費など5つは例外)
財形住宅・財形年金の非課税は、決めた目的に使うことの見返りです。目的外の払出しには課税が戻り、かかり方は商品の型で異なります(勤労者退職金共済機構の案内)。
- 預貯金型:払出しの日前5年以内に生じた利息に20.315%が課税されます(それより前の利息にはさかのぼりません)。
- 保険型:財形住宅は全期間の差益に課税、財形年金は解約時の差益が一時所得として総合課税になります。
2017年4月以降、次の理由による払出しは、税務署の確認を受ければ非課税のまま引き出せます。
- 本人または生計を一にする親族が所有する家屋が、災害等の被害を受けた
- 本人または生計を一にする親族に支払った年間医療費が200万円を超えた
- 本人が所得税法上の一定の寡婦・寡夫に該当した
- 本人が特別障害者に該当した
- 本人が雇用保険の特定受給資格者・特定理由離職者に該当した
財形住宅の目的内に当たる住宅の要件は、床面積40平方メートル以上です(マンションは専有部分)。中古住宅は1982年1月1日以後の建築または耐震基準適合、リフォームは工事後40平方メートル以上かつ工事費用75万円超が条件です。
古い解説には床面積「50平方メートル以上」と書かれたものが残っていますが、厚生労働省の現行の案内は40平方メートルです。対象は頭金や取得にかかる税金、つなぎ融資の償還までで、返済中の住宅ローンの繰上返済は対象外です。繰上返済に使うと目的外の払出しとなり、預貯金型なら過去5年分の利息に課税されます。
非課税で手取りが上回るのは「定期預金の金利×0.79685」を超えるとき
利息が非課税になる効果は、受け取る利息の20.315%が手元に残ることです。手取り金利で見ると、表面金利の1.255倍相当になります。課税される定期預金と比べるときは、次の1行で決まります。
財形が手取りで有利 ⇔ 財形の金利 > 比べたい定期預金の金利 × 0.79685
財形の金利水準は、多くの金融機関で一般向けの定期預金・定額貯金と同じ店頭表示の金利です。非課税枠が付いた高金利商品とは性格が違います。
ゆうちょ銀行の金利一覧(2026年10月13日現在)では、財産形成定額貯金・財産形成年金定額貯金・財産形成住宅定額貯金の金利は3年以上で年0.710%です。一般の定額貯金(3年以上 年0.710%)と同じ水準です。
同じゆうちょ銀行の定期貯金は、3年もので年0.800%、5年もので年1.000%です。100万円を1年間置いたときの税引後利息を単利で概算すると、次のとおりです(所得税15.315%・住民税5%をそれぞれ円未満切捨て)。
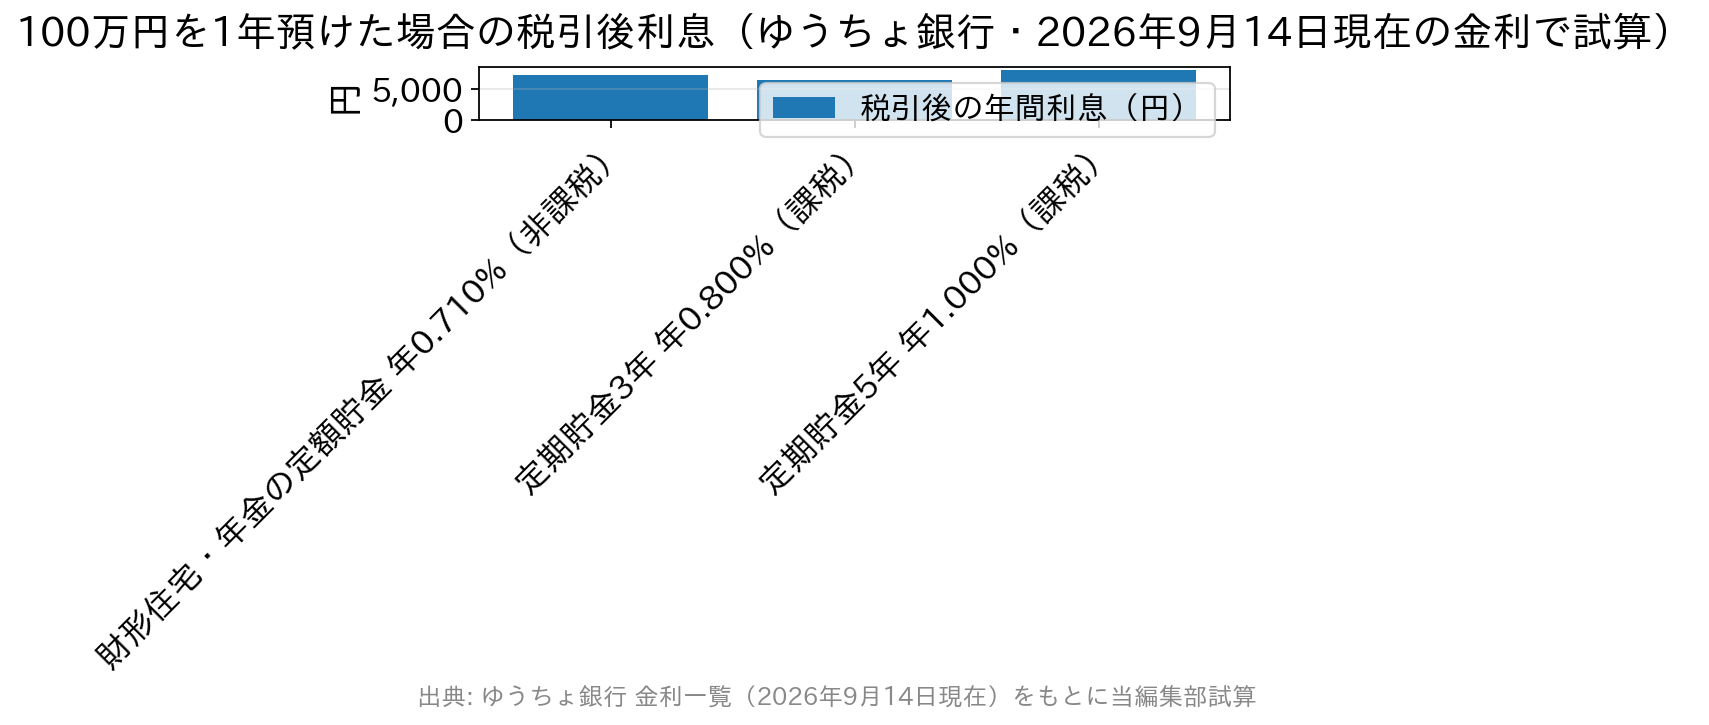
| 預け方(ゆうちょ銀行・2026年10月13日現在) | 表面金利 | 税引後の年間利息(100万円) | 財形(非課税)との差 |
|---|---|---|---|
| 財形住宅・財形年金の定額貯金(3年以上・非課税枠内) | 年0.710% | 7,100円 | (基準) |
| 定期貯金 3年(課税) | 年0.800% | 6,375円 | 財形が+725円 |
| 定期貯金 5年(課税) | 年1.000% | 7,969円 | 定期貯金が+869円 |
表面金利では0.090ポイント低い財形が、税引後では3年ものの定期貯金を上回ります。相手が5年もの(年1.000%)だと、0.79685倍しても年0.797%相当で、課税される定期貯金のほうが手取りは多くなります。
非課税枠を550万円まで使い切っても、効果は年0.710%×550万円=39,050円の利息にかかる税金、約7,900円分です。
ネット銀行の定期預金では、たとえばSBI新生銀行のパワーダイレクト円定期預金100の1年ものが年1.250%です(100万円以上・2026年10月17日時点・税引前)。税引後でも年0.996%相当で、ゆうちょ銀行の財形定額貯金(年0.710%)を上回ります。
金利水準の差が非課税の効果を上回る局面は、珍しくありません。預金利息の税金の内訳と手取り計算は預金利息の税金20.315%の内訳|手取り早見表と非課税のマル優で整理しています。
2027年以降は防衛特別所得税が創設されますが、国税庁の案内では復興特別所得税との合計税率は変わりません。上の計算式もそのまま使えます。
2026年秋は預金金利の改定が続き、比べ直しが必要になる
日本銀行が2026年9月18日に政策金利を1.25%程度へ引き上げると決めた後、各金融機関が預金金利の改定を発表しています(日本銀行「金融市場調節方針の変更について」)。
ゆうちょ銀行は通常貯金の金利を2026年11月9日から0.100%引き上げ、定期性貯金も引き上げを予定すると案内しています。定期性貯金の新しい金利と適用日は、決まりしだい公表するとしています。
三井住友銀行とみずほ銀行も9月18日、普通預金を11月2日から年0.400%→年0.500%に上げると発表し、定期預金も引き上げ予定としました。
財形の金利と、比べる定期預金の金利が同じ日に同じ幅で動くとは限りません。改定の発表が出たら、上の式で並べ直します。財形の適用金利は、勤務先の取扱金融機関で確認します。
財形を選ぶ理由は天引きの強制力と財形持家融資にある
金利の比較で財形が負けることがあっても、財形にしかない機能が2つあります。
1つは、給与から天引きされ、住宅・年金の目的以外では課税を伴わないと引き出せない拘束力です。貯め続ける仕組みとしては、自分で預ける定期預金より強く働きます。
もう1つは財形持家融資です。財形貯蓄(一般・住宅・年金いずれも可)を1年以上続け、残高50万円以上などの要件を満たすと、残高の10倍(最高4,000万円)かつ費用の90%以内を借りられます。
融資の利率は5年固定制で、年2.830%です(2026年10月1日から・厚生労働省「勤労者財産形成促進制度」)。7月の年2.530%から0.300%上がりました。利率は1・4・7・10月に見直され、勤務先経由の転貸融資で従業員に適用される利率は勤務先で確認します。
判断は次の順番で進めると、迷う点が減ります。
- 勤務先に財形制度があるかを、人事・福利厚生の担当に確認する。なければ選択肢に入らず、手取りを増やす手段は金利の高い定期預金を選ぶことと、対象者ならマル優・特別マル優になります。
- 使いみちが持家か60歳以降の生活費に決まっていて、5年以上動かさない資金かを確かめる。決まっているなら財形住宅か財形年金で、非課税枠と財形持家融資の資格を取りに行く価値があります。未定なら、一般財形は課税される点で定期預金と同じです。
- 財形の適用金利を取扱金融機関で確かめ、候補の定期預金の金利×0.79685と比べる。財形が上なら非課税枠内で財形、下なら定期預金のほうが手取りは多くなります。
- 55歳未満のうちに契約する。契約時年齢の制限と5年以上の積立期間があるため、定年間際に非課税枠だけを取りに行くことはできません。
- 預金保険の枠を確認する。預貯金型の財形は、同じ金融機関の他の預金と合算して元本1,000万円までが保護の対象です。保険型・投資信託型の財形は預金保険の対象外です。
1,000万円の線引きの考え方は預金保険制度(ペイオフ)とは?1,000万円の保護と分散の考え方で扱っています。
老後資金という目的が同じでも、財形年金は利息の非課税、iDeCoは掛金の所得控除と、効き方が違います。まとまった余裕資金を安全に置くなら、最低金利保証と中途換金の条件を持つ個人向け国債も候補です。比較は個人向け国債と定期預金はどちらが有利?利率と中途換金で比較にまとめています。
まとめ(非課税枠は住宅か年金で使い、金利を0.79685倍して比べる)
財形貯蓄の非課税枠550万円を使えるのは、勤務先に制度がある55歳未満の勤労者が、財形住宅か財形年金を選んだ場合です。一般財形には付きません。
枠は2つ合算の元利合計で、超えると残高全体の利息が課税に戻ります。非課税の効果は「相手の金利×0.79685」を上回るかで測れる大きさで、金利の高い定期預金のほうが手取りで上回ることもあります。
財形を選ぶ理由は、天引きの拘束力と財形持家融資の資格です。秋以降は預金金利の改定が続くため、発表のたびに比べ直します。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。