定期預金とは?普通預金との違い・期間別の金利と中途解約の注意点
定期預金は、預け入れる期間を先に決めておく代わりに、普通預金より高い金利が付く預金です。
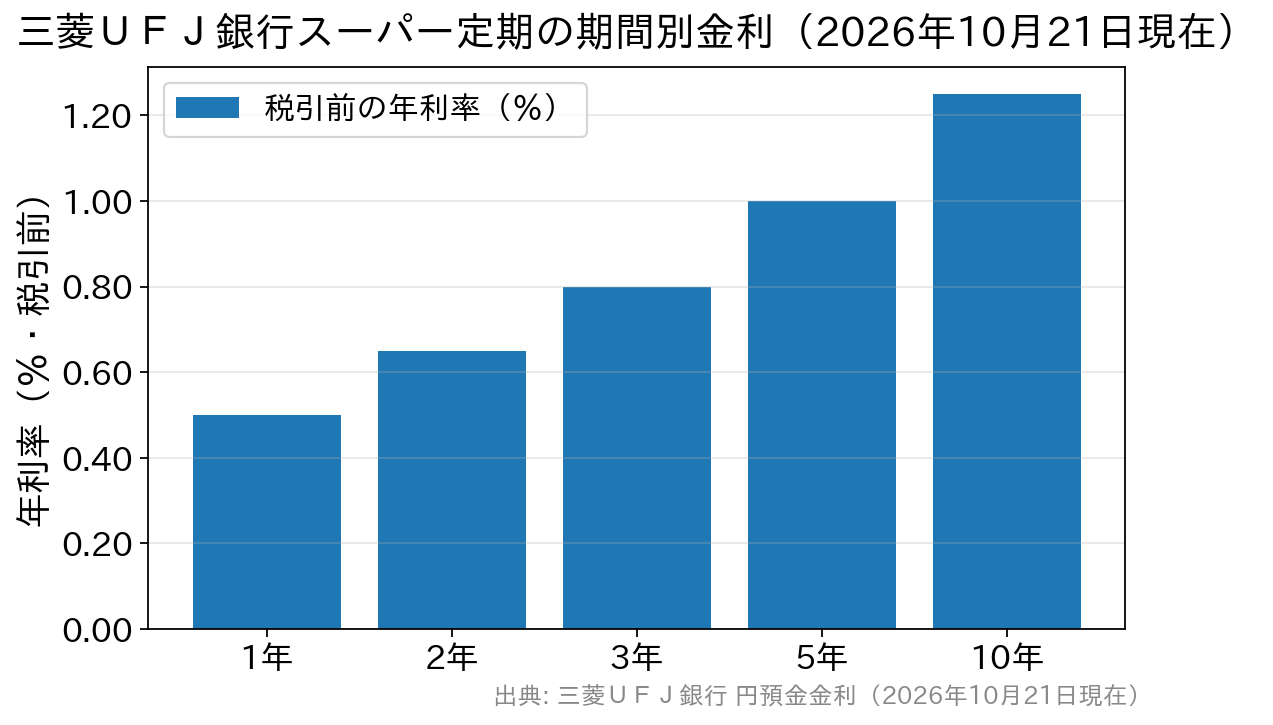
三菱UFJ銀行では普通預金が年0.4000%、スーパー定期は1年が年0.5000%、5年が年1.0000%です(2026年10月時点・税引前)。
受け取る利息は、預ける期間の長さと、満期の前に引き出すかどうかで変わります。期間は使う時期から逆算して決め、途中で解約すると中途解約利率に下がる点を知ったうえで預けてください。
定期預金と普通預金の違いは引き出しの自由と金利の決まり方
定期預金の金利が普通預金より高いのは、銀行がいつまで預かれるかを見込めて、融資などに計画的に回せるからです。
預金者の側は、いつでも引き出せる自由を一定期間手放す代わりに、上乗せされた金利を受け取ります。
| 項目 | 普通預金 | 定期預金 |
|---|---|---|
| 預入期間 | 定めなし | 1ヵ月〜10年など、あらかじめ決める |
| 引き出し | いつでも自由 | 原則は満期まで。途中で解約すると利率が下がる |
| 金利 | 低め(変動金利) | 高め |
| 金利の変わり方 | 金融情勢に応じて随時見直される | 預け入れた時点の利率が満期まで適用される |
| 向いているお金 | 生活費・すぐ使う予定のあるお金 | 当面使う予定のない余裕資金 |
普通預金は金利が上がればその後の利息も自動で増えます。定期預金は、預け入れた時点の利率が満期まで続きます。金利が下がる時期には有利に、上がる時期には不利に働きます。
預入期間が長いほど金利は高い(2026年10月時点)
定期預金の金利は、預入期間が長いほど高く設定されています。超低金利が続いた時期には、短い期間と長い期間の差がほとんどありませんでした。
2026年10月時点では、期間による差がはっきり出ています。三菱UFJ銀行のスーパー定期は1年 年0.5000%・2年 年0.6500%・3年 年0.8000%・5年 年1.0000%・10年 年1.2500%です。
ゆうちょ銀行の定期貯金も1年 年0.500%・3年 年0.800%・5年 年1.000%・10年 年1.250%で、同じ金利です。1年と10年では年0.750%の差があります。
背景には日本銀行の利上げがあります。日銀は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度に引き上げました。
新しい水準は9月24日から適用されています(日本銀行「金融市場調節方針の変更について」)。
これを受けて、三菱UFJ銀行は普通預金金利を2026年11月2日から年0.40%→年0.50%へ引き上げると発表しています。ゆうちょ銀行も11月9日から通常貯金を年0.500%に改定する予定です。
今後も金利が上がり続けるかどうかは分かりません。長く預けるほど得とは限りません。
大手行・ゆうちょ銀行・ネット専用商品の定期預金金利
店頭の金利は大手行とゆうちょ銀行でほぼそろい、インターネット専用の商品はそれより高めです。いずれも税引前の年利率で、預入額や申込方法に条件があります。
| 金融機関・商品 | 1年もの | 5年もの |
|---|---|---|
| ゆうちょ銀行 定期貯金 | 年0.500% | 年1.000% |
| 三菱UFJ銀行 スーパー定期 | 年0.5000% | 年1.0000% |
| SBI新生銀行 パワーダイレクト円定期預金30 (インターネット限定・30万円以上) | 年1.250% | 年1.950% |
※ゆうちょ銀行は2026年10月19日現在、三菱UFJ銀行・SBI新生銀行は2026年10月21日現在の各行の金利一覧によります。
同じ1年ものでも、金融機関と申込方法で2倍以上の差がつくことがあります。高い金利には、インターネット申込限定や最低預入額30万円以上といった条件が付いています。
比べるときは、預入期間・最低預入額・申込方法(店頭かネットか)・キャンペーンか通常金利かの4点をそろえてください。個別行の金利はSBI新生銀行の円定期と2週間満期預金やauじぶん銀行の定期預金金利の記事で紹介しています。
キャンペーン金利・特別金利で確かめる4つの条件
高い金利の多くは、期間や対象者を限った特別金利です。たとえばSBI新生銀行のスタートアップ円定期預金は、3ヵ月もの・1年ものとも年1.700%です(2026年10月時点・インターネット30万円以上、店舗500万円以上)。
ただし使えるのは口座開設月を含む当初3ヵ月目の月末までで、新しく口座を開いた人向けの一度きりの金利です。同じ銀行のネット専用の1年もの(年1.250%)より高い代わりに、期間が限られています。
キャンペーン定期で確かめる点は、どの銀行でも次の4つです。
| 項目 | 起こりうること |
|---|---|
| 受付終了の条件 | 募集額に達した時点で、期間中でも受付を終える場合がある |
| 満期後の扱い | 特別金利は初回の預け入れだけで、継続後はその時点の店頭金利になる商品が多い |
| 中途解約したとき | 特別金利は適用されず、所定の中途解約利率になる |
| 預けるお金の条件 | 他行からの新たな資金に限る、最低預入額や対象店舗を決めている、など |
1つの銀行のキャンペーンだけを見て、定期預金全体が有利になったとは判断できません。金利の高いプランほど、資金の出どころや預入額の条件が厳しくなる傾向があります。
円定期預金と外貨定期・仕組預金の違い
定期預金には円定期預金と外貨定期預金があります。仕組預金(デリバティブを組み込んだ預金)も期間を決めて預ける商品です。この記事で定期預金というときは、円定期預金を指しています。
外貨定期預金は、円に戻すときの為替相場によって元本割れすることがあり、預金保険の対象外です。仕組預金は銀行が満期を延長できる、中途解約が制限されるなどの条件があり、解約時に元本を下回ることがあります。
金利の高さだけで円定期預金と同じものとして比べず、商品名と説明書で種類を確認してください。
中途解約すると利息は中途解約利率で計算し直される
満期日より前に解約すると、約束した金利は適用されず、中途解約利率(期限前解約利率)という低い金利で利息が計算し直されます。元本は減りませんが、上乗せされた金利の大半はなくなります。
ゆうちょ銀行の定期貯金も、途中で払い戻すと預入期間内払戻利率という所定の利率になります。銀行ごとの計算ルールは定期預金の中途解約利率を主要3行で比較した記事で紹介しています。
商品によっては一部だけ解約できるものもあります。一部解約の扱いは、商品ごとの説明書に書かれています。
金利引き上げのニュースが出ても、すでに預けている定期預金に新しい金利は適用されません。預入時の利率(約定利率)が満期まで続き、自動継続の場合は継続日の利率になります。
満期の扱いは申込時に選びます。自動継続(元利継続・元金継続)なら継続日の利率で預け直され、満期受取なら普通預金に入金されます。満期日を控えておけば、意図しない期間での継続を避けられます。
金利が上がる時期は、満期を迎えたお金から新しい金利で預け直す方法と、1年・2年・3年に分けて毎年どれかが満期を迎えるように預ける方法があります。
円定期預金は預金保険で元本1,000万円と利息等まで保護
円定期預金は元本が保証され、預金保険制度(ペイオフ)の対象です。一般預金等は、1金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます(預金保険機構)。
| 項目 | 内容 |
|---|---|
| 決済用預金は全額保護 | 無利息・要求払い・決済サービスを提供できることの3要件を満たす預金(当座預金、利息の付かない普通預金など)は全額が保護されます |
| 名寄せは金融機関ごと | 同じ金融機関に複数口座があっても合算して1人1,000万円までで判定されます |
| 対象外の預金 | 外貨預金は対象外です。仕組預金は上乗せ利息の部分が保護の対象外になるなど、商品ごとに扱いが異なります |
元本1,000万円を超える部分は、破綻した金融機関の財産の状況に応じて支払われ、一部がカットされることがあります。
まとまった資金は、1金融機関あたり元本1,000万円と満期までの利息に収まるように分けてください。分け方は預金保険制度(ペイオフ)と分散の考え方の記事で解説しています。
100万円を1年預けたときの税引後の利息
預金の利息からは20.315%(所得税と復興特別所得税15.315%・住民税5%)が源泉徴収され、確定申告は要りません。手取りは表示金利より約2割少なくなります。
| 1年ものの金利(税引前) | 税引後の年利(概算) | 100万円・1年の税引後利息(概算) |
|---|---|---|
| 年0.400%(大手行の普通預金) | 約0.319% | 約3,187円 |
| 年0.500%(大手行・ゆうちょ銀行の1年定期) | 約0.398% | 約3,984円 |
| 年1.250%(ネット申込専用の1年定期の例) | 約0.996% | 約9,961円 |
| 年1.700%(新規口座開設者限定の1年定期の例) | 約1.355% | 約13,546円 |
※税引後の年利は表示金利に0.79685を掛けた概算です。実際の利息は預入日・満期日・利払方法などで変わります。
普通預金に置いたままの場合と年1.250%の定期に預けた場合の差は、100万円・1年で税引後約6,800円です。500万円なら同じ条件で約3万3,900円の差になります。
使う時期で預け先を分ける
定期預金は、手元のお金をすべて入れる商品ではありません。使う時期で3つに分けると、期間を決めやすくなります。
| お金の種類 | 目安 | 預け方 |
|---|---|---|
| 生活防衛資金 | 生活費の3〜6ヵ月分 | 普通預金。急な出費にすぐ使えることを優先 |
| 使う時期が決まっているお金 (教育資金・住宅の頭金・車の買い替えなど) | 1〜5年以内に使う | 使う時期に合わせた期間の定期預金 |
| 当面使う予定のない余裕資金 (退職金の一部など) | 5年以上 | 長期の定期預金のほか、期間を分けて預けて金利変動の影響をならす方法もある |
満期が使う時期より後にならないように期間を決めてください。中途解約利率になると、上乗せされた金利の大半を失うからです。
定期預金を選ぶときの確認事項
- 使う時期から預入期間を決める
- 金利は税引後の金額に直して比べる
- 最低預入額・申込方法・キャンペーン条件をそろえて比べる
- 1金融機関あたり元本1,000万円と利息の範囲に収める
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。