定期預金の相続税評価額|既経過利子と中途解約利率で計算する
相続税の申告で定期預金を計上するときは、証書や通帳に載っている元本に、亡くなった日に解約したと仮定して受け取れる利息を税引後で足した額が評価額になります。財産評価基本通達203の定めで、この利息を既経過利子と呼びます。
既経過利子は、満期まで預けた場合の約定利率でなく中途解約利率で計算します。1,000万円・年0.5%(仮定)の1年ものを約8か月で相続した場合、元本に足す額は1万4,000円ほどです。
評価額は「元本+税引後の既経過利子」で決まる
通達203は、預貯金の価額を、相続開始日の預入高と、同じ日に解約した場合に支払を受けられる既経過利子から源泉所得税相当額を引いた額との合計としています。
式にすると、評価額=元本+(既経過利子−源泉所得税相当額)です。国税庁の相続税の申告要否判定コーナーも、相続開始日の預入残高と税引後の既経過利子の合計で評価するとしています。
相続人が実際に解約したかどうかは関係ありません。満期まで置いておく場合でも、評価は亡くなった日に解約したという仮定で計算します。
既経過利子に使うのは、約定利率より低い中途解約利率
足すのは「解約したら受け取れる利息」なので、使う利率は満期前に解約したときに銀行が適用する中途解約利率です。満期まで預けた場合の約定利率は使いません。
中途解約利率は、実際に預けていた期間に応じて、約定利率に一定の割合を掛けて決まります。三井住友銀行のスーパー定期(2026年8月17日現在の商品説明書)で、約定期間が3年未満の場合は次のようになっています。
| 実際に預けていた期間 | 中途解約利率 |
|---|---|
| 6か月未満 | 解約日の普通預金利率 |
| 6か月以上1年未満 | 約定利率×50% |
| 1年以上3年未満 | 約定利率×70% |
※約定利率に割合を掛けた結果が解約日の普通預金利率を下回るときは、普通預金利率で計算します。割合は銀行と預入期間ごとに異なります。
約定利率で日割りした利息をそのまま足すと、評価額を実際より高く申告することになります。銀行ごとの方式の違いは、中途解約利率の決まり方と計算例の記事で紹介しています。
1,000万円・1年ものを約8か月で相続した場合の計算
元本1,000万円、約定利率年0.5%(仮定)の1年ものを預け、243日目(約8か月)に相続が始まった例を考えます。上の表に当てはめると、中途解約利率は年0.25%です。
解約日の普通預金利率が年0.25%より低いことを前提にすると、既経過利子は1,000万円×0.25%×243÷365で16,643円(円未満切り捨て)になります。
ここから所得税と復興特別所得税の15.315%にあたる2,548円を引いた14,095円が、元本に足す額です。計算の方法による違いは、下の表のとおりです。
| 計算の方法 | 元本に足す額 | 評価額 |
|---|---|---|
| 元本だけを書く | 0円 | 10,000,000円 |
| 約定利率年0.5%で日割り(税引後) | 28,190円 | 10,028,190円 |
| 中途解約利率年0.25%で日割り(税引後・通達203の方法) | 14,095円 | 10,014,095円 |
※税引後は15.315%を差し引いた額。利息は1年を365日とする日割りで、円未満を切り捨てた概算です。
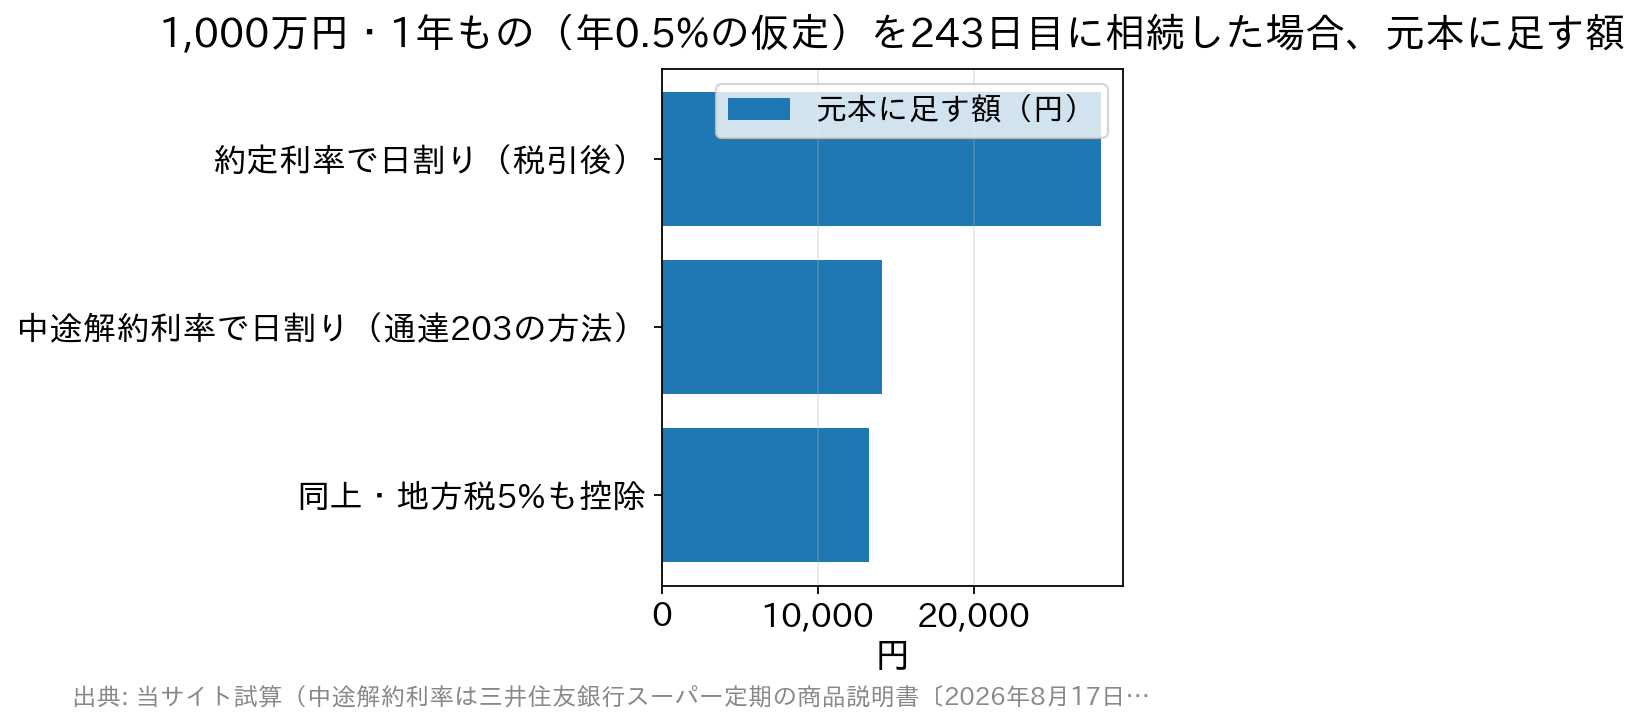
元本だけを書けば過少申告、約定利率で日割りすれば過大な申告になります。差は数万円でも、相続税の対象になる財産の額そのものが変わります。
差し引く税額は15.315%で、地方税分の扱いは申告前に確認する
預貯金の利子からは、所得税と復興特別所得税をあわせて15.315%、ほかに地方税5%が源泉徴収されます(国税庁 タックスアンサーNo.1310)。
2027年分からは国の税の内訳に防衛特別所得税が加わりますが、国の税をあわせた15.315%の率は変わりません。
通達203の文言は「所得税の額に相当する金額」を引くとしていて、国税庁の質疑応答事例は復興特別所得税の分も含めて計算すると示しています(国税庁 質疑応答事例)。
地方税5%も引くかどうかは、この2つの資料には書かれていません。上の例で地方税分も引くと、元本に足す額は13,263円で、差は832円です。
金額の差は小さいものの、申告書の数字は1つに決める必要があります。どちらで計算するかは、申告を依頼する税理士か所轄の税務署に確認してください。
普通預金は残高のままでよく、定期性の預金は利息が少なくても省けない
通達203のただし書きは、定期預金・定期郵便貯金・定額郵便貯金以外の預貯金について、既経過利子が少額なら預入高で評価するとしています。
普通預金や通常貯金は、多くの場合、相続開始日の残高をそのまま評価額に使えます。
定期預金と、定期・定額の郵便貯金は、このただし書きの対象に入っていません。金利が低く利息が数百円にとどまる場合でも、既経過利子を計算して元本に足します。
家族名義でも、実質は亡くなった人の預金と判断される定期預金は、同じ方法で評価して相続財産に加えます。判断の基準は、家族名義の定期預金が名義預金とみなされる基準で解説しています。
既経過利子の証明は、残高証明書と一緒に銀行へ依頼する
既経過利子は自分でも計算できますが、銀行に証明を頼めば、中途解約利率の当てはめを自分で調べる必要がなくなります。
依頼できるのは相続人や遺言執行者などで、亡くなった人の死亡と依頼する人の立場がわかる戸籍謄本などが必要です。残高証明書を申し込むときに、既経過利息の証明もあわせて申し出てください。
| 銀行 | 残高証明書 | 既経過利息の証明 | 届くまでの目安 |
|---|---|---|---|
| みずほ銀行 | 1通880円(税込) | 別途1通2,200円(税込) | 約2週間 |
| 三井住友銀行 | 1通880円(税込) | 残高証明書の依頼時に申し出る | 約1週間〜10日 |
※各行公式サイトの相続手続の案内(2026年10月21日時点)による。みずほ銀行の既経過利息証明手数料は2024年10月1日に新設されたものです。
みずほ銀行の依頼書では、既経過利息の証明の対象は定期預金とされ、計算の結果が0円でも手数料は返却されません。定期預金の無い銀行では、残高証明書だけの依頼で済みます。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です(国税庁 No.4205)。口座のある銀行が多いときは、証明書の依頼を一度にまとめて済ませておくと集計が遅れません。
窓口では、払戻しの手続きと必要書類が重なります。遺産分割の前に一部を引き出す方法は、遺産分割前の払戻し制度の使い方の記事で紹介しています。
申告が要らない家庭では、既経過利子の証明も要らないことがある
相続税の基礎控除は、3,000万円+600万円×法定相続人の数です(国税庁 No.4152)。財産の合計がこの額以下なら、申告も納税も必要ありません。
既経過利子を求めるのは、相続税の評価額を出すためです。合計が基礎控除を明らかに下回るなら、遺産分割に必要な残高証明書だけを取り、2,200円の証明手数料を省く判断もできます。
反対に、基礎控除の近くにある家庭では、数千円から数万円の既経過利子でも申告の要否が変わる場合があります。この場合は、定期預金のある口座すべてで証明を取ってください。
満期が近い定期預金は、分割のための解約を急がない
評価額は中途解約利率で決まりますが、相続人が実際に受け取る利息は、いつ払い戻すかで変わります。満期を迎えてから払い戻せば、満期までの利息は約定利率で計算されます。
先の例で243日目に解約した利息は税引前16,643円で、満期まで置いた場合の50,000円の約3分の1です。遺産分割の話し合いに時間がかかるなら、満期を待ってから払い戻すほうが受け取る額は多くなります。
亡くなった日より後に付いた利息は、相続税の評価には入りません。満期の利息は受け取るときに20.315%が源泉徴収され、課税はそこで終わります。
税率・手数料・利率は記載時点のものです。申告の前に、各行の商品説明書と国税庁の最新の案内でご確認ください。
参考・出典
- 国税庁 財産評価基本通達 第6節 その他の財産(203 預貯金の評価)
- 国税庁 相続税の申告要否判定コーナー 預貯金の評価方法
- 国税庁 質疑応答事例 源泉徴収されるべき所得税の額に相当する金額(復興特別所得税の取扱い)
- 国税庁 No.1310 利息を受け取ったとき(利子所得)
- 国税庁 No.4152 相続税の計算
- 国税庁 No.4205 相続税の申告と納税