ゆうちょ銀行の定期貯金金利と利息シミュレーション|郵便局で預ける前に
ゆうちょ銀行(郵便局)の定期貯金は、1年もの年0.500%、5年もの年1.000%、10年もの年1.250%です(2026年10月5日現在・税引前)。1年ものは3メガバンクのスーパー定期1年(三菱UFJ銀行は年0.500%)と同じ水準です。
普通預金にあたる通常貯金は年0.400%で、2026年11月9日に年0.500%へ上がります。定期性貯金も引き上げを予定していますが、対象商品・新しい金利・適用日は10月11日時点で未発表です。
預入限度額は通常貯金1,300万円・定期性貯金1,300万円です。ゆうちょ銀行は2026年10月、通常貯金の限度額撤廃を政府の郵政民営化委員会に要望しました。撤廃の可否や時期は決まっていません。
このページでは、定期貯金の種類と金利、100万円・1,000万円の利息シミュレーション、定額貯金との違い、中途解約時の利率を、時点を添えて整理します。
ゆうちょ銀行の成り立ち
ゆうちょ銀行は、郵政民営化法にもとづいて生まれた銀行です。2006年に準備会社の株式会社ゆうちょが設立され、2007年10月に株式会社ゆうちょ銀行として業務を始めました。
前身の郵便貯金は、国の事業として長く続いてきました。そのため「貯金」という呼び方や、預入限度額があることなど、一般の銀行と異なる点がいくつか残っています。
郵便局の定期預金は、ゆうちょ銀行の定期貯金
「郵便局の定期預金」として案内される商品は、ゆうちょ銀行の定期貯金です。郵便局の貯金窓口は、ゆうちょ銀行の委託を受けた日本郵便などが銀行代理業として運営しています。
そのため、郵便局で預けてもゆうちょ銀行の店舗で預けても、適用される金利は同じです。預金保険の保護や預入限度額も、ゆうちょ銀行の預け入れとして合算されます。
「貯金」と「預金」の違い
ゆうちょ銀行に預けるお金は「貯金」、一般の銀行に預けるお金は「預金」と呼ばれます。商品としての性質に大きな違いはありません。
破綻したときの保護も同じです。ゆうちょ銀行は2007年10月の民営化以降、預金保険制度の対象金融機関です。1金融機関あたり預金者1人につき元本1,000万円までと破綻日までの利息等が保護されます(出典:預金保険機構「預金保険制度の概要」)。
JAバンクや漁協の貯金は、預金保険制度とは別の農水産業協同組合貯金保険制度の対象です。保護の考え方は同じですが、ゆうちょ銀行は預金保険制度のほうに入ります。保護の範囲は預金保険制度(ペイオフ)の解説で詳しく扱っています。
預金と貯金は生い立ちと目的が違った
郵便貯金が始まったのは1875年(明治8年)です。近代化を進める政府が庶民の貯蓄を集め、国の事業の資金として活用する仕組みでした。
一方、銀行は1873年(明治6年)に始まり、1882年(明治15年)に中央銀行として日本銀行が設立されました。銀行に集まった資金は、各行の判断で主に企業への融資に回されていました。
ほぼ同じ時期に生まれた「貯金」と「預金」は、集めたお金の使い道が違っていたわけです。この違いが、いまの呼び方として残っています。
ゆうちょ銀行の定期貯金の種類
| 定期貯金 | いわゆる定期預金です。1,000円以上1,000円単位で預けられ、期間は1か月・3か月・6か月・1年・2年・3年・4年・5年・10年から選びます。3年未満は単利、3年以上は半年複利で計算されます。 |
|---|---|
| 担保定期貯金 | 通常貯金の残高が不足したとき、この定期貯金を担保に自動で貸し付けを受けられる機能が付いた定期貯金です。基本的な商品性は定期貯金と同じですが、1か月は選べません。 |
| 自動積立定期貯金 | 通常貯金から自動で定期的に積み立てる定期貯金です。期間は3か月〜5年から選び、年6回まで積立額を変える特別月を設定できます。 |
| 満期一括受取型定期貯金 | 満期日を指定して積み立てる定期貯金です。満期日は初回の積立日から3年以内で設定し、元本と利息をその日にまとめて受け取ります。 |
| ニュー福祉定期貯金 | 障害基礎年金や遺族基礎年金などを受け取っている人が利用できる1年ものの定期貯金です。2026年10月5日現在の金利は年0.600%(税引前)で、通常の1年もの(年0.500%)より年0.100%高く設定されています。 |
ゆうちょ銀行の定期貯金の金利(2026年10月5日現在)
ゆうちょ銀行の金利一覧に掲載されている定期貯金の金利です(年率・税引前)。2026年は2月と8月に引き上げがあり、5月には10年定期貯金(半年複利)の取り扱いが始まりました。
| 預入期間 | 定期貯金 | 満期一括受取型 | ニュー福祉定期貯金 |
|---|---|---|---|
| 1か月 | 0.500% | 0.500% | ー |
| 3か月 | 0.500% | 0.500% | ー |
| 6か月 | 0.500% | 0.500% | ー |
| 1年 | 0.500% | 0.500% | 0.600% |
| 2年 | 0.650% | 0.650% | ー |
| 3年(半年複利) | 0.800% | 0.800% | ー |
| 4年(半年複利) | 0.900% | ー | ー |
| 5年(半年複利) | 1.000% | ー | ー |
| 10年(半年複利) | 1.250% | ー | ー |
※年率・税引前。ゆうちょ銀行「金利一覧」の2026年10月5日現在の表示によります(2026年10月11日確認)。
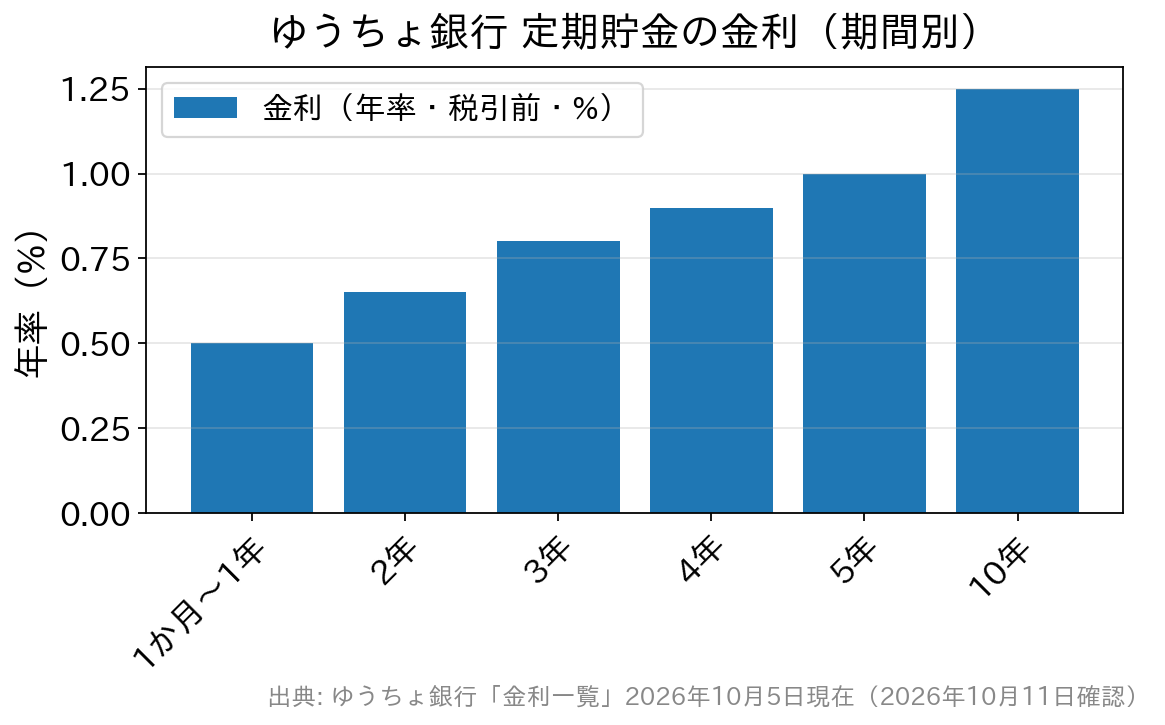
1年以下はどの期間も年0.500%で横並びです。2年から上がり始め、5年で年1.000%、10年で年1.250%になります。
11月9日の改定で通常貯金も年0.500%になると、1年以下の定期貯金との金利差はなくなります。定期性貯金の改定内容が発表されるまでは、短い期間の定期貯金に預ける利点は小さい状態です。
11月9日の金利引き上げと、定期貯金への影響
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を1.25%程度へ引き上げました(出典:日本銀行「当面の金融政策運営について」2026年9月18日)。
ゆうちょ銀行は同じ日に、通常貯金と通常貯蓄貯金を11月9日から0.100%引き上げると公表しました。改定後は年0.500%です。すでに預けている通常貯金にも、11月9日から新しい金利が付きます。
定期性貯金(定期貯金・定額貯金など)についても、引き上げを予定していると案内しています。ただし対象商品・改定後の金利・適用日は確定しだい公表するとしており、10月11日時点では数字が出ていません。
定期貯金は預けた時点の金利が満期まで続くため、改定前に預けた分には新しい金利は付きません。近く預ける予定がある場合は、改定の発表を待つか、期間を短めにして満期で預け直すかを比べて決めます。
定期貯金と定額貯金の違い
ゆうちょ銀行には、名前の似た「定額貯金」があります。仕組みが異なるため、資金を使う時期に合わせて選び分けます。
| 比較の観点 | 定期貯金 | 定額貯金 |
|---|---|---|
| 預入期間 | 1か月〜10年から選んで指定 | 最長10年(預入から6か月経過後はいつでも払い戻し可) |
| 金利の決まり方 | 選んだ期間に応じた固定金利 | 預けた期間に応じて6か月ごとに段階的に上がる(半年複利) |
| 金利(2026年10月5日現在・税引前) | 1年0.500%/3年0.800%/5年1.000%/10年1.250% | 6月以上1年未満0.425%/1年以上1年6月未満0.450%/3年以上0.710% |
| 向いている資金 | 満期まで動かさないと決めた資金 | 使う時期が読めないが、半年は動かさない資金 |
※定額貯金は6か月を過ぎれば払い戻しの不利がない分、同じ期間の定期貯金より金利は低めです(3年以上0.710%に対し、3年の定期貯金は0.800%)。
使う時期が決まっている資金は定期貯金、時期が読めない資金は定額貯金という分け方になります。定額貯金も11月以降の定期性貯金の改定対象に入る可能性がありますが、内容は未発表です。
利息シミュレーション(100万円・1,000万円を預けた場合)
2026年10月5日現在の金利で、100万円を各期間預けた場合の利息を概算しました(税率20.315%)。
| 預入期間 | 金利(税引前) | 利息(税引前) | 利息(税引後) |
|---|---|---|---|
| 1年 | 0.500% | 5,000円 | 約3,984円 |
| 3年(半年複利) | 0.800% | 約24,241円 | 約19,316円 |
| 5年(半年複利) | 1.000% | 約51,140円 | 約40,751円 |
| 10年(半年複利) | 1.250% | 約132,707円 | 約105,748円 |
※税引後は税引前利息×(1-20.315%)の概算です。2年以下は元本×金利×年数、半年複利は元本×(1+年利率÷2)の(2×年数)乗で計算しています。実際の利息は端数処理などで異なります。ゆうちょ銀行は半年複利の年平均利回り(元金100万円・税引前)を3年0.808%・5年1.023%・10年1.328%と表示しています。
半年複利とは、6か月ごとに利息を元本に組み入れ、次の6か月は増えた元本に利息を付ける計算です。期間が長いほど、単利との差が広がります。
退職金などで1,000万円を預けると、税引後の利息は1年もので約39,842円、5年もので約407,510円、10年もので約1,057,482円です。1,000万円は預金保険の保護上限(元本)と同じ額になります。
長期の固定金利には注意点もあります。預けたあとに金利が上がっても、満期まで預入時の金利のままです。2026年は2月・8月と引き上げが続き、11月以降も定期性貯金の改定が予定されています。
全額を一つの期間に固定せず、1年・3年・5年などに分けて満期をずらすと、改定があったときに一部ずつ新しい金利で預け直せます。期間の決め方は定期預金の選び方と満期・解約の確認点でも整理しています。
目的別に見る、ゆうちょ銀行での預け分け
同じゆうちょ銀行の中でも、資金の目的によって置き場所を変えられます。下の表は、商品の性質から見た組み合わせの一例です(金利は2026年10月5日現在・税引前)。
| 資金の目的 | 置き場所の例 | 理由 |
|---|---|---|
| 生活防衛資金(生活費の数か月分) | 通常貯金(年0.400%、11月9日から年0.500%) | いつでも引き出せて、給与・年金の受け取りや引き落としに使える |
| 1〜3年以内に使う予定の資金(教育費・車の買い替えなど) | 定額貯金、または期間を合わせた定期貯金 | 定額貯金は6か月経過後に払い戻しの不利がない。時期が決まっていれば定期貯金で期間を合わせる |
| 当面使わない資金(退職金の一部など) | 3年・5年・10年の定期貯金を組み合わせる | 期間が長いほど金利が高く、満期をずらせば改定時に一部ずつ預け直せる |
通常貯金と定期性貯金にはそれぞれ1,300万円の限度額があります。退職金のように金額が大きい場合は、限度額と預金保険の1,000万円を合わせて見て、他の金融機関への分散も選択肢に入ります。
10年定期貯金を途中で払い戻したときの利率
満期前に払い戻すと、預けていた期間に応じた預入期間内払戻利率で利息を計算し直します。金利一覧には、6年以上預けた場合の利率が参考として載っています(2026年10月5日現在・税引前)。
| 預けていた期間 | 払戻利率(税引前) | 10年満期まで預けた場合との差 |
|---|---|---|
| 6年(6年以上7年未満) | 1.050% | 年0.200%低い |
| 7年(7年以上8年未満) | 1.100% | 年0.150%低い |
| 8年(8年以上9年未満) | 1.100% | 年0.150%低い |
| 9年(9年以上10年未満) | 1.100% | 年0.150%低い |
10年ものを9年目に払い戻すと、適用は年1.250%から年1.100%に下がります。6年未満で払い戻す場合の計算は、定期貯金の商品概要説明書に記載されています。
数年以内に使う可能性がある資金は、期間の短い定期貯金や定額貯金に分けておくと、払戻利率で利息が減る場面を避けられます。
ゆうちょ銀行と他の銀行の定期預金の比べ方
ゆうちょ銀行の強みは、全国の郵便局とATMで出し入れできる点と、預金保険の対象である点です。1年ものの金利(年0.500%)は、三菱UFJ銀行のスーパー定期1年(年0.500%・2026年10月9日現在)と同じです。
一方、ネット系の銀行には、これより高い金利の円定期預金があります。SBI新生銀行のパワーダイレクト円定期預金(インターネット限定・30万円以上)は、1年もの年1.250%、5年もの年1.950%です(2026年10月11日現在・税引前)。
新規口座の開設者に限った商品もあります。SBI新生銀行のスタートアップ円定期預金は3か月もの・1年ものとも年1.700%(同日現在・税引前・インターネットは30万円以上)で、口座開設月を含む3か月目の月末までが申込期限です。
1,000万円を1年預けた場合の税引後利息は、ゆうちょ銀行の年0.500%で約39,842円、年1.250%で約99,606円、年1.700%で約135,464円です(単純計算)。
このほか、ソニー銀行や楽天銀行などもネット定期預金を扱っています。金利と条件は銀行ごとに異なり、改定も頻繁です。
新規口座向けの金利は1回限りで、満期後は通常の金利に戻ります。比べるときは、満期後の金利と最低預入額まで同じ条件でそろえます。SBI新生銀行の定期預金の条件はSBI新生銀行の2週間満期預金と円定期の金利、ネット銀行の1年ものはauじぶん銀行の円定期預金(1年もの)でも比較しています。
ゆうちょ銀行の定期貯金に関するよくある質問
Q. 定期貯金を途中で解約するとどうなりますか?
A. 解約はできますが、預けていた期間に応じた預入期間内払戻利率が適用され、満期まで預けた場合より利息が少なくなります。近く使う予定のある資金は、通常貯金や定額貯金に置いておくと影響を受けにくくなります。
Q. ゆうちょ銀行の定期貯金は預金保険の対象ですか?
A. 対象です。1金融機関あたり預金者1人につき元本1,000万円までと破綻日までの利息等が保護されます。通常貯金と定期性貯金の限度額(各1,300万円)いっぱいまで預けると、1,000万円を超える部分の元本は保護の対象外になります。
Q. 11月9日の引き上げは定期貯金にも適用されますか?
A. 11月9日の改定対象は通常貯金と通常貯蓄貯金です(年0.400%から年0.500%へ)。定期性貯金も引き上げ予定ですが、対象商品・新金利・適用日は2026年10月11日時点で未発表です。すでに預けている定期貯金の金利は変わりません。
Q. 預入限度額を超えて預けるとどうなりますか?
A. ゆうちょ銀行の案内では、限度額以内になるよう払い戻しか、オートスウィングの基準額の変更を求められます。限度額は通常貯金1,300万円・定期性貯金1,300万円で、財形定額貯金などは別枠で550万円までです。
Q. 満期後は自動で継続されますか?
A. 申し込み時に自動継続か満期での受け取りを選べます。自動継続では、継続日時点の金利で同じ期間の定期貯金として続きます。金利が改定されていれば、継続後は新しい金利が適用されます。
元本割れのある商品と定期貯金を混同しない
高い金利を示す仕組預金は、銀行側が満期を延長できる、中途解約で元本を下回ることがあるなど、通常の定期預金と性質が異なります。外貨預金は為替の動きで円に戻したときに元本を下回ることがあり、預金保険の対象外です。
これらは円の定期貯金と同じ表に並べず、中途解約の条件と元本割れの有無を商品説明書で見てから判断します。
まとめ
ゆうちょ銀行の定期貯金は1年もの年0.500%・5年もの年1.000%・10年もの年1.250%(2026年10月5日現在)で、1年ものはメガバンクと同じ水準です。通常貯金は11月9日に年0.500%へ上がり、定期性貯金の改定内容は今後の発表待ちです。
郵便局で出し入れできる日常の口座はゆうちょ銀行、満期まで動かさない資金は金利を比べて他の銀行の定期預金に分ける、という組み合わせも取れます。預金保険の範囲を考えると、1金融機関あたり元本1,000万円までが分け方の目安です。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。