定期預金の預け替えは得か|金利上昇時の損益分岐を計算する
金利が上がったあとに、いま預けている定期預金を解約して高い金利へ移すと得になるのは、新しい金利が旧金利+(旧金利−中途解約利率)×経過年数÷残り年数を上回るときだけです。満期が近づくほど、このハードルは高くなります。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)の誘導水準を1.0%程度から1.25%程度へ引き上げました(9月24日から適用)。
銀行の預金金利の見直しが続くなかで、手元の定期をどう扱うかを計算で判断するための材料を整理します。
目次
預けた時点の金利は、満期日まで変わらない
スーパー定期のような固定金利の定期預金は、預け入れた日の店頭表示金利が満期日まで適用されます。銀行が金利を引き上げても、すでに預けている分の利率は自動では上がりません。
新しい金利を使うには、満期を待って預け直すか、満期前に解約して預け替えるかの2通りです。
後者を選ぶと、解約した定期には約定利率より低い中途解約利率が適用されます。仕組みの詳細は定期預金の中途解約利率の仕組みと計算例にまとめています。
つまり預け替えの損得は、解約で減る利息を、残りの期間に新しい金利で取り戻せるかどうかで決まります。
損益分岐の金利は、ひとつの式で出せる
単利で考えると、そのまま持ち続けた場合と預け替えた場合の利息は次のようになります(元本は共通なので省きます)。
- 持ち続ける場合の利息=約定利率×預入期間
- 預け替える場合の利息=中途解約利率×経過期間+新しい金利×残り期間
両者が等しくなる新しい金利を求めると、次の式になります。
損益分岐の金利=約定利率+(約定利率−中途解約利率)×経過期間÷残り期間
右側の項は、解約で目減りした利息を残り期間に割り振ったものです。経過期間が長く残り期間が短いほど、この上乗せ分は大きくなります。
預金の利子は一律20.315%(所得税と復興特別所得税15.315%、地方税5%)の源泉分離課税です。
税率がどちらの利息にも同じようにかかるため、税引後で計算し直しても損益分岐の金利は変わりません。手取り額の見方は預金利息の税金20.315%の内訳で扱っています。
5年もの年0.300%で試算すると、満期直前ほど必要な金利は高い
仮に300万円を5年もの・年0.300%(単利・税引前)で預けているとします。
中途解約利率は、大手行の規定の一例(みずほ銀行のスーパー定期規定のうち預入期間4年超5年以下の区分、2026年10月確認)にならい、経過期間に応じて約定利率の10〜70%としました。
| 経過期間 | 残り期間 | 中途解約利率 | 解約時の利息(税引前) | 損益分岐の金利 |
|---|---|---|---|---|
| 1年 | 4年 | 年0.030%(約定×10%) | 900円 | 年0.368% |
| 2年 | 3年 | 年0.060%(約定×20%) | 3,600円 | 年0.460% |
| 3年 | 2年 | 年0.120%(約定×40%) | 10,800円 | 年0.570% |
| 4年 | 1年 | 年0.210%(約定×70%) | 25,200円 | 年0.660% |
※300万円・5年もの・年0.300%・単利の仮定。持ち続けた場合の利息は45,000円(税引前、税引後35,858円)。損益分岐の金利は残り期間と同じ長さの定期に預け替える前提で、小数点第4位を四捨五入。
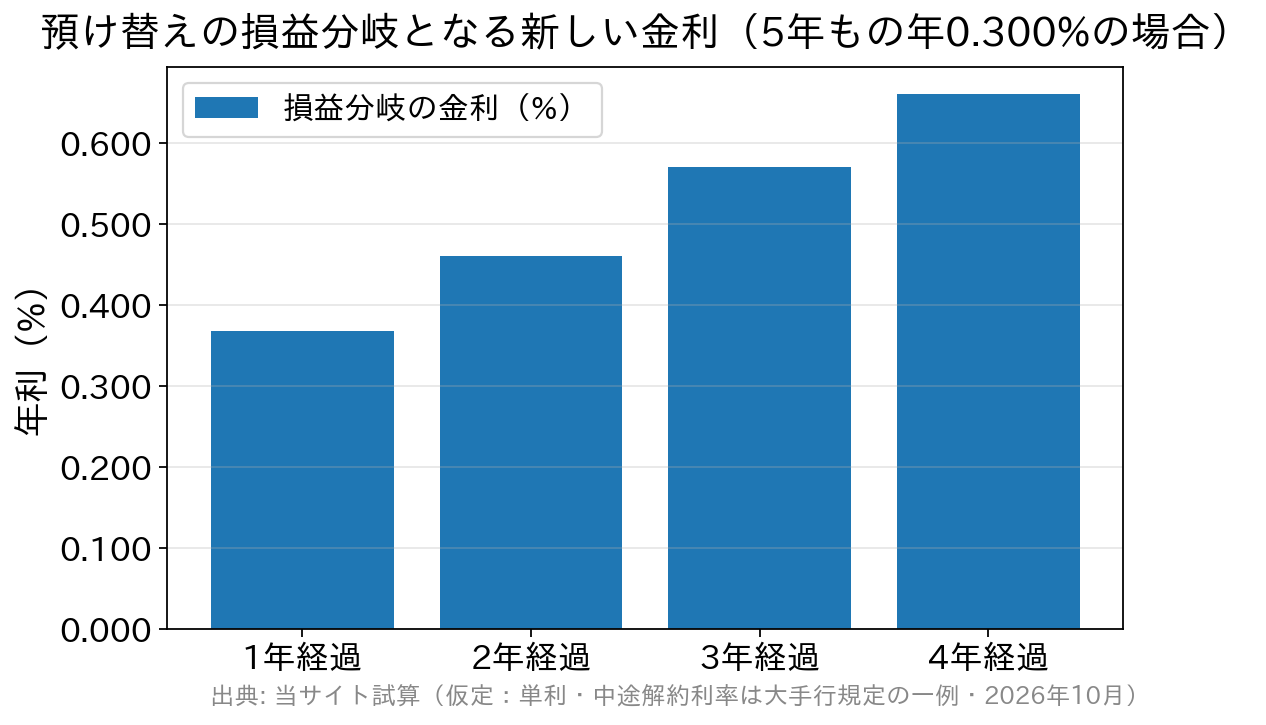
2年経過の時点で、残り3年を年0.500%の3年ものに移せたとします。解約時の利息3,600円と新しい定期の利息45,000円を合わせて48,600円となり、持ち続けた場合より3,600円多くなります(税引前)。
一方で4年経過の時点では、残り1年で年0.660%を超える1年ものが見つからない限り、預け替えると利息は減ります。
解約時の掛け目が上がっていても、取り戻せる期間が短くなる影響のほうが大きいためです。満期が近い定期は、待ってから預け直すほうが計算上は有利になりやすいといえます。
中途解約利率が普通預金の金利を下回ることもある
中途解約しても普通預金と同じくらいの利息は付く、と考えている人は少なくありません。実際には、長期の定期を早い時期に解約すると、約定利率×10%のような低い利率になることがあります。
上の試算で1年経過時の中途解約利率は年0.030%でした。普通預金の金利がこれより高ければ、その1年は普通預金に置いていた場合より利息が少なかったことになります。
横浜銀行のスーパー定期の商品概要説明書も、中途解約利率が解約時点の普通預金利率を下回る場合があると明記しています。
規定の書き方は銀行で異なり、普通預金利率といずれか低いほうを使うと定める区分もあります。手元の定期がどちらの扱いかは、商品概要説明書の中途解約利率の表で確かめられます。
2年以上の定期は、解約時に中間利息との差額が精算される
預入期間が2年以上の定期では、1年ごとに利息の一部(約定利率×70%で計算する中間払利息)が先に支払われるのが一般的です。この定期を満期前に解約すると、すでに受け取った中間払利息と中途解約利息の差額が精算されます。
中途解約利息のほうが少なければ、差額は元金から差し引かれます。このため解約時に戻ってくる金額が、預け入れた元本を下回ることがあります。先に受け取っていた利息を返す形なので、中間利息を含めた受取総額で元本を割るわけではありません。
口座に戻る金額だけを見て預け替え先へ同じ額を入れようとすると、予定より少ないことがあります。損益分岐の計算は、この精算後の利息で行います。
1年以内の短い定期は、ほぼ満期を待つほうが早い
1年もの・年0.300%を6か月経過時に解約し、中途解約利率が約定利率×50%の年0.150%だったとします。残り6か月で取り戻すには、6か月ものの定期が年0.450%を超えている必要があります。
短期の定期は満期までの待ち時間も短く、解約の手間と金利差を比べると見合わない場面がほとんどです。満期を迎えたときに新しい金利で預け直せるよう、自動継続の設定や満期日を控えておくほうが確実です。
計算の前に、手元でそろえる情報
- 預けている定期の約定利率、預入日、満期日(通帳・証書・取引画面)
- その商品の中途解約利率の表(商品概要説明書または規定)と、中間払利息を受け取ったかどうか
- 預け替え先で、残り期間に近い長さの定期の金利と適用条件
- 一部解約ができるか、他行へ移す場合の振込手数料
この4つがそろえば、上の式に当てはめるだけで判断できます。窓口や取引画面で、解約した場合の利息額を試算してもらう方法もあります。
預け替え先の定期も、金利は満期まで固定される
損益分岐を超えたとしても、新しく組んだ定期の金利も満期まで変わりません。今後さらに金利が動くかどうかは誰にも断定できず、長い期間に全額をまとめると同じ判断を数年後に繰り返すことになります。
満期を1年ずつずらして複数の定期に分けておけば、毎年いずれかが満期を迎え、解約せずに新しい金利へ移せます。
具体的な組み方は定期預金のラダリング(満期を1年ずつ分ける預け方)で紹介しています。預け替える場合も、全額を同じ期間にせず分けておくと、次の金利変化に対応しやすくなります。
預け替えを検討するときの疑問
Q. 損益分岐の金利は、税引後の利率で計算し直す必要がありますか?
A. 不要です。預金の利子には一律20.315%が源泉徴収され、解約時の利息にも新しい定期の利息にも同じ率がかかるため、税引前で求めた損益分岐の金利は税引後でも同じです。
Q. 残り期間とちょうど同じ長さの定期がない場合は、どう比べますか?
A. 比べる期間をそろえます。残り2年6か月なら2年ものに預け替え、満期後の6か月は普通預金などの金利で置く前提を加えて合計します。期間がずれたまま年利だけを比べると、損得を読み違えます。
Q. 他の銀行へ移すときの振込手数料は、どう扱えばよいですか?
A. 解約で減る利息に上乗せして考えます。金額が小さい定期ほど、数百円の手数料で上乗せ利息の大半が消えることがあります。手数料が無料になる範囲で移せるかを先に確かめておきます。
Q. 日銀が利上げした日から、預けている定期の金利も上がりますか?
A. 上がりません。固定金利の定期は預入時の利率が満期まで続き、新しい金利は各銀行が店頭表示金利を改定した日以降に預け入れた分から適用されます。改定の時期は銀行ごとに異なります。
解約するかは、残り期間で取り戻せるかで決まる
預け替えを判断する材料は、約定利率、中途解約利率、経過期間と残り期間、そして預け替え先の金利の4つです。損益分岐の金利を上回る定期が見つかり、預け入れて間もない長期の定期であれば、預け替えが手取りを増やす可能性があります。
満期まで1年を切った定期や、中間利息の精算で利息が大きく減る定期は、満期を待つほうが計算上は有利です。どちらの場合も、元本が預金保険の対象であることは変わりません。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。