金利0.1%とポイント1,000円はどちらが得?損益分岐は約125万円
1年ものの定期預金で金利0.1%の上乗せとポイント1,000円分のどちらが得かは、預入額がおよそ125万円を超えるかどうかで決まります。125万円より少なければポイント、多ければ金利のほうが手取りは多くなります。
分かれ目が100万円ではなく125万円になるのは、利息からは20.315%の税金が必ず引かれ、現金やポイントの特典は多くの人にとって税金がかからないためです。以下、この税の差を織り込んで、金利型と特典型を同じ物差しで比べる手順を示します。
比べる前に「円・税引後・同じ期間」の3つにそろえる
金利は年◯%、ポイントは◯円分と、単位が違うまま比べると判断がぶれます。まず両方を、その期間に実際に受け取る税引後の円に置き直します。そろえる軸は次の3つです。
- 期間を合わせる。年利表示は1年あたりの率なので、6か月ものの利息は1年ものの約半分、3か月ものは約4分の1です。
- 税金を差し引く。利息は受取時に20.315%が源泉徴収され、特典の現金・ポイントは一時所得の扱いで通常は税額ゼロです。
- ポイントの実質価値を見積もる。期間限定・用途限定のポイントは、額面どおり1円として使い切れるとは限りません。
期間の置き直しは見落とされやすい項目です。計算例は年0.5%表示と受取利息の関係を整理した記事に載せています。以下、税金とポイントの価値を順に扱います。
利息は必ず20.315%引かれ、特典は多くの場合税金ゼロ
国税庁は、預貯金の利子を利子所得とし、所得税・復興特別所得税15.315%と地方税5%を源泉徴収して納税が完結する源泉分離課税と説明しています(国税庁 No.1310 利息を受け取ったとき(利子所得))。
表示金利で計算した利息のうち、手元に残るのは79.685%です。
2027年分からは防衛特別所得税が創設され、復興特別所得税の税率が下がります。国税庁は両者の合計税率は改正の前後で変わらないとしているため、手取り計算は当面79.685%で足ります。内訳は預金利息の税金20.315%の内訳と手取り早見表にまとめています。
口座開設や取引条件の達成で受け取る現金特典は、利息とは別の一時所得です。一時所得には年間最高50万円の特別控除があり、その年の一時所得の合計が50万円以下なら所得金額はゼロです(国税庁 No.1490 一時所得)。
ポイントも、抽選の当選など臨時・偶発的に得たものや、共通ポイントの運営企業から付与されたものは、使った年の一時所得などに計上するのが国税庁の整理です(国税庁 No.1907 企業発行ポイントの取扱い)。50万円の枠に収まる限り、税額は生じません。
50万円の枠は銀行ごとに使えるものではありません。生命保険の満期返戻金などほかの一時所得と合算して、1年に1回だけ使えます。迷いやすい例外は口座開設特典の現金・ポイントと一時所得の考え方で扱っています。
懸賞金付き定期預金の懸賞金は例外で、利息と同じく20.315%の源泉分離課税です。
損益分岐の預入額は「特典額÷(上乗せ金利×期間×0.79685)」
上乗せ金利で増える税引後の利息は、預入額×上乗せ金利×期間(年)×0.79685です。これが特典の額と等しくなる預入額が分かれ目なので、式を入れ替えると次の形になります。
損益分岐の預入額 = 特典の円換算額 ÷(上乗せ金利 × 期間(年) × 0.79685)
特典1,000円分を例に、上乗せ幅と預入期間ごとの分岐点を計算しました。預入額がこの金額より多ければ金利型、少なければ特典型のほうが手取りは多くなります。
| 上乗せ金利(年率) | 3か月もの | 6か月もの | 1年もの |
|---|---|---|---|
| 0.1% | 約502万円 | 約251万円 | 約125万円 |
| 0.3% | 約167万円 | 約84万円 | 約42万円 |
| 0.5% | 約100万円 | 約50万円 | 約25万円 |
※特典1,000円分・税率20.315%・期間は月割りで概算(当サイト試算)。特典が5,000円なら分岐点は5倍、1万円なら10倍になります。
期間が短いほど、上乗せ幅が小さいほど、特典型が有利な範囲は広がります。3か月もので0.1%の上乗せなら、500万円を預けてようやく1,000円分の特典と並びます。
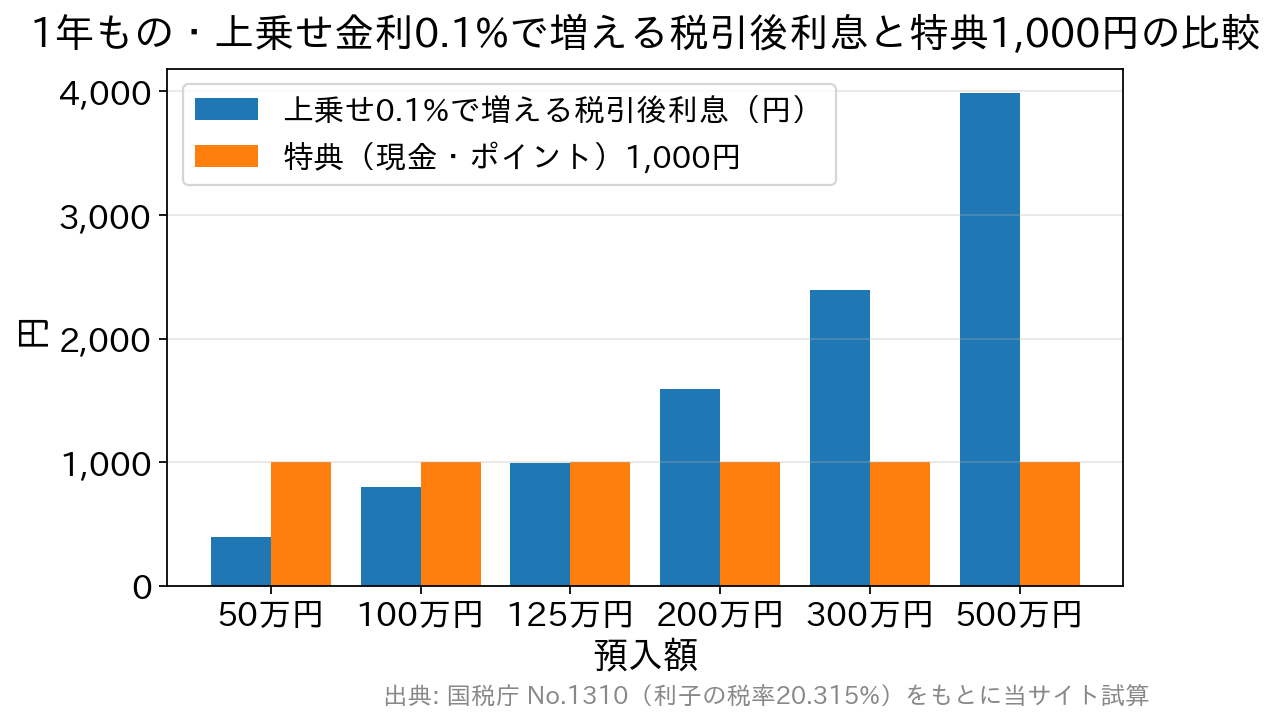
よくある誤りは、税引前の利息と特典をそのまま並べることです。100万円を1年、0.1%上乗せで預けると、表示金利どおりなら1,000円で、ポイント1,000円と同額に見えます。
実際に増える手取りは約797円で、特典に200円ほど届きません。税引前で比べると、利息を約25%多く見積もることになります。
ポイントは額面どおり1円とは限らない
特典がポイントの場合、分岐点の式に入れる円換算額は自分で見積もります。確認する項目は次の3つです。
- 期間・用途の限定。有効期限が短いポイントや使える店が限られるポイントは、使い切れない分が出やすくなります。
- 交換レート。銀行独自のポイントを共通ポイントや現金に換えるとき、1ポイント=1円で換えられるかは制度ごとに異なります。
- 付与の方式。抽選型や、総額を参加者で分ける山分け型は、受け取れる額が申込時点では確定しません。
1,000ポイントのうち使い切れそうなのが7割なら、円換算額は700円として式に入れます。抽選型は当選確率が公表されないことが多いため、比較の上では0円として扱い、当たれば上乗せと考えると判断が安定します。
口座に現金で入る特典は、額面どおり1円として数えられます。同じ金額なら、現金>使い道の広いポイント>期間・用途限定のポイント>抽選の順に、比較上の価値は下がります。
特典型に付いてくる見えないコストも円で数える
特典型のキャンペーンは、定期預金の金利とは別の条件で成り立っていることが多く、その条件にもコストがあります。分岐点の計算とあわせて、次の3点を確かめます。
1つ目は残高を維持する期間です。判定日まで残高◯万円以上という条件は、その間お金を普通預金に置くことを意味します。定期預金なら得られた金利との差は、特典から差し引いて考えます。
2つ目は手間と切り替えの負担です。給与受取口座の変更や口座振替の登録は、勤務先への届出や他行口座の整理を伴います。一度きりの特典のために日常の口座を動かすかは、金額だけでは決まりません。
3つ目は受け取りまでの長さです。特典の入金は条件達成の数か月後になることが多く、その前に解約や残高割れがあると対象外になります。金利型の上乗せも、中途解約すれば適用されない点は同じです。
普通預金に置く期間のコストを2026年10月の金利で計算する
2026年9月18日、日本銀行は政策金利を1.25%程度に引き上げました(日本銀行 公表資料)。これを受けて普通預金の金利を上げる銀行が出ており、残高条件のコストも以前より小さくなっています。
たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)は、10月1日に円普通預金の金利を年0.40%から年0.50%に改定しました。同行の6か月もの円定期預金のキャンペーン金利は年1.25%です(2026年10月7日時点)。
この2つの金利で、100万円を3か月間、普通預金に置いた場合と定期預金に置いた場合を比べると次のとおりです。
| 置き場所(100万円・3か月) | 適用金利(税引前) | 税引後の利息(概算) |
|---|---|---|
| 普通預金 | 年0.50% | 約996円 |
| 定期預金(キャンペーン金利) | 年1.25% | 約2,490円 |
| 差(残高条件の見えないコスト) | 年0.75% | 約1,494円 |
※100万円×金利×3/12×0.79685で月割り計算した当サイト試算。定期預金は満期まで預ける前提で、3か月分の利息を比べています。
3か月100万円の残高条件で特典が1,000円なら、定期預金に置いた場合より約500円少ない計算です。特典が3,000円なら、約1,500円上回ります。
2026年10月時点の例|同じ銀行の金利型と現金型を円で並べる
考え方を実例に当てはめます。以下は2026年10月7日時点で公式サイトに掲載されている内容で、いずれも期間限定です。例が終了しても、計算の手順はそのまま使えます。
例1(金利型) ドコモSMTBネット銀行の商号変更記念のキャンペーンでは、2026年11月1日(日)の預入手続き完了分までに対象支店で預け入れた円定期預金6か月ものに年1.25%(税引後 年0.99%)が適用されます。
預入額に上限はなく、キャンペーン金利は初回の満期日までです。預入額が一定額に達するとキャンペーンを終える場合がある、と同行は注記しています。
同行の計算例では、100万円を6か月預けた場合の受取利息は税引前6,301円、税引後5,022円です。
例2(現金型) 同じ時期に同行は、給与受取で現金5,000円を提供するキャンペーンも行っています。対象は2026年8月時点で同行に給与受取がない個人で、10月31日(土)までのエントリーが必要です。
10月1日から11月30日までに1回15万円以上の給与・賞与を受け取ると条件を満たし、特典は2026年12月下旬に提供される予定です。どちらの例も、BaaS提携支店の口座は対象外です。
円にそろえると、100万円を半年預けた税引後の利息と、給与受取の現金特典がほぼ同じ額になります。求められるものは違い、例1は100万円を半年動かさないこと、例2は給与の受取口座を切り替えることです。
同じ物差しで比べたあとは、どちらの条件が自分にとって軽い負担かで選ぶ段階になります。
ほかの金利キャンペーンは定期預金キャンペーンの比較ページに条件をまとめています。候補ごとに、この記事の式へ当てはめて比べられます。
自分の預入額で判断する3つの手順
- 上乗せ分を税引後の円にする。預入額×上乗せ金利×期間(年)×0.79685で計算します。上乗せ幅が分からなければ、同じ銀行の同じ期間の店頭金利との差を使います。
- 特典を実質の円にする。現金は額面どおり、ポイントは使い切れる割合を掛け、抽選は0円とします。普通預金に置く期間があれば、その間の金利差を差し引きます。
- 差額と手間を比べる。数百円の差なら、手続きが少なく資金を早く自由にできるほうで足ります。手間をかける価値があるのは、数千円以上の差があるときです。
目安として、預入額が数十万円なら特典型、数百万円以上をまとめて預けるなら金利型が有利になりやすい構図です。分岐点は上乗せ幅と期間で大きく動くため、手元の数字で計算して確かめます。
金利とポイントの比較で迷いやすい点
Q. 金利型とポイント型の特典を同じ年に両方受け取ると、税金は増えますか?
A. 利息は源泉徴収で課税が終わるため、特典と合算されません。特典の現金・ポイントは一時所得として年間50万円の特別控除の枠内で扱われ、ほかの一時所得と合わせて50万円以下なら税額はゼロです。
Q. 預入額が損益分岐の近くなら、どちらを選べばよいですか?
A. 手取りの差がほぼ無いので、条件の軽さで選ぶのが合理的です。途中で引き出す可能性があるなら、中途解約で上乗せが消える金利型より、残高条件の短い特典型のほうが結果が安定します。
Q. 普通預金の金利が上がると、特典型の不利は小さくなりますか?
A. 小さくなります。普通預金に残高を置く条件の機会損失は、定期預金との金利差で決まるためです。ドコモSMTBネット銀行は10月1日に年0.50%へ、ゆうちょ銀行は通常貯金を11月9日に年0.500%へ引き上げます。
Q. 口座開設でもらったポイントは、いつの年の所得になりますか?
A. 国税庁は、臨時・偶発的に得たポイントや共通ポイントの運営企業から付与されたポイントを、使った日の属する年の一時所得などに計上するとしています。現金特典は受け取った年です。
少額なら特典、まとまった額なら金利になりやすい
金利0.1%とポイント1,000円のように単位の違う特典は、期間・税金・ポイントの実質価値をそろえて円にすれば、どちらが得かを自分で判定できます。
1年ものの0.1%上乗せなら分岐点は約125万円で、期間が短いほど特典型が有利な範囲は広がります。キャンペーンは募集額の到達や金融情勢によって、期間中でも内容が変わることがあります。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。
参考・出典 国税庁「No.1310 利息を受け取ったとき(利子所得)」/国税庁「No.1490 一時所得」/国税庁「No.1907 個人が企業発行ポイントを取得又は使用した場合の取扱い」/日本銀行「当面の金融政策運営について」(2026年9月18日)(いずれも2026年10月7日確認)