社内預金の下限利率0.5%と保全措置|銀行預金との違い
社内預金の利率は、労働基準法にもとづく省令で下限が年0.5%と決まっています。2026年11月時点でもこの下限は変わっていません。勤め先がこれより低い利率を決めていても、利子は年0.5%で計算されます。
社内預金は勤め先の会社に預けるお金なので、銀行の預金と違い預金保険の対象になりません。代わりに会社には、金融機関の保証や信託などで払戻しのお金を確保しておく「保全措置」が義務づけられています。
社内預金を預かれるのは、労使協定を労働基準監督署に届け出た会社に限られる
労働基準法18条は、雇う条件として貯蓄をさせることを禁じています。社内預金は、働く人が自分の意思で会社に預ける場合に限って認められています。
会社が社内預金を預かるには、労働者の過半数で組織する労働組合か、労働者の過半数を代表する人と書面で協定を結び、労働基準監督署に届け出る必要があります。
協定で決めるのは、預けられる人の範囲、1人あたりの預金額の上限、利率と利子の計算方法、預け入れと払戻しの手続き、預金の保全の方法です(労働基準法施行規則5条の2)。
利率や上限額は会社ごとに違います。自分の勤め先の条件は、会社が職場に備え付けている貯蓄金管理規程(社内預金の扱いを会社が定めた規程)で確認できます。
本人が返してほしいと求めれば、会社は預かったお金をすぐに返す必要があります。退職するときは、請求から7日以内に返すよう労働基準法23条で定められています。
下限利率は、日本銀行の統計から出した平均利率をもとに見直される
下限利率の決め方は、厚生労働省の省令(昭和27年労働省令第24号)に書かれています。基準になるのは「定期預金平均利率」です。
定期預金平均利率は、新しく預けられた300万円未満の定期預金を預入期間1年以上6年未満で1年ごとに5つに分け、それぞれの平均金利をさらに平均した利率です。計算には、日本銀行が毎月公表する統計の数値を使います。
見直しは年に2回あります。
- 前年10月の平均利率と下限利率の差が0.5ポイント以上なら、4月から下限利率が変わる
- 4月の平均利率と下限利率の差が1ポイント以上なら、10月から下限利率が変わる
変わる場合の新しい下限利率は、平均利率の端数を、省令のルールで処理した値です。その値が年0.5%を下回るときは、年0.5%が下限になります。
2026年7月16日付の厚生労働省の通知によると、2026年4月の平均利率は0.5886%でした。下限利率との差が1ポイント未満のため、10月以降も年0.5%のままです。
2026年9月の平均利率は0.8630%で、2027年4月に下限利率が上がる基準の1.0%に届いていない
日本銀行の「定期預金の預入期間別平均金利」をもとに、省令と同じ方法で出した毎月の定期預金平均利率は次のとおりです(当編集部の計算)。
| 月 | 定期預金平均利率 | 下限利率(年0.5%)との差 | 下限利率への反映 |
|---|---|---|---|
| 2025年4月 | 0.3458% | 下限を下回る | 2025年10月からも年0.5%(厚生労働省の通知) |
| 2025年10月 | 0.3550% | 下限を下回る | 2026年4月からも年0.5%(厚生労働省の通知) |
| 2026年4月 | 0.5886% | 0.0886ポイント | 2026年10月からも年0.5%(厚生労働省の通知) |
| 2026年7月 | 0.7184% | 0.2184ポイント | 見直しに使う月ではない |
| 2026年8月 | 0.8708% | 0.3708ポイント | 見直しに使う月ではない |
| 2026年9月 | 0.8630% | 0.3630ポイント | 見直しに使う月ではない |
※日本銀行の統計(2026年11月15日取得)から当編集部が計算。2025年4月・10月と2026年4月は厚生労働省の通知の値と同じ。
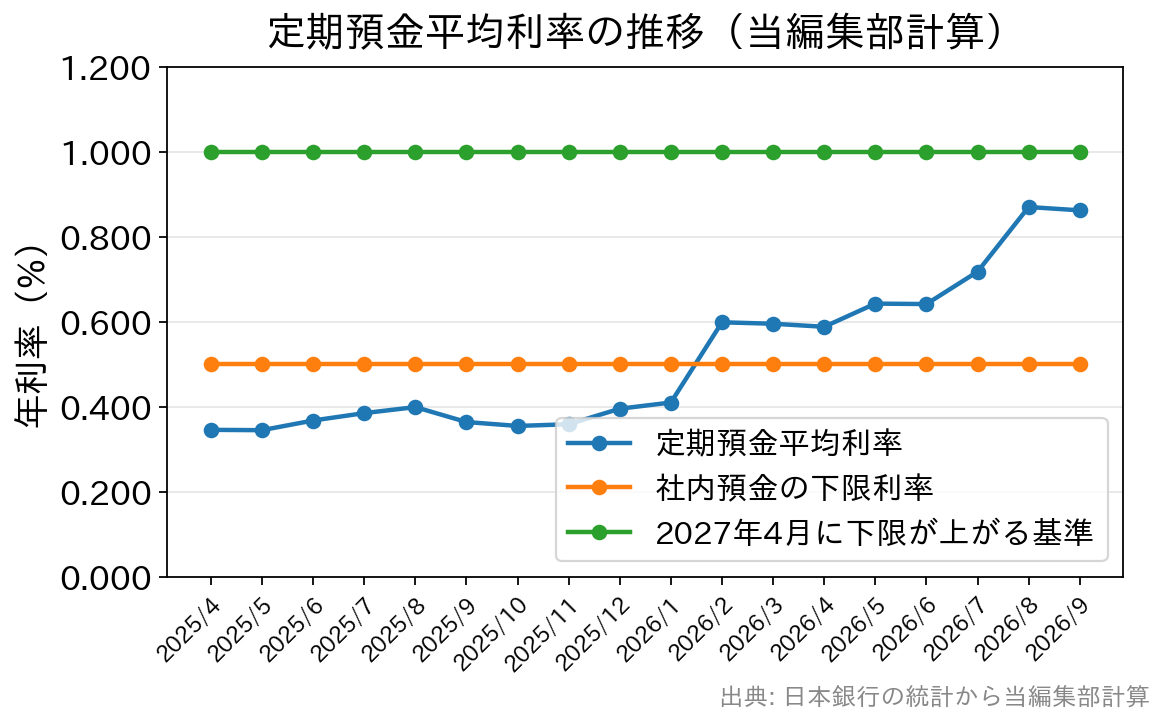
2027年4月から下限利率が上がるのは、2026年10月の平均利率が1.0%以上になった場合です(下限との差が0.5ポイント以上)。9月の0.8630%は、1.0%を0.137ポイント下回っています。
10月の数値は、まだ日本銀行から公表されていません。下限利率が変わるときは、厚生労働大臣が告示します。変わらないときも、4月からの下限利率は2月ごろ、10月からの下限利率は7月ごろに、厚生労働省が通知を出しています。
下限の年0.5%は、銀行の1年定期の金利を下回っている
下限利率の年0.5%で比べると、2026年11月時点では銀行の1年定期のほうが金利は高くなっています。
2026年9月に新しく預けられた300万円未満の定期預金のうち、預入期間が1年以上2年未満の平均金利は年0.614%でした(日本銀行)。
みずほ銀行とりそな銀行のスーパー定期1年は、いずれも年0.700%です(みずほ銀行は2026年11月9日、りそな銀行は11月10日時点)。
100万円を1年預けた場合の手取りは、次のとおりです(当編集部の試算)。社内預金の利子からも、銀行預金の利子と同じく20.315%の税が差し引かれます。
| 預け先と利率(年・税引前) | 利子(税引前) | 差し引かれる税 | 手取り |
|---|---|---|---|
| 社内預金(下限の年0.5%) | 5,000円 | 1,015円 | 3,985円 |
| 銀行の定期預金(1年以上2年未満)の平均 年0.614% | 6,140円 | 1,247円 | 4,893円 |
| みずほ銀行・りそな銀行のスーパー定期1年 年0.700% | 7,000円 | 1,422円 | 5,578円 |
| 社内預金 年1.0%(会社が下限より高く決めた場合の例) | 10,000円 | 2,031円 | 7,969円 |
※100万円を12か月預けた場合。税は所得税・復興特別所得税(15.315%)と住民税(5%)をそれぞれ1円未満切り捨て。
勤め先の利率が年1.0%なら、みずほ銀行・りそな銀行のスーパー定期1年より手取りは2,391円多くなります。下限の年0.5%なら、1,593円少なくなります。
社内預金の利子は、差し引かれる20.315%で課税が終わる源泉分離課税です。所得税法施行令2条が、労働基準法18条にもとづいて会社が預かる貯蓄金を預貯金に含めているためです。
所得税と住民税の割合は、預金利息の税金20.315%の内訳で解説しています。
利子は預けた月の分から付きます。ただし、16日以後に預けた月の分は、会社が利子を付けなくてもよいことになっています(利率を定める省令の6条)。
払い戻した月の分も、同じく利子を付けなくてよいと定められています。そのため短い期間の出し入れでは、月数で単純に計算した金額より利子が少なくなることがあります。
社内預金は預金保険の対象外で、代わりに会社に保全措置が義務づけられている
預金保険の対象は、日本国内に本店がある銀行、信用金庫、信用組合、労働金庫などです。一般の会社は対象に入らないため、社内預金は預金保険では保護されません。
代わりに、賃金の支払の確保等に関する法律3条が、社内預金を預かる会社に保全措置を義務づけています。保全の方法は、施行規則2条で次の4つに限られています。
- 会社が預金を返せなくなったときに備え、銀行などの金融機関に払戻しを保証してもらう契約を結ぶ
- 預金と同じ金額を信託会社などに信託し、会社が返せなくなっても働く人が受け取れるようにする
- 払戻しを受ける権利を守るため、質権か抵当権(その財産から優先して返してもらえる権利)を設定する
- 半数を労働者側の推薦者とする預金保全委員会を設け、預金を会社のほかのお金と分けて管理する
預金保全委員会を設けた会社は、3か月に1回以上、預金の管理状況を委員会に書面で報告します。委員会の議事と報告の概要は、職場に掲示するなどして働く人に知らせる必要があります。
保全措置をとっていない会社には、労働基準監督署長が期限を決めて改めるよう命じます。命令に従わない場合は、30万円以下の罰金の対象です。
会社は毎年4月30日までに、前年4月からその年の3月までの預金の管理状況を労働基準監督署に報告します(労働基準法施行規則57条)。
法律で保全が求められる金額は、3月31日時点の残高で決まる
保全措置の対象になる金額は、毎年3月31日に会社が預かっている預金の金額です。会社はその金額を、翌日から1年間保全する必要があります。
そのため、4月以降に積み立てた分は、会社が任意で多めに保全していない限り、次の3月31日の残高に入るまで保全の対象になりません。
国や地方公共団体には、保全措置の義務がありません。厚生労働大臣の指定を受けた一部の特殊法人も、保全措置をとる必要がありません。
勤め先が4つのうちどの方法をとっているかは、貯蓄金管理規程や協定の「預金の保全の方法」に書かれています。金融機関の保証や信託であれば、会社が返せなくなっても、保証した金融機関や、信託した財産から払戻しを受けられます。
財形貯蓄のうち預金で積み立てる分は、預金保険の対象になる
財形貯蓄は、給与から天引きして銀行などの金融機関に預ける制度です。預金で積み立てる財形貯蓄は、その金融機関の預金として預金保険の対象になります。
社内預金は会社が直接預かるため、守られ方は保全措置の内容しだいです。財形住宅・財形年金で利子が非課税になる枠は、財形貯蓄の非課税枠550万円の条件と定期預金との違いの記事をご覧ください。
預金保険で守られる範囲と1,000万円の上限は、預金保険制度(ペイオフ)の解説で確かめられます。
社内預金を使った人の体験談
当編集部で確認した体験談を2つ紹介します。
- 以前の勤め先では、会社が決めた上限額までは優遇された利率が付いた。貯金するときは、銀行より先に社内預金の上限まで預けるつもりでいたが、手元の貯金が少ないうちに転職し、制度を十分に使えなかった。
- 小規模な会社に勤めていたとき、資金繰りが苦しいという理由で、総務から自分名義の社内預金を解約して会社に貸してほしいと頼まれた。福利厚生として預けたお金が会社の運転資金に使われてよいのか、疑問に思った。
どちらも個人の体験です。利率や上限額、手続きは、会社ごとの協定で決まります。
Q&A
Q. 社内預金の「年5厘」とは、年何%のことですか?
A. 年0.5%のことです。利率の古い言い方では、1分(いちぶ)が年1%、1厘(いちりん)が年0.1%にあたります。厚生労働省の省令と通知は、下限利率を「年5厘(0.5%)」と書いています。
Q. 退職したら社内預金はいつ返してもらえて、利子に税金はかかりますか?
A. 本人が請求すれば、会社は7日以内に返す必要があります(労働基準法23条)。預けた元本に税はかかりません。利子には、銀行預金の利子と同じく20.315%の税がかかります。
預ける前に、利率・上限額・保全の方法を確認する
まず、勤め先の利率で受け取れる手取りを、銀行の定期預金と比べてください。下限の年0.5%なら、2026年11月時点ではみずほ銀行・りそな銀行のスーパー定期1年より手取りが少なくなります。
1人あたりの上限額も、貯蓄金管理規程で確認できます。上限を超える分は社内預金に入れられないため、銀行の定期預金などに分けて預けることになります。
保全の方法が金融機関の保証や信託であれば、会社が返せなくなったときも、会社とは別の機関から払戻しを受けられます。預金保全委員会の方式なら、職場に掲示される委員会の議事と報告の概要で、管理の状況がわかります。
4月以降に大きく積み増す場合、その分が保全の対象になるのは翌年3月31日の残高からです。
根拠にした法令・統計
- e-Gov法令検索 労働基準法(18条・23条)
- e-Gov法令検索 労働基準法施行規則(5条の2・57条)
- e-Gov法令検索 使用者が労働者の預金を受け入れる場合の利率を定める省令
- e-Gov法令検索 賃金の支払の確保等に関する法律(3条・4条)
- e-Gov法令検索 賃金の支払の確保等に関する法律施行規則(1条・2条)
- 厚生労働省 令和8年10月から適用される社内預金の下限利率について
- 厚生労働省 確かめよう労働条件「社内預金の利率の下限は決まっていますか?」
- 日本銀行 定期預金の預入期間別平均金利
- e-Gov法令検索 所得税法施行令(2条)
- 国税庁 No.1310 利息を受け取ったとき(利子所得)
- 預金保険機構 よくあるご質問
利率と制度は記載時点のものです。預け入れ前に、勤め先の貯蓄金管理規程と各行の最新の金利表でご確認ください。