大口定期預金の金利|スーパー定期との差と1,000万円の分け方
大口定期預金は1,000万円以上を1円単位で預ける定期預金です。2026年11月9日・10日時点で、メガバンク3行とりそな銀行の大口定期の1年ものは年0.700%で、同じ期間のスーパー定期と同じ金利です。
日本銀行の統計(2026年10月)でも、1年定期の店頭表示金利の平均は、300万円未満と1,000万円以上で0.001ポイントしか違いません。大口定期では金利のほかに、満期前に解約したときの利息と、預金保険の上限の2点に注意が必要です。
大口定期預金は、1,000万円以上を1円単位で預ける固定金利の定期預金
全国銀行協会の説明では、大口定期預金は1,000万円以上を1円単位で一括して預ける定期預金です。預けたときの金利が満期日まで変わらない固定金利で、期間は1か月から10年まで選べます。
正式な名称は自由金利型定期預金です。預金保険の対象になりますが、障害者などの非課税貯蓄(マル優)は使えません。
三井住友銀行の商品説明書(2026年8月17日現在)によると、利息は単利で計算されます。期間2年以上のものは利息の一部が満期の前に払われ、1年ごとに払われる利息は約定利率(預けたときに決まった金利)の70%で計算されます。
預け方は銀行によって違います。三井住友銀行の大口定期は本支店の窓口で申し込みます。三井住友信託銀行も、窓口でしか申し込めません。みずほ銀行はアプリでも預けられ、店舗では1,000万円以上でもスーパー定期を選べます。
1,000万円以上の平均金利は、300万円未満の定期とほとんど違わない
日本銀行は、銀行が店頭に表示している定期預金の金利の平均を、預入金額の区分ごとに毎月集計しています。2026年10月の値は下の表のとおりです。
| 期間 | 300万円未満 | 300万円以上1,000万円未満 | 1,000万円以上 |
|---|---|---|---|
| 1年 | 年0.486% | 年0.487% | 年0.487% |
| 3年 | 年0.634% | 年0.634% | 年0.637% |
| 5年 | 年0.748% | 年0.749% | 年0.748% |
| 10年 | 年0.960% | 年0.960% | 年0.961% |
出典は日本銀行「預金種類別店頭表示金利の平均年利率等」(2026年10月19日更新分)です。
差がいちばん大きい3年もので、1,000万円以上の平均は300万円未満より0.003ポイント高いだけです。1年ものの差は0.001ポイントで、1,000万円を1年預けても税引前で100円の違いです。
預ける額が大きいほど金利が上がるという説明は、少なくとも店頭表示金利の平均には当てはまりません。金利の上乗せを期待して大口定期を選んでも、平均で見ると利息はほとんど増えません。
8行の金利表では、大口定期の金利が小口より高いのは1行だけ
8行の大口定期と小口の定期(300万円未満のスーパー定期など)の金利は、下の表のとおりです(2026年11月9日・10日時点、各行の金利一覧と商品説明をもとにした当編集部調べ)。いずれも1年もの・税引前の店頭表示金利です。
| 銀行 | 小口の定期(1年) | 大口定期(1年) | 補足 |
|---|---|---|---|
| 三菱UFJ銀行 | 年0.7000% | 年0.7000% | 10億円以上の預け入れなどは金利が異なる場合がある |
| 三井住友銀行 | 年0.700% | 年0.700% | 10億円以上を新たに預けるときの金利は窓口で確認する |
| みずほ銀行 | 年0.700% | 年0.700% | インターネット支店の新規預け入れも同じ金利 |
| りそな銀行 | 年0.700% | 年0.700% | 3年以上のスーパー定期には、利息を複利で計算する商品もある |
| 三井住友信託銀行 | 年0.700% | 年0.700% | 大口定期は窓口でだけ申し込める |
| UI銀行 | 年1.25% | 年1.30% | 大口定期の1年ものが0.05ポイント高い |
| オリックス銀行(eダイレクト預金) | 年1.50% | 年1.50% | 100万円以上は同じ金利 |
| SBI新生銀行 | 年0.500% | 販売終了 | 店頭の大口定期(パワーフレックス大口定期預金)は販売を終えた |
※金利の時点はUI銀行が2026年11月9日〜15日の適用分、オリックス銀行が11月2日現在、三井住友信託銀行とみずほ銀行が11月9日現在、ほかは11月10日現在です。小口の定期の欄はスーパー定期(300万円未満)の金利です。UI銀行は1,000万円未満のスーパー定期、オリックス銀行は100万円以上の金利、SBI新生銀行はパワーフレックス円定期預金の基本の金利を載せています。
8行のうち、大口定期の1年ものが小口より高いのはUI銀行だけです。オリックス銀行には表とは別にダイレクト預金という商品があり、300万円以上で金利が上がります。この商品でも、1,000万円以上の金利は300万円以上と同じです(11月2日現在)。
三菱UFJ銀行と三井住友銀行で金利が別に決まるのは、10億円以上を預ける場合です。1,000万円台の預け入れなら、まず金利表の金利で比べてください。
大口定期は満期前に解約すると、利率が0%になることがある
大口定期とスーパー定期で差が大きいのは、満期前に解約したときの利率の決め方です。三井住友銀行のスーパー定期(単利型)は、預けて6か月未満で解約すると、普通預金の利率になります。
同じ銀行の大口定期は、預けて6か月未満で解約すると、次の3つのうち最も低い利率になります。
- 解約日の普通預金の利率
- 約定利率の70%
- 基準利率(解約日の市場の金利をもとに銀行が決める利率)が約定利率を上回った分に、残りの期間に応じた倍率を掛け、約定利率から差し引いた利率(0%を下回るときは0%)
3つ目の利率は、預けた後に金利が上がるほど低くなります。みずほ銀行と三菱UFJ銀行の大口定期も、満期前に解約すると利率が0%になる場合があります。
三井住友銀行の計算方法で、1,000万円を1年もの(年0.700%)に預けて122日後に解約したときの利息は、下の表のとおりです。普通預金の利率は同行の2026年11月10日現在の年0.500%とし、基準利率は3通りを仮定しています。
| 解約した定期預金 | 適用される利率 | 税引後の利息 |
|---|---|---|
| スーパー定期 | 年0.500% | 13,318円 |
| 大口定期(基準利率が年0.700%のまま) | 年0.490% | 13,052円 |
| 大口定期(基準利率が年0.900%に上昇) | 年0.301% | 8,017円 |
| 大口定期(基準利率が年1.100%に上昇) | 0% | 0円 |
※当編集部試算。所得税・復興特別所得税15.315%と住民税5%を別々に計算し、円未満を切り捨てました。基準利率は実際には解約日に銀行が決めます。
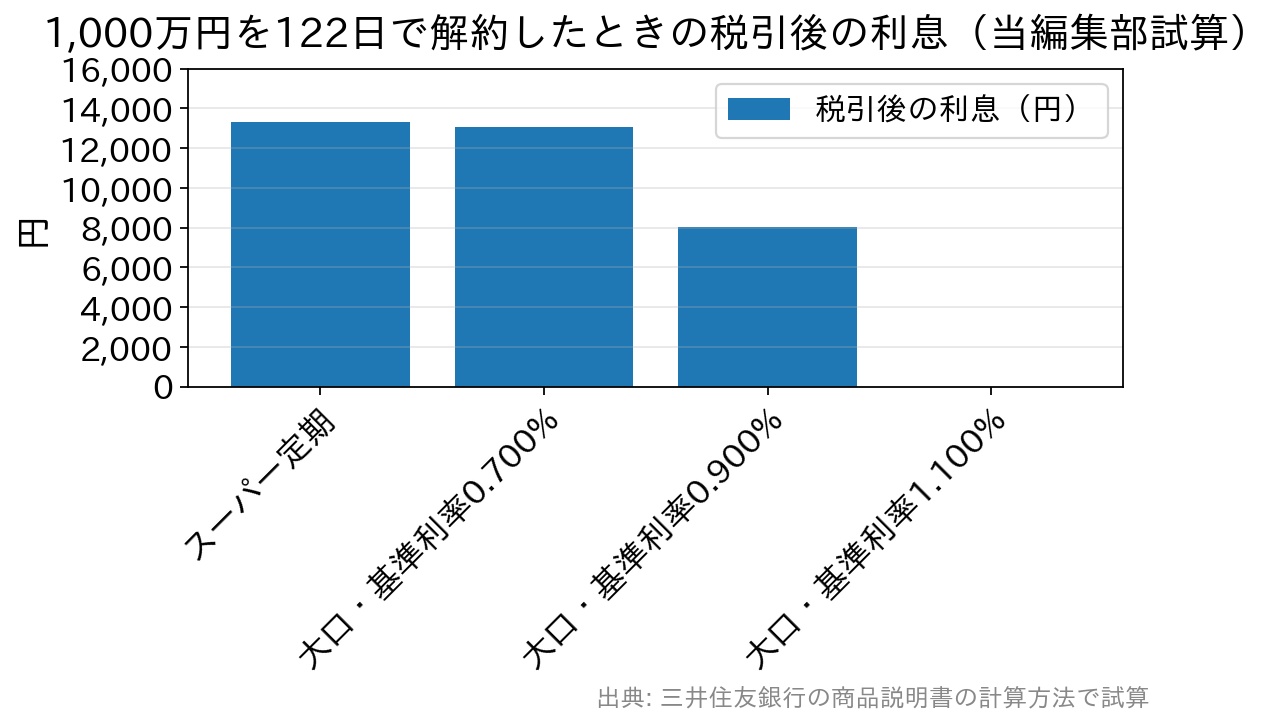
基準利率が0.4ポイント上がると、4か月分の利息は0円になります。中途解約の利率の方式は、中途解約利率の決まり方の記事で詳しく比べています。
途中で使うかもしれないお金を大口定期にまとめると、解約したときの損が大きくなります。使う時期が決まっていない分は、1,000万円未満に分けてスーパー定期で預ける方法もあります。
預金保険は元本1,000万円までなので、大口定期1口で上限に達する
預金保険機構によると、利息の付く普通預金や定期預金は、1つの金融機関ごとに預金者1人あたり元本1,000万円までと、破綻日までの利息が保護されます。1,000万円を超える部分は、破綻した銀行の財産の状況に応じて払われ、一部が減ることがあります。
大口定期を1,000万円ちょうど預け、同じ銀行に利息の付く預金がほかになければ、元本の全額が保護の範囲に入ります。同じ銀行に普通預金があると、合算した元本が1,000万円を超えます。支店を分けても合算されます。
満期の扱いによっても、元本が上限を超えることがあります。元利継続を選ぶと、その期の利息が次の定期預金の元本に加わり、元本が1,000万円を超えていきます。
| 金利(1,000万円・1年もの) | 1年後の税引後の利息 | 元利継続後の元本のうち1,000万円を超える額 |
|---|---|---|
| 年0.700%(メガバンク3行の大口定期) | 55,780円 | 55,780円 |
| 年1.30%(UI銀行の大口定期) | 103,591円 | 103,591円 |
※当編集部試算(金利の時点は上の表と同じ)。元金継続(利息を受け取り、元本だけを継続する方法)でも、オリックス銀行のように利息を同じ銀行の普通預金に入れる銀行では、その利息を別の銀行へ移さないと元本の合計が1,000万円を超えます。
大口定期にまとめるか分けるかは、上乗せ幅と保護されない額で決める
金利の上乗せがない銀行なら、1,000万円以上を1つの銀行にまとめても利息は増えません。2,000万円の場合は、2つの銀行に1,000万円ずつ預ければ、金利を下げずに全額を保護の範囲に収められます。
上乗せがある銀行では、1,000万円ちょうどにするか少し減らすかで利息が変わります。UI銀行の金利で計算すると、1年後の税引後の利息は次のとおりです。
- 1,000万円を大口定期(年1.30%)に預けた場合、103,591円
- 999万円をスーパー定期(年1.25%)に預けた場合、99,508円
差は年4,083円です。1,000万円ちょうどを預ける場合は、同じ銀行の普通預金を空にしておけば、元本は1,000万円を超えません。満期は元金継続にし、普通預金に入った利息は別の銀行へ移してください。
1,000万円を超える額を1つの銀行に預けると、超えた分は破綻したときに減るおそれがあります。超える分を決済用預金に預ければ全額が保護されますが、利息は付きません。決済用預金の仕組みは決済用預金の記事で説明しています。
1,000万円以上を預けた人の体験談
当編集部が確認したところ、次のような体験談がありました。
- 預金保険を考えて4つの金融機関に1,000万円ずつ預けている50代の人は、退職金が入るとさらに2つの口座が必要になり、管理の手間が増えてきたと書いていました。
- 預け入れ額に上限のない定期預金のキャンペーンを利用した人は、預金保険で守られる範囲に収めるため、1つの銀行に預けるのは1,000万円までにしたそうです。
- 口座のある大手銀行に電話で大口定期を作りたいと伝えた人は、折り返しの電話で、来店予約が混んでいることと、お金の出どころが分からないと預けられないことを告げられ、戸惑ったそうです。
いずれも個人の体験で、時期や銀行によって対応は異なります。窓口で大口定期を作る場合は、来店予約が必要かどうかと、当日に持っていく書類を事前に口座のある支店へ問い合わせてください。
大口定期を選ぶ前に、金利差・使う時期・同じ銀行の預金の合計を確認する
1つ目は、その銀行の金利表で、大口定期の金利が小口の定期より高いかどうかです。2026年11月時点では、大手行の多くで差がありません。
2つ目は、満期前に使う可能性です。使う可能性がある分を大口定期に入れずにおけば、解約しても利息が減りにくくなります。三井住友銀行のスーパー定期は、解約時の利率の下限が普通預金の利率です。
3つ目は、同じ銀行に預けている利息の付く預金の合計です。大口定期の1,000万円と合わせて元本が上限を超えないかを、満期の扱いも含めて確認してください。預金保険で守られる範囲の基本は、預金保険制度(ペイオフ)の記事で説明しています。
金利・預け入れの条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。