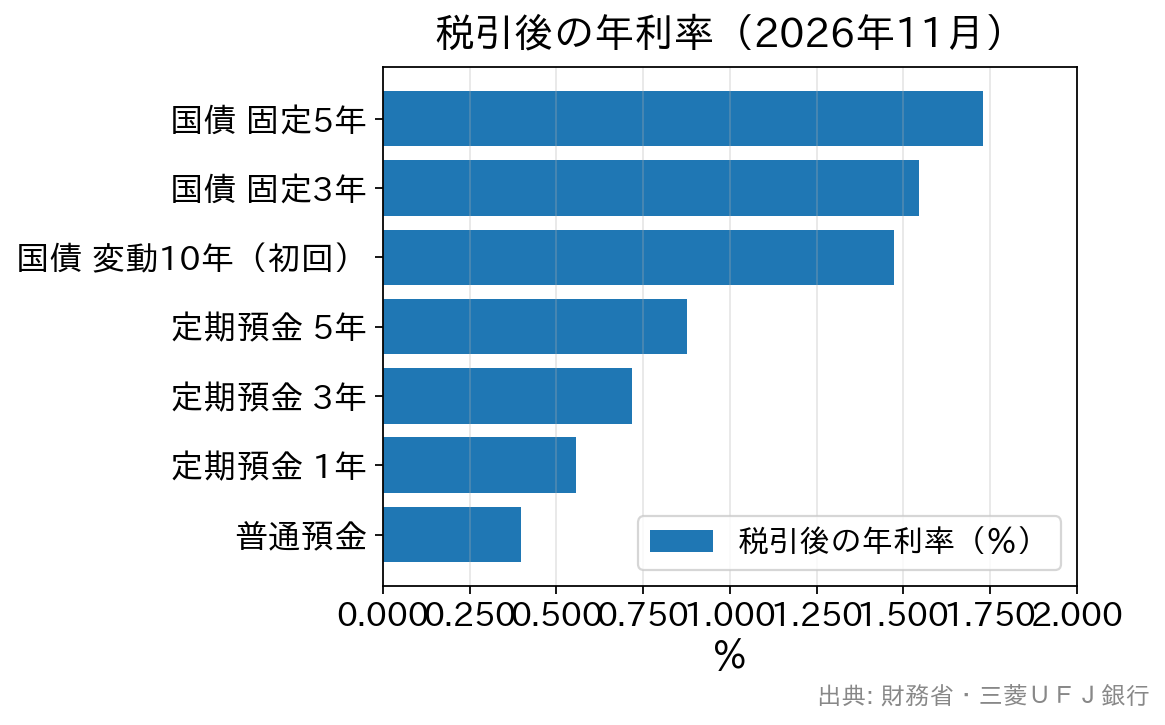
3年・5年と手をつけずに置ける資金なら、2026年11月時点でも個人向け国債の利率は大手行の定期預金を上回っています。11月募集分は固定5年が年2.17%、固定3年が年1.94%(税引前・財務省公表値)です。
三菱UFJ銀行のスーパー定期は5年 年1.100%・3年 年0.900%(2026年11月2日改定後・税引前)で、国債の利率はおよそ2倍です。
一方で、個人向け国債は発行から1年間、原則として換金できません。1年以内に使うかもしれないお金は、定期預金か普通預金に置いておくと必要なときに引き出せます。
国債の利率は財務省の算式で、定期預金の金利は各銀行が決める
定期預金の金利は、各銀行が日本銀行の政策金利や資金の調達状況をふまえて決めます。同じ1年ものでも、銀行によって金利が違うのはそのためです。
個人向け国債の利率は、財務省が定めた算式で募集ごとに決まります。市場の国債利回りを基準金利として当てはめるため、どの金融機関で買っても利率は同じです(財務省「個人向け国債 商品概要」)。
- 変動10年は、基準金利×0.66(半年ごとに見直し)
- 固定5年は、基準金利−0.05%(満期まで固定)
- 固定3年は、基準金利−0.03%(満期まで固定)
3タイプとも年0.05%の最低金利保証があります。いまの利率では下限が働く場面はありませんが、将来金利が大きく下がっても年0.05%を下回りません。
2026年11月募集分の利率は固定5年が年2.17%
11月募集分の発行条件は下の表のとおりです。募集期間は2026年11月9日〜30日、発行日は12月15日で、税引後の利率も財務省が公表している値です(財務省 報道発表 2026年11月6日)。
| タイプ(回号) | 基準金利 | 適用利率(税引前) | 利率(税引後) | 満期 |
|---|---|---|---|---|
| 変動10年(第200回) | 2.80% | 年1.85% ※初回半年分 | 年1.4741725% | 10年 |
| 固定5年(第188回) | 2.22% | 年2.17% | 年1.7291645% | 5年 |
| 固定3年(第198回) | 1.97% | 年1.94% | 年1.5458890% | 3年 |
11月募集分は3タイプとも10月募集分より利率が下がり、変動10年は年1%台になりました。翌月以降の利率は市場金利で決まり、上がるか下がるかは分かりません。次回の募集は12月7日〜30日の予定です(財務省)。
定期預金では、大手行が11月に店頭金利を上げています。三菱UFJ銀行のスーパー定期は、11月2日から1年 年0.700%・3年 年0.900%・5年 年1.100%・10年 年1.350%です(税引前)。
三菱UFJ銀行は、普通預金の金利も11月2日から年0.50%に上げました。ゆうちょ銀行は11月9日に通常貯金を年0.500%へ上げ、定期貯金の金利も同じ日に改定します。
基準金利が最も高い変動10年の利率が固定5年を下回る理由
11月募集分で基準金利が最も高いのは変動10年の2.80%です。それでも受け取る利率は年1.85%で、固定5年の年2.17%より低くなっています。
差が出るのは、変動10年だけ基準金利に0.66を掛けるからです。変動10年の利率は基準金利のおよそ3分の2になり、固定5年・固定3年は基準金利から年0.05%・年0.03%を引くだけです。基準金利が高いほど、この差は大きく開きます。
変動10年が固定5年を上回るのは、半年ごとの見直しで基準金利がこの先さらに上がった場合です。将来の金利は誰にも断定できません。今の利率を5年間確定させたいなら固定5年、金利の動きに合わせて受取額を変えたいなら変動10年です。
100万円を置いたときの手取りの差は5年で約4万2,600円
利率の差を金額にすると次のとおりです。いずれも単利・満期まで保有・税引後の概算で、定期預金は三菱UFJ銀行の11月2日改定後の店頭金利で計算しています。
| 預け先 | 税引後の年利率 | 100万円の受取利息(税引後・概算) |
|---|---|---|
| 個人向け国債 固定5年(年2.17%) | 年1.7291645% | 5年で 約86,500円 |
| 定期預金 5年(年1.100%) | 年0.876535% | 5年で 約43,800円 |
| 個人向け国債 固定3年(年1.94%) | 年1.5458890% | 3年で 約46,400円 |
| 定期預金 3年(年0.900%) | 年0.717165% | 3年で 約21,500円 |
5年では受け取る利息に約4万2,600円、3年でも約2万4,900円の差がつきます。大手行の定期金利が上がったぶん、10月時点より差は縮みました。ネット銀行やキャンペーン金利の定期預金なら、差はさらに小さくなります。
条件を満たせば国債の利率に近づく定期預金もあり、SBI新生銀行の円預金金利と個人向け国債の比較の記事で紹介しています。比べるときは預入期間と適用条件(新規資金限定・上限額・エントリーの要否)をそろえてください。
変動10年はこの計算から外しています。決まっているのは初回半年分の利率だけで、10年間の受取総額は今の時点では計算できないからです。
中途換金しても個人向け国債の元本は減らない
個人向け国債は、発行から1年が過ぎれば中途換金しても元本割れしません。償還金額は額面100円につき100円で、国が買い取る中途換金のときも同じです(財務省)。
換金するときは、直前2回分の利子(税引前)に0.79685を掛けた金額が差し引かれます。固定5年(年2.17%)を100万円持っている場合、差し引かれるのは約1万7,300円で、元本の100万円はそのまま戻ります。
固定5年を3年で換金したときの手取りは約3万4,600円
たとえば11月募集分の固定5年を100万円買い、3年後に換金したとします。それまでに受け取る利子は6回分で、税引後の合計は約5万1,900円です。
ここから調整額の約1万7,300円が引かれ、手元に残る利子は約3万4,600円になります。最初から3年の定期預金(年0.900%)に預けた場合の約2万1,500円を、この条件では上回ります。
銀行や証券会社では、新窓販国債(新型窓口販売方式による国債)も売られています。こちらは市場でいつでも売れる代わりに、そのときの市場価格で売るため売却損が出ることがあります。
財務省の比較表でも、元本割れのリスクがあるのは新窓販国債のほうで、個人向け国債にはありません。新窓販国債は5万円単位で、個人向け国債の1万円単位とは買い方も違います。
定期預金を中途解約すると、利息は預けた期間全体で減る
定期預金を満期前に解約しても元本は戻りますが、利息は約束の金利ではなく中途解約利率で計算し直されます。多くの銀行では、預けた期間全体にさかのぼって低い利率が適用されます。
計算の方法は定期預金の中途解約利率の記事で解説しています。個人向け国債の差引額は直前2回分の利子相当に限られるため、長く持ってから換金するほど手元に残る利息の割合は大きくなります。
個人向け国債は最初の1年間換金できない
個人向け国債は、発行後1年を経過するまで原則として中途換金できません。定期預金なら、利息が減ることを受け入れれば翌日でも解約できます。
例外は、保有者本人が亡くなった場合と、大規模な自然災害で被害を受けた場合です(財務省)。どちらも特例で、ふだんの資金繰りには使えません。
1年以内に使う可能性のあるお金は、最初から個人向け国債に入れないほうが安全です。生活防衛資金や時期が読めない住宅・教育の支出は、普通預金や短期の定期預金に置けば必要なときに引き出せます。
満期を迎えた個人向け国債は自動では継続されず、額面金額が払い戻されます。続けて国債で持つ場合は、そのとき募集中の回号を改めて買う必要があり、利率もその時点の条件に変わります。
預金保険で守られるのは定期預金で、上限は1,000万円
預金保険制度(ペイオフ)は、金融機関が破綻したときに預金者を守る制度です。一般預金等は1金融機関につき預金者1人あたり元本1,000万円までと、破綻日までの利息等が保護されます(預金保険機構)。
国債は預金ではないため、この制度の対象外です。元本の返済と半年ごとの利子の支払いは発行体の国が行うため、安全性は銀行の経営よりも国の信用で決まります。制度の詳細は預金保険制度(ペイオフ)の解説で紹介しています。
個人向け国債は1万円から1万円単位で買え、購入額に上限はありません。定期預金で2,000万円を保護の範囲に収めるには銀行を2つ以上に分ける必要がありますが、国債ならその手間はかかりません。
いつ使うお金かで預け先を分ける
- 1年以内に使う可能性があるお金は、普通預金か短期の定期預金が向いています。個人向け国債は1年間換金できません。
- 3〜5年は動かさないと決められるお金なら、11月募集分の固定5年(年2.17%)・固定3年(年1.94%)が大手行の同じ期間の定期預金(年1.100%・年0.900%)を上回ります。ネット銀行の定期預金と比べるときは、適用条件までそろえて比べてください。
- 10年ほど置いておけて、金利が上がったら受取額も増やしたいなら変動10年が候補です。当面の利率は基準金利に0.66を掛けるぶん低いものの、下がっても年0.05%を下回りません。
- 1,000万円を超える資金は、定期預金なら複数の銀行への分散が前提です。分ける手間を減らしたい場合は、預金保険の上限を気にせず持てる個人向け国債が合います。
どちらか一方に寄せる必要もありません。使う時期ごとに普通預金・定期預金・個人向け国債へ分けておけば、満期の時期もずらせます。考え方は定期預金のラダリングと同じです。
利子にかかる税金はどちらも20.315%(所得税・復興特別所得税15.315%、住民税5%)で、受け取るときに差し引かれます。
個人向け国債の取扱機関は871機関(11月募集分の財務省発表時点)で、証券会社・銀行・ゆうちょ銀行で買えます。
利率・金利は記載時点のものです。購入や預け入れの前に、財務省の発行条件と各行の最新の金利表でご確認ください。