マイル・ポイント付き定期は得か|特典付き支店の仕組みと損益分岐
マイルやポイントが付く定期預金は、利息の一部を特典に置き換えた預金です。得になるかどうかは、特典を「1マイル(1ポイント)何円」で使い切れるかと、特典がどの型で付くかでほぼ決まります。
たとえば定期1本ごとにマイルが付く型では、1マイルを1円で使えれば税引前で年0.26%前後の上乗せに相当しますが、残高帯ごとに毎月少しずつ付く型では年0.02〜0.03%程度にとどまります(いずれも2026年10月時点の公表条件をもとにした当サイト試算)。
もう一つ見落とされやすいのが、特典付きの支店は別の銀行ではないという点です。口座を分けても預金保険の枠は増えず、本体の金利キャンペーンの対象から外れることもあります。以下、仕組み・換算の仕方・同じ銀行の中での比べ方の順に整理します。
目次
特典付き支店は、同じ銀行の中にある「提携先の看板を掲げた売り場」
航空会社や小売・通信などの企業と銀行が組み、提携先のアプリやブランドで口座を提供する形が増えています。ネット銀行では「提携支店」「BaaS提携支店」などと呼ばれ、提携先の会員プログラムのマイルやポイントが、預金残高や取引に応じて付きます。
口座の中身は、あくまでその銀行の預金です。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)の「JAL NEOBANK」は同行のJAL支店で、JALペイメント・ポートが銀行代理業者として案内しています。同行のよくある質問では、通常の支店口座は1人1口座だが、BaaS提携口座は通常の支店口座とは別に持てると説明されています(2026年10月3日確認)。
口座が2つに増えても、預金保険の1,000万円枠は1つのまま
ここが最も誤解されやすいところです。預金保険機構は、決済用預金以外の一般預金等について、1金融機関ごとに合算して預金者1人あたり元本1,000万円までと破綻日までの利息等を保護すると説明しています。複数の支店・口座の預金を取りまとめる作業が「名寄せ」です(預金保険機構「名寄せ」)。
つまり、通常の支店に800万円、同じ銀行の特典付き支店に500万円を預けると、合算1,300万円のうち保護の対象は元本1,000万円までです。支店名や看板が違っても、銀行が同じなら枠は共有と覚えておいてください。保護の仕組みの全体像は預金保険制度(ペイオフ)の1,000万円の保護と分散の考え方で解説しています。
特典の付き方は「定期1本ごと」と「残高帯ごと」の2つの型に分かれる
マイル・ポイント付きの定期預金を比べるとき、最初に見るべきは金額よりも付き方の型です。同じ「マイルが貯まる定期」でも、型が違うと特典の大きさが一桁変わります。2026年10月時点で公表されている2つの例で確かめます。
例1(定期1本ごとの型):スルガ銀行ANA支店の「マイル付き定期預金」は、1年もの・自動継続で、預け入れ10万円ごとに210マイルが満期日の翌月15日に付きます。10万円以上1円単位で上限はなく、複数契約の預入額は合算できず、原則として中途解約はできません。中途解約した場合はマイルの対象外です。適用金利は年0.400%(2026年9月28日現在)です。
例2(残高帯ごとの型):JAL NEOBANKの円定期預金の常設プログラムは、各月最終日の円定期預金残高が100万円以上の人に、残高帯に応じたマイルを毎月付けます(翌々月末までに積算・仕組預金は対象外)。100万円以上300万円未満で月20マイル、1,000万円以上で月160マイルという段階制です(2026年10月3日確認)。
| 預入額(1年間維持) | 例1 定期1本ごとの型(10万円ごと210マイル) | 例2 残高帯ごとの型(月末残高に応じて毎月) |
|---|---|---|
| 100万円 | 2,100マイル | 240マイル(月20マイル) |
| 300万円 | 6,300マイル | 600マイル(月50マイル) |
| 500万円 | 10,500マイル | 960マイル(月80マイル) |
| 1,000万円 | 21,000マイル | 1,920マイル(月160マイル) |
※各社の公表条件(2026年10月時点)をもとに当サイトが年間分を計算。キャンペーンによる上乗せは含めていません。
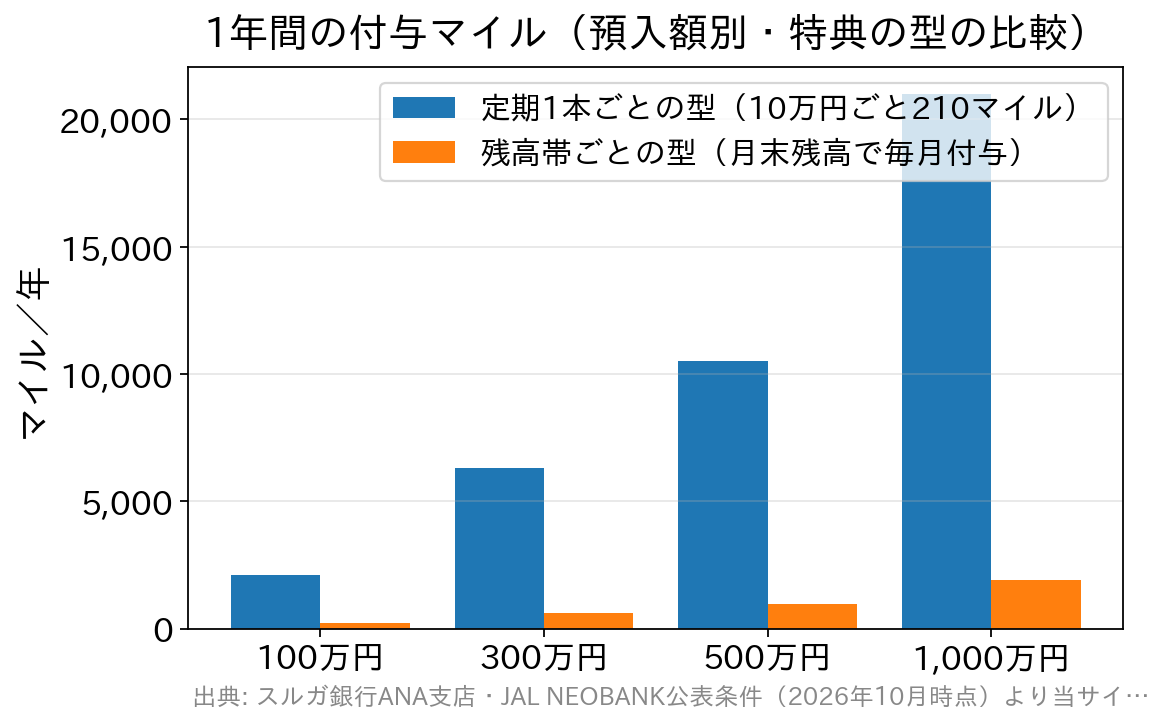
残高帯の型には段差もあります。299万円でも100万円と同じ月20マイルで、300万円に届いた瞬間に月50マイルへ上がります。この型を使うなら、預入額を帯の下限にそろえるのが基本です。
特典を「同じ効果の税引前金利」に直せば、普通の定期と並べられる
マイルは「◯マイル」、金利は「年◯%」と単位が違うので、そのままでは比べられません。特典の年間価値を、同じだけの手取りを生む税引前金利に置き直すと、普通の定期預金と同じ物差しで比べられます。
同等の税引前金利 = 特典の年間価値(円)÷(預入額 × 0.79685)
0.79685で割るのは、利息からは20.315%が源泉徴収される一方、ここでは特典を手取りのまま受け取る前提で比べるためです。1マイルの価値は使い道しだいなので、1円と2円の2通りで計算しました。
| ケース | 年間マイル | 1マイル=1円なら | 1マイル=2円なら |
|---|---|---|---|
| 例1 定期1本ごとの型(預入額によらず) | 10万円ごと210 | 年0.264%相当 | 年0.527%相当 |
| 例2 残高帯の型・100万円 | 240 | 年0.030%相当 | 年0.060%相当 |
| 例2 残高帯の型・300万円 | 600 | 年0.025%相当 | 年0.050%相当 |
| 例2 残高帯の型・1,000万円 | 1,920 | 年0.024%相当 | 年0.048%相当 |
※当サイト試算。特典に税金がかからない前提での換算です。
読み取れるのは、残高帯の型の特典は「おまけ」の大きさだということです。1マイル2円で使える人でも年0.05%前後で、預け先の金利が0.1%違えば簡単にひっくり返ります。一方、定期1本ごとの型は金利の上乗せとして意味のある大きさになり得ますが、その分だけ定期そのものの金利が低めに設定されていることが多く、次の節の比べ方が欠かせません。
なお、マイルやポイントの課税は利息と扱いが異なります。JAL NEOBANKのプログラムにも「特典は課税の対象となる場合がある」と注記があり、銀行の特典が一時所得になる場合の考え方は口座開設特典の現金・ポイントに税金はかかるかを整理した記事にまとめています。ポイントの実質価値の見積もり方は金利0.1%とポイント1,000円の損益分岐を計算した記事が参考になります。
本当のコストは「同じ銀行の別の定期」との金利差で測る
特典付きの定期を選ぶとき、手放しているのは「他行の高金利」だけではありません。同じ銀行の中で、特典のない別の定期を選んでいれば得られた利息こそが、特典の直接の値段です。
例1:同じ銀行の通常定期と比べた損益分岐は1マイル約0.85円
スルガ銀行の円預金金利(2026年9月28日現在)では、ANA支店のマイル付き定期預金1年が年0.400%、インターネット支店のスーパー定期1年が年0.625%です。差は年0.225%で、100万円を1年預けると税引後の利息差は約1,792円になります。これを2,100マイルで割ると、1マイル約0.85円が分かれ目です。
1マイルを0.85円より高い価値で使い切れるなら、同じ銀行の中ではマイル付きのほうが有利という計算です。
ただし、マイル付き定期は原則として中途解約できず、急に資金が必要になると特典も利息の一部も失います。この「動かせない」という制約は、金利差とは別のコストとして見積もってください。他行の定期と比べた分岐点や、期間限定のボーナスマイルを含めた計算はスルガ銀行ANA支店のマイル付き定期預金の解説で詳しく扱っています。
例2:特典支店は本体の金利キャンペーンの対象外になることがある
残高帯の型では、もう一つ確認したい点があります。
ドコモSMTBネット銀行の「円定期預金6ヵ月もの特別金利キャンペーン」(2026年8月3日〜11月1日預け入れ分・年1.25%、税引後 年0.99%)は、対象を果物・スイーツ名などの通常支店に限り、BaaS提携支店は対象外としています。同行の金利一覧にも、BaaS提携サービスでは預金金利が異なる場合があると注記されています(いずれも2026年10月3日確認)。
仮に、本体で預けた場合との金利差が年0.1%だけだったとしても、500万円・1年なら税引後で約3,984円の差になります。同じ500万円で得られるマイルは年960マイルなので、1マイル約4.15円で使えないと埋まりません。残高帯の型の支店にまとまった定期を置くなら、提携アプリで表示される適用金利と、本体の金利やキャンペーンを先に並べて見るのが順序です。
特典の側だけが、預金より先に変わったり消えたりする
定期預金の金利は預け入れ時に満期まで決まりますが、特典は別の約束です。スルガ銀行は商品ページで特典内容を見直し・変更する場合があるとし、JAL NEOBANKのプログラムも予告なく変更・中止する場合があるとしています。預けた後に特典だけが減る可能性は、普通の定期にはないリスクです。
受け取った後の期限にも注意が必要です。JALはマイルの有効期限を、搭乗(利用)日の36カ月後の月末までと案内しています。使う予定のないまま貯めたマイルは、期限が来れば価値がゼロになります。また、JAL NEOBANKのプログラムは特典を提供する時点でマイレージ会員や口座を解約していると対象外で、スルガ銀行のマイル付き定期は満期前に解約するとマイルが付きません。
なお、口座の中を用途ごとに分ける「目的別口座」は、特典付き支店とは別物です。ドコモSMTBネット銀行では目的別口座の中に定期預金を作れますが、これは資金を整理するための機能で、同じ銀行の預金である以上、預金保険では他の預金と合算されます。
マイル・ポイント付き定期を選んでよい人を見分ける3つの質問
ここまでの計算を、預ける前の判断にまとめます。3つすべてに「はい」と答えられる人にとっては、特典付きの定期は合理的な選択です。
- その特典を有効期限内に使う具体的な予定があるか:特典航空券など使い道が決まっていて、1マイルをいくらで使えるか自分で見積もれる。予定がなければ、換算価値は0円として扱う。
- 同じ銀行の特典なし商品・本体キャンペーンとの差を税引後で計算したか:差額をマイル数で割った「1マイルの分岐点」が、自分の使い方での価値を下回っている。
- 同じ銀行の他の口座と合わせて元本1,000万円以内か:通常支店・提携支店・目的別口座をすべて足して確認した。
どれか一つでも「いいえ」なら、特典のない定期預金で金利の高いものを選ぶほうが、手取りと安全性の両面で素直です。金利面の候補探しは定期預金キャンペーンの比較ページで各行の条件を確認できます。
特典付き支店の定期で迷いやすい点
Q. 提携支店と通常の支店の両方に1,000万円ずつ預ければ、2,000万円まで保護されますか?
A. されません。同じ銀行の支店であれば、預金保険では預金者ごとに合算(名寄せ)され、保護されるのは元本1,000万円までと破綻日までの利息等です。枠を増やしたいなら、別の金融機関に分けて預ける必要があります。
Q. 残高帯でマイルが付く型は、定期を途中で崩すとどうなりますか?
A. 例2のようなプログラムは各月末の円定期預金残高で判定されるため、崩した後の月は残った残高の帯でマイルが決まり、100万円を下回れば付きません。定期そのものの中途解約では、通常の中途解約利率が適用される点にも注意してください。
Q. マイルを使う予定はないけれど、もらえるなら損はないのでは?
A. 特典の分だけ定期の金利が低い商品では、使わないマイルはそのまま損になります。特典付きでも金利が同じ銀行の通常商品と変わらないなら損はありませんが、その場合も本体の金利キャンペーンの対象外になっていないかを確かめてください。
Q. 1マイルの価値はいくらで見積もればよいですか?
A. 正解は使い道で変わるため、過去に自分が実際に交換した特典の「受け取った価値÷使ったマイル」で見積もるのが確実です。実績がない人は1円未満の控えめな値で計算し、それでも有利なときだけ選ぶと判断を誤りにくくなります。
特典は「使い切れる人」にとってだけの金利
マイルやポイントが付く定期預金は、特典を使い切れる人にとっては金利の上乗せになり、使わない人にとっては低い金利の預金になります。判断の順序は、付き方の型を見る、税引前金利に換算する、同じ銀行の特典なし商品との差で分岐点を出す、の3段階です。そのうえで、支店が違っても預金保険の枠は銀行ごとに1つという点を忘れずに確認してください。
特典の内容・金利・キャンペーン条件は変更されることがあります。最新の金利は各行公式サイトでご確認ください。
参考・出典:預金保険機構「名寄せ」(2026年10月3日確認)