積立定期預金と定期預金の違い|利息は一括の約半分
積立定期預金は、毎月決まった日に普通預金から一定額を移し、その都度「小さな定期預金」を1本ずつ作っていく商品です。金利が同じなら、12万円を一括で1年預けるほうが、1万円ずつ12か月積み立てるより利息は多くなります。
1年後の同じ日に締めて比べると、積立で受け取る利息は一括のおよそ54%にとどまります。積立定期は利回りを上げる道具ではありません。「手元にまだ無いお金を、使わずに貯めていく仕組み」として選ぶものです。
目次
積立定期は毎月1本ずつ定期預金を作る仕組み——金利も1本ごとに決まる
全国銀行協会の用語解説では、積立定期預金は「計画的に毎月、決まった日に預金の積み立てをして、目標額を目指す定期預金」とされています。進学費用・旅行費用・住宅購入資金など、使う時期と目標額がある貯蓄に向く商品です。
押さえておきたいのは、満期までの金利が「積み立てごとに確定する」点です(全国銀行協会「積立定期預金」)。1月に積み立てた1万円と、7月に積み立てた1万円は、それぞれの預入日の金利が適用される別々の定期預金になります。
通帳やアプリの上では1つの口座に見えますが、中身は「明細」と呼ばれる定期預金の束です。銀行によって呼び方は異なりますが、利息の計算・満期・中途解約はこの明細ごとに行われます。以下の話はすべて、この構造から出てきます。
年0.5%で積み立てても、1年後の利息は一括の約半分
よくある勘違いが「年0.5%の積立定期で年12万円積み立てれば、利息は12万円×0.5%=600円」という計算です。実際には、最初の1万円は12か月預けられますが、最後の1万円は1か月しか預けられません。お金が定期預金の中にいる平均期間は約6.5か月です。
たとえば年0.5%(仮定)で、毎月1万円を12回積み立て、1年後の同じ日にすべてを満期にする場合を月割りで概算します。
| 預け方 | 元本 | 税引前の利息 | 税引後の利息(20.315%控除) |
|---|---|---|---|
| 12万円を一括で1年 | 120,000円 | 600円 | 約478円 |
| 毎月1万円を12回積立(1年後に満期をそろえる) | 120,000円 | 325円 | 約259円 |
| 毎月1万円を普通預金(年0.4%・仮定)に置いたまま | 120,000円 | 260円 | 約207円 |
※単利・月割りの概算。実際は1年を365日とする日割り計算で、1円未満の端数処理や明細ごとの源泉徴収により数円の差が出ます。
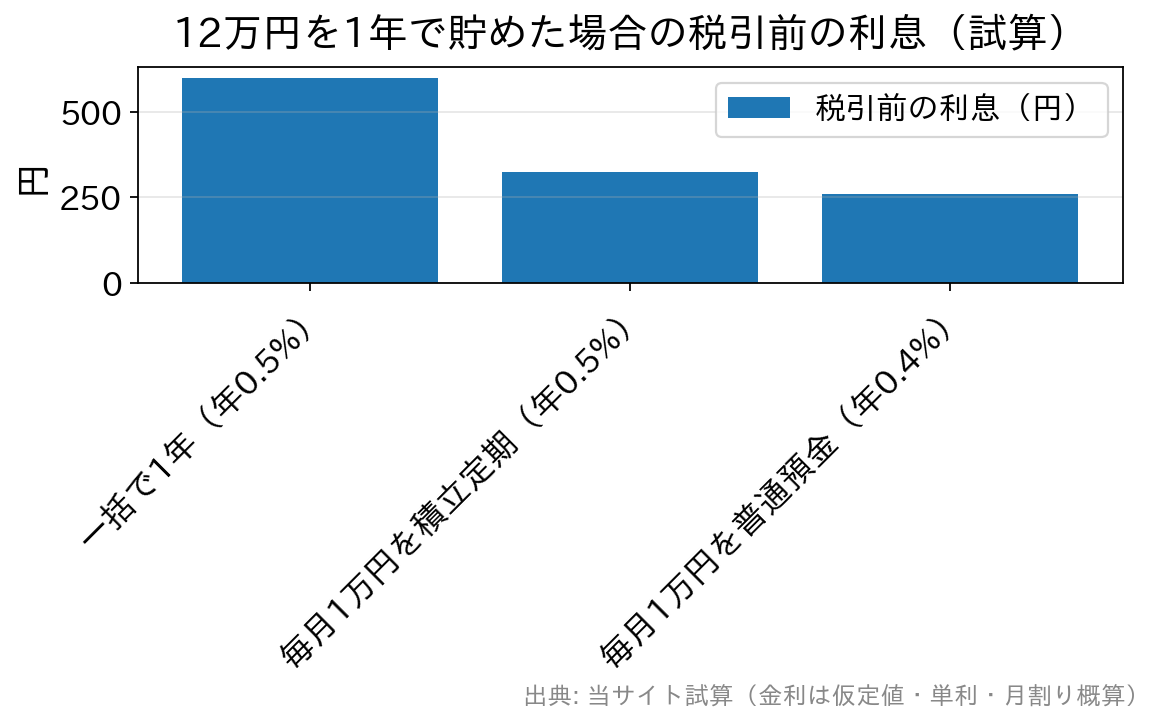
積立の利息325円は、一括600円の約54%です(1+2+…+12=78か月分÷144か月分)。この差は金利が上がっても縮まりません。割合は預け方の形で決まるためです。
一方で、同じお金を普通預金に置いたままにした場合との差は、この仮定では税引後で約52円です。積立定期の金銭的な上乗せは「一括との差」ではなく「普通預金に置いた場合との差」で測るのが正確です。
税金の内訳(所得税・復興特別所得税15.315%+住民税5%)と、利息が確定申告の要らない源泉分離課税になる理由は、預金利息の税金20.315%の内訳と手取り早見表で整理しています。
「1本ずつ同じ期間」型と「ゴールの日に満期を合わせる」型
積立定期は、明細の満期の決まり方で大きく2つに分かれます。どちらの型を採るかは銀行・商品ごとに違い、同じ積立でも受け取れる時期が変わります。
| 型 | 満期の決まり方 | 商品の例(2026年9月時点) | 向いている使い方 |
|---|---|---|---|
| 期間指定型 | 明細ごとに同じ預入期間(例:1年)。1月分は翌年1月、12月分は翌年12月に満期 | ゆうちょ銀行「自動積立定期貯金」、ソニー銀行「積み立て定期預金(継続型)」 | 使う時期を決めず、貯める習慣を続けたい |
| 目標日型 | 指定した目標日に全明細の満期をそろえる。後の明細ほど預入期間が短くなる | ソニー銀行「積み立て定期預金(目標日型)」 | 入学・車の買い替えなど、使う日が決まっている |
期間指定型では、1年分を積み立て終えても、全部がそろって満期になるのは最後の明細が満期を迎える約2年後です。ゆうちょ銀行の自動積立定期貯金は、満期後に元金と利子を同じ期間で自動的に預け直す「元利金継続」の取扱いになり、継続後はその時点の店頭表示金利が適用されます。
目標日型は受け取りの日が読みやすい反面、目標日直前の明細は1か月・3か月といった短い期間の金利で預けることになります。短期の金利が長期より低い銀行では、その分だけ利息が減ります。
途中で引き出すときは「どの明細を崩すか」で目減りが変わる
積立定期を満期前に引き出すと、崩した明細には中途解約利率が適用されます。明細ごとに解約されるので、全額が不利な金利になるわけではありません。ただし、どの明細から崩れるか、どこまで下がるかは商品で大きく違います。
- ソニー銀行の積み立て定期預金:一部引出は1,000円単位。直近に積み立てた明細から順に解約され、1年未満の解約は「約定利率×10%」と普通預金利率の低いほうになります(同行の商品詳細説明書・2025年12月23日更新)。
- ゆうちょ銀行の自動積立定期貯金:1回あたりの積立金額を分割して払い戻すことはできません。預入期間内の払戻しには、たとえば6か月以上1年未満なら「預入日時点の6か月の定期貯金の約定利率×60%」を目安にした利率が適用されます(同行の商品概要説明書・2026年5月18日現在)。
新しい明細ほど預けた日数が短いため、そこから崩れる仕組みなら失う利息は小さく済みます。中途解約利率の考え方そのものは、定期預金の中途解約利率の仕組みで詳しく説明しています。
なお、ゆうちょ銀行では通常貯金の残高が足りない月は積立が行われず、1年間連続して積立ができないと、以後の積立は止まります。引き落としの口座残高は、積立日の前に確認しておくと安心です。
上乗せは「同じ銀行の普通預金金利」と並べると小さく見えることもある
普通預金の金利が上がってきたいま、積立定期の値打ちは「定期の金利−普通預金の金利」の差で確かめる必要があります。ゆうちょ銀行の金利一覧(2026年9月24日現在)では、定期貯金は1か月〜1年がいずれも年0.500%、通常貯金は年0.400%です。
同行は2026年11月9日に通常貯金を年0.500%へ引き上げると公表しています。定期貯金の金利がこのままなら、1年以下の自動積立定期貯金と通常貯金の金利差はなくなります。その場合、積立定期に残る利点は「引き出しにくさ」という仕組みの面だけになります。
これはゆうちょ銀行に限った話ではありません。積立定期を始める前に、同じ銀行の普通預金金利と、積立で選ぶ預入期間の定期金利を並べるひと手間をかけてください。差が小さいなら、普通預金の中で目的別に口座を分けるだけでも、貯める効果はほぼ同じです。
一括か積立か——手元のお金の状態で決める順番
一括と積立は「どちらが得か」を比べる関係ではなく、お金がいまどこにあるかで使い分けるものです。次の順番で考えると迷いません。
- すでにまとまったお金が普通預金にある:積立にせず一括で定期預金へ。同じ金利なら利息は一括のほうが2倍近く多くなります。使う時期が分かれるなら、満期を分けて預ける定期預金のラダリングが向きます。
- 毎月の給与から少しずつ貯めたい:積立定期の出番です。給与の入る口座の銀行で設定すれば、振替の手間も費用もかかりません。
- 普通預金にたまったら、ときどき一括で定期へ移せる:半年や1年に一度、まとまった額を一括で定期に移す方法も有効です。自分で続けられるなら、積立より利息が多くなることもあります。
- 勤務先に財形貯蓄の制度がある:給与天引きで積み立てられ、住宅・年金目的なら利息の非課税枠もあります。条件は財形貯蓄と定期預金の違いで確認できます。
積立の期間は、使う時期に合わせて選ぶのが基本です。1年後に使うお金を5年の明細で積み立てると、途中で崩すことになり、中途解約利率で目減りします。
積立定期預金を始める前に出やすい疑問
Q. 信用金庫の「定期積金」と積立定期預金は何が違いますか?
A. 定期積金は掛金を払い込み、満期に給付契約金を受け取る商品で、利息にあたる部分は「給付補てん金」と呼ばれます。契約時の利回りが満期まで固定されるのが一般的で、積み立てごとに金利が決まる積立定期預金とは仕組みが異なります。どちらも預金保険の対象です。
Q. ボーナス月だけ多く積み立てることはできますか?
A. 多くの商品で可能です。たとえばゆうちょ銀行の自動積立定期貯金は、毎月の「一般月」とは別に年6回以内の「特別月」を設け、金額を変えて積み立てられます。ソニー銀行も年2回の増額指定月と随時の積立に対応しています。
Q. 積立定期預金も預金保険(ペイオフ)で守られますか?
A. 守られます。円建ての定期預金は預金保険の対象で、普通預金など他の一般預金と合算して、1金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息が保護されます(預金保険機構「保護される預金等の範囲」)。
Q. 利息の税金は毎月の積立のたびに引かれるのですか?
A. 積立のたびではなく、明細ごとに利息が支払われる満期時(または解約時)に20.315%が源泉徴収されます。源泉分離課税なので確定申告は不要です(国税庁 タックスアンサーNo.1310)。
Q. 積立定期預金でもマル優(障害者等の非課税貯蓄)は使えますか?
A. 商品によって異なります。全国銀行協会の解説では積立定期預金は障がい者等のマル優の対象とされていますが、ゆうちょ銀行の自動積立定期貯金はマル優を利用できないと明記しています。利用予定の商品の説明書で確認してください。
積立定期預金を選ぶかどうかの目安
積立定期預金は、毎月1本ずつ定期預金を作る仕組みで、利息は一括で預けた場合の約半分にとどまります。まとまったお金があるなら一括、これから貯めるなら積立と、お金の状態で使い分けるのが基本です。
始める前には、同じ銀行の普通預金金利と積立で選ぶ期間の定期金利の差、期間指定型か目標日型か、途中で崩すときの中途解約利率の3点を商品説明書で確かめてください。金利は改定されることがあるため、最新の金利・条件は各行の公式サイトでご確認ください。
参考・出典:全国銀行協会「積立定期預金」/預金保険機構「保護される預金等の範囲」/国税庁「No.1310 利息を受け取ったとき(利子所得)」