一時払い保険と定期預金の違い|解約控除と破綻時の補償
銀行の窓口で勧められる一時払い保険は、生命保険会社の商品で、預金保険の対象になりません。
定期預金は満期前に解約しても元本が減りませんが、一時払い保険は解約の時期や金利の動きによって、受け取る金額が払った保険料を下回ることがあります。
2026年11月12日時点の4社4商品(5プラン)の資料では、解約控除の有無や率は商品ごとに違います。解約控除のないプランも、市場価格調整という仕組みで受取額が減ることがあります。
銀行の窓口で契約しても、一時払い保険は預金保険で守られない
一時払い保険とは、保険料を契約時に1回でまとめて払う生命保険のことです。銀行で契約できる一時払い保険の多くは、終身保険か年金保険です。銀行は保険会社の代理店として販売しています。
預金保険で守られるのは、1つの金融機関ごとに1人あたり元本1,000万円までとその利息です(金融庁 金融サービス利用者相談室)。銀行の窓口で契約した保険は、この保護の対象になりません。
保険の契約を守る仕組みとしては、生命保険契約者保護機構があります。
預金保険の範囲は、ペイオフと1,000万円の保護の記事で詳しく解説しています。
解約したときの受取額が保険料を下回る理由
一時払い保険を途中で解約すると、受け取るのは解約返戻金です。この金額には、次の費用や調整が反映されます。どれがかかるかは商品によって異なります。
- 契約時の費用(保険料を払った時点で、契約の締結などにかかる費用として差し引かれる)
- 解約控除(契約から一定の年数より前に解約すると差し引かれる。下の表で解約控除がある3プランは、いずれも10年)
- 市場価格調整(保険会社が運用する債券の値動きを、解約返戻金に反映させる仕組み)
市場価格調整では、解約するときの市場金利が契約時より上がっていると、解約返戻金が減ります。
外貨建ての保険では、さらに為替の影響があります。三井住友海上プライマリー生命の資料には、為替相場が動かなくても、円で払い込んで円で受け取ると為替手数料がかかると書かれています。
4社4商品で比べた解約控除と市場価格調整
銀行で契約できる一時払い終身保険を解約したときの扱いは、下の表のとおりです。表は円建てを中心に、2026年11月12日時点の各社の商品ページと契約概要をもとにしています。
| 商品(引受保険会社) | 解約控除 | 市場価格調整 | 契約時の費用 |
|---|---|---|---|
| プライマリー終身保険(三井住友海上プライマリー生命) | 10年未満で一時払保険料の2.5%〜0.2%(円建て)、4%〜0.4%(外貨建て) | あり | なし |
| プレミアプレゼント5・円建(第一フロンティア生命) | 10年未満で一時払保険料の4.00%〜0.20%(積立利率・保証期間・経過年数で決まる) | あり | 確認した資料では不明 |
| ビー ウィズ ユー プラスⅡ・円建の健康告知なしプラン(メットライフ生命) | 10年未満で積立金額の2.0%以下(経過年数で決まる) | あり | なし |
| ビー ウィズ ユー プラスⅡ・円建の健康告知ありプラン(メットライフ生命) | なし | あり | 一時払保険料の最大2.51% |
| 円貨建の一時払終身保険(明治安田生命) | なし(解約時に別に差し引く費用はない) | あり | 基本保険金額の4.000%が上限 |
※各社の商品ページと契約締結前交付書面(2026年4月版など)による当編集部調べです。
※プレミアプレゼント5は三菱UFJ銀行、ビー ウィズ ユー プラスⅡは足利銀行の販売資料(引受保険会社が作成)で確認しています。率は資料の時点のもので、契約年齢などで変わります。
5プランのうち、解約控除がないのは2プランです。この2プランも、契約時の費用がかかります。市場価格調整は5プランすべてにあります。
解約控除がない商品でも、いつ解約しても払った金額が戻るとは限りません。明治安田生命の資料にも、市場金利が上がると解約返戻金が基本保険金額を下回り、損失が出るおそれがあると書かれています。
解約控除は定期預金の利息の約3.6〜6.3年分にあたる
下の図は、1,000万円の一時払い保険を途中で解約した場合の解約控除を、契約からの年数別に示しています。
プレミアプレゼント5(円建・積立利率保証期間15年)のうち、率がいちばん低い区分(積立利率1.90%未満)で計算しています。
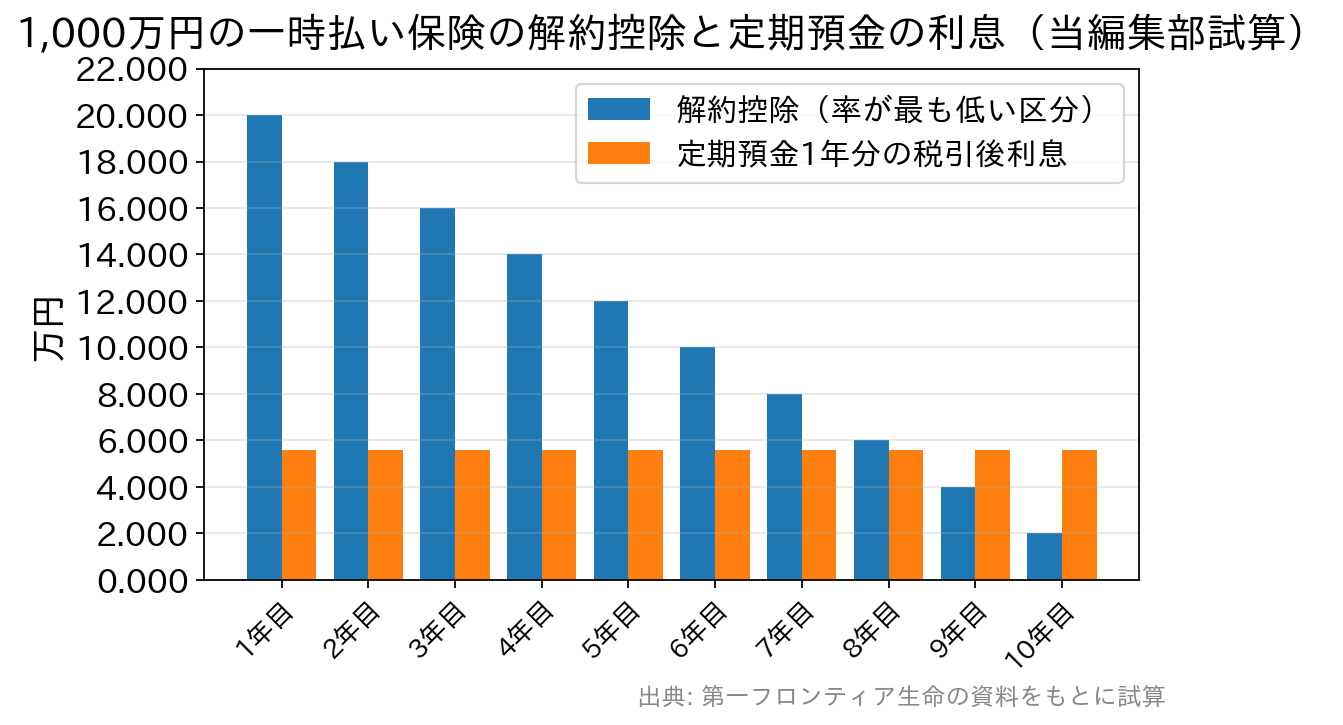
契約から1年未満の解約では、解約控除は20万円です。10年目に入っても2万円がかかります。いちばん高い区分(積立利率2.30%以上)では、1年未満の解約控除は35万円になります。
比べる定期預金は、大手行の1年もののスーパー定期(年0.700%・税引前、2026年11月10日時点)です。
1,000万円を1年預けたときの税引後の利息は55,780円です。所得税等15.315%と住民税5%を別々に計算し、円未満を切り捨てました。
1年未満で解約したときの解約控除20万円は、この利息の約3.6年分にあたります。35万円なら約6.3年分です。
この試算には市場価格調整を含めていません。金利が上がった時期に解約すると、差し引かれる金額がさらに増えることがあります。
定期預金も満期前に解約すると利息は減りますが、元本は減りません。中途解約したときの利息の決まり方は、定期預金の中途解約利率の解説をご覧ください。
保険会社が破綻したときの補償は、責任準備金の90%まで
生命保険会社が破綻した場合、生命保険契約者保護機構が資金を援助し、契約が守られます。
保険業法の定めにより、補償されるのは原則として破綻した時点の責任準備金等の90%までです(予定利率の高い一部の契約は90%より低くなります)。
責任準備金とは、保険会社が将来の保険金などの支払いに備えて積み立てているお金のことです。
払った保険料の一部は保険金の支払いや契約の維持費に使われるため、保護機構によると、責任準備金は一般に払った保険料の合計より少なくなります。
90%は、払った保険料の90%という意味ではありません。保険金や年金の90%が補償されるわけでもありません(生命保険契約者保護機構のQ&A)。
破綻後は、予定利率の引き下げなどで保険金額が減ることもあります。貯蓄性の高い保険ほど、また満期までの期間が長い契約ほど、保険金額の減り方が大きくなる傾向があります。
定期預金は、1,000万円までの元本と利息が守られます。保護の仕組みそのものが違うため、同じ窓口で一緒に案内されても、同じ安全性の商品として比べることはできません。
窓口で勧められたときに書面で確かめる3つの点
次のような体験談があります。
- 普通預金に置いていたお金を定期にするつもりで銀行に出向いたところ、円建ての保険を紹介された。元本を下回らないのは加入してしばらくたってからだと知り、利回りも比べたうえで、保険はやめて定期預金にした。
- 定期預金の満期の扱いを相談していたら、一時払い終身保険を紹介された。資料には、加入から数年以内に解約すると元本を下回ると書かれていた。ほかにどんな欠点があるのか、契約前に知りたいと考えた。
どちらも、勧められた段階で書面の条件を読み、すぐには契約していません。契約概要や提案書では、少なくとも次の3点を確認してください。
- 解約控除がかかる期間と率、市場価格調整の有無
- 解約返戻金が一時払保険料を上回るのは契約から何年目か(提案書や設計書の、解約返戻金の推移表で分かります)
- 外貨建てなら、円で払い込むときと円で受け取るときの為替手数料
申し込んだ後でも、申込日と書面を受け取った日のうち、遅いほうの日から8日以内なら、申込みを撤回できます(保険業法のクーリング・オフ。金融庁 金融サービス利用者相談室)。
対象外の契約もあるため、契約時に受け取る注意喚起情報という書面で、条件を確認してください。
定期預金のまま置くほうがよいお金
一時払い保険が向くのは、10年前後は解約しないと決めたお金があり、死亡保障も必要な場合です。契約から短い期間で解約すると、解約返戻金が一時払保険料を下回ることがあるためです。
数年以内に使う予定があるお金や、使い道がまだ決まっていないお金は、元本が減らない定期預金に向いています。1,000万円を超える分は、銀行を分けて預ければ全額が預金保険の範囲に入ります。
保険のほかに窓口で勧められる商品に、仕組預金もあります。仕組預金は、元本が戻る条件が定期預金と違います。違いは仕組預金のリスクを解説した記事で紹介しています。
金利・保険の条件は記載時点のものです。預け入れや契約の前に、各行の最新の金利表と保険の契約概要でご確認ください。