未利用口座管理手数料|定期預金だけ残した口座と整理の目安
銀行によっては、2年以上入金も払い戻しもない普通預金に、年1,100〜1,320円(税込)の手数料がかかります。この手数料は「未利用口座管理手数料」と呼ばれ、残高が手数料の額を下回ると口座が解約される銀行が多くあります。
今回調べた6行では、いずれも定期預金があれば手数料はかかりません。ただし、同じ支店の定期預金に限る銀行もあり、どこにある定期預金で免除されるかは銀行ごとに違います。
また、定期預金を自動継続にしたまま何年も放っておくと、手数料はかからなくても、休眠預金になることがあります。
未利用口座管理手数料は、2年以上使っていない普通預金にかかる
手数料の対象は、最後の入金か払い戻しから2年以上たった普通預金です。利息の入金や手数料の引き落としは、どの銀行でも取引に数えません。
対象になると、引き落としの約3か月前に郵便かメールで案内が届きます。その間に入金・払い戻し・解約のどれかをすれば、手数料はかかりません。何もしなければ手数料が引き落とされます。その後も取引がなければ、1年ごとに同じ金額がかかります。
三菱UFJ銀行・三井住友銀行・りそな銀行では、手数料が始まる前に開いた口座は対象外です。一方、三井住友信託銀行は開いた時期を問わず対象にしているため、古い口座にもかかります。
6行の手数料と、定期預金で免除される範囲
2026年11月11日時点で、6行の公式の案内に書かれた手数料の額と免除の条件は、下の表のとおりです(当編集部調べ)。とくに差が大きいのは、残高による免除と、定期預金がある場合の扱いです。
| 銀行 | 年額(税込) | 対象の口座 | 残高による免除 | 定期預金がある場合 |
|---|---|---|---|---|
| 三菱UFJ銀行 | 1,320円 | 2021年7月1日以降に開いた普通預金 | なし(残高にかかわらず対象) | 定期預金など、この銀行に預けている資産が1円以上あれば対象外(支店を問わない) |
| 三井住友銀行(デジタル未利用手数料) | 1,100円 | 2021年4月1日以降に開いた普通預金 | 1万円以上で対象外 | 同じ支店に定期預金があれば対象外 |
| りそな銀行 | 1,320円 | 2004年4月1日以降に開いた普通預金(例外あり) | 1万円以上で対象外 | 同じ支店に定期預金などが1円以上あれば対象外 |
| 三井住友信託銀行 | 1,320円 | 開いた時期を問わない普通預金 | 1万円以上で対象外 | 同じ名義で定期預金などが1円以上あれば、支店を問わず対象外 |
| PayPay銀行 | 1,320円 | 個人・個人事業主の口座(手数料は2025年12月1日から) | 普通預金1万円以上で対象外 | 定期預金の残高があれば対象外 |
| 北洋銀行 | 1,320円 | 開いた時期を問わない普通預金(案内に時期の定めなし) | 1万円以上で対象外 | その普通預金を利息の受け取りなどに指定した定期預金(総合口座の定期預金を含む)が1円以上あれば対象外(口座ごとに判断) |
※各行の公式サイトの手数料の案内・よくある質問による(2026年11月11日時点)。三井住友銀行は、Web通帳とワンタイムパスワードなどを登録した口座、18歳未満・75歳以上の人の口座も対象外です。PayPay銀行は18歳未満の人の口座が対象外です。
三菱UFJ銀行には残高による免除がないため、普通預金に10万円あっても、2年使わなければ手数料がかかります。一方で、定期預金が1円以上あれば支店を問わず対象外です。
三井住友銀行とりそな銀行では、定期預金で免除されるのは同じ支店に定期預金がある場合だけです。普通預金を開いた支店と別の支店で定期預金を作っていると、免除されないことがあります。
北洋銀行では、免除されるかどうかが口座ごとに決まります。ほかの支店でまとまった取引をしていても、その普通預金を指定した定期預金がなければ手数料がかかります。
何を取引に数えるかにも差があります。PayPay銀行はログインしただけでも利用に数えますが、北洋銀行では通帳の記帳や繰り越しは取引に入りません。
定期預金を自動継続にしていても、10年で休眠預金になることがある
条件に合う定期預金を1円以上置いておけば、手数料は避けられます。しかし、休眠預金になるかどうかは、手数料とは別の基準で決まります。
金融庁によると、10年以上、入出金などの取引がない預金は休眠預金になります。自動継続の定期預金の場合、10年を数え始めるのは最初の満期日です。継続のたびに数え直されるわけではありません(金融庁「休眠預金等活用法Q&A」)。
利息が付くことも、原則として取引には当たりません。残高が1万円以上あれば、休眠預金になる前に、銀行から届け出の住所へ通知が届きます。この通知を受け取ると、その後10年は休眠預金になりません。
引っ越して住所の変更を届け出ていないと、通知は届きません。休眠預金になっても、預けた銀行で引き出せます。引き出しに期限はありません。手続きの流れは休眠預金等活用法の記事で説明しています。
ただ、休眠預金になると、引き出しの手続きに時間がかかります。定期預金だけを残す口座でも、2年たつ前に一度は普通預金に入金か払い戻しをしておくと、手数料はかかりません。
総合口座の定期預金なら、同じ総合口座の普通預金の入出金も、休眠預金の判定では取引に数えます。満期後の自動継続の仕組みは定期預金の自動継続の記事にあります。
残高1万円未満の口座は、手数料で何年後に解約されるか
残高が手数料の額を下回ると、残高の全額が引き落とされ、口座は解約されます。三菱UFJ銀行・三井住友銀行・りそな銀行・三井住友信託銀行・北洋銀行の5行では、残高を超える分を請求されることはありません。
何もしないまま置いた場合、初回の引き落としから解約までの年数は残高によって次のように変わります。
| 口座の残高 | 年1,320円の銀行 | 年1,100円の銀行 |
|---|---|---|
| 1,000円 | 初回で解約 | 初回で解約 |
| 5,000円 | 4回目(初回の3年後)で解約 | 5回目(初回の4年後)で解約 |
| 9,999円 | 8回目(初回の7年後)で解約 | 10回目(初回の9年後)で解約 |
※当編集部試算。初回の引き落としは、最後の取引から2年数か月後です。普通預金の利息は計算に入れていません(年0.5%と仮定しても、1万円未満なら年50円未満・税引前)。
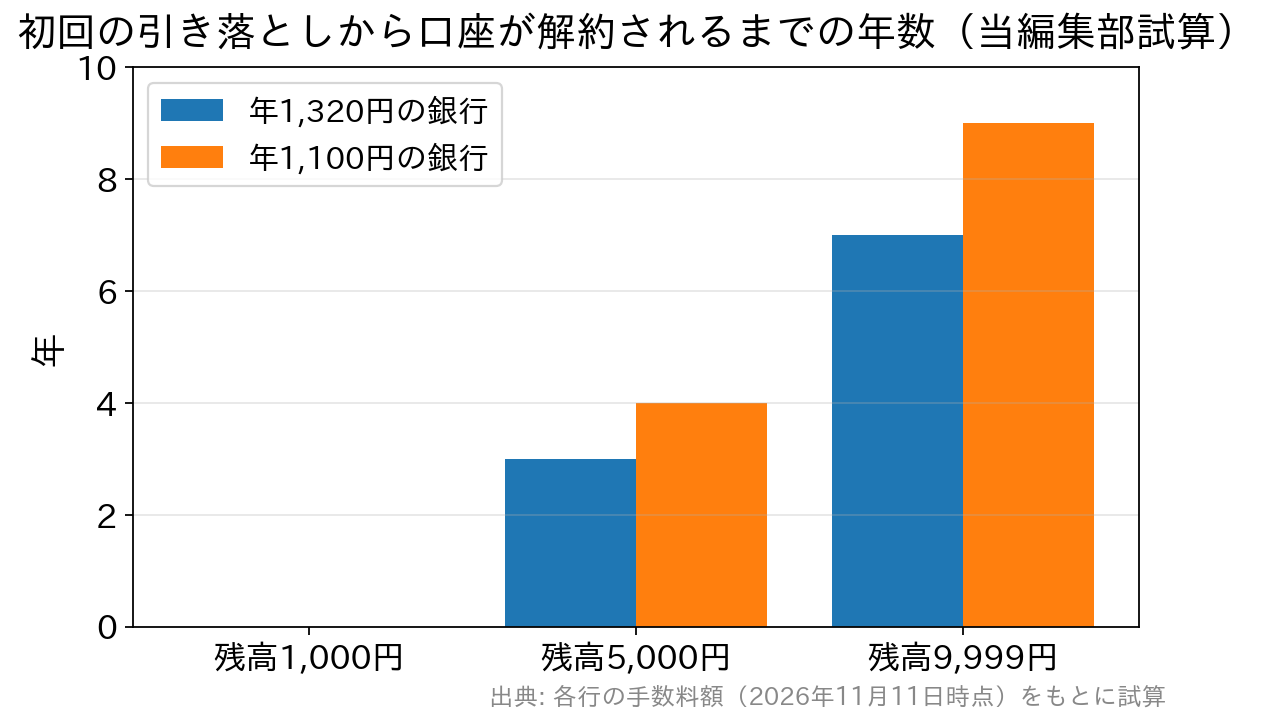
9,999円の口座でも、10年ほどで残高はなくなります。休眠預金なら後から引き出せますが、手数料として引き落とされたお金は戻りません。使わない口座は、手数料がかかる前に解約すれば、残高を全額受け取れます。
未利用口座管理手数料の案内を受け取った人の体験談
インターネット上の質問や投稿から、2件を紹介します。
- 口座を作ったまま一度も入金していなかった人に、手数料の引き落としの案内が届いた例です。使う予定はないので自動で解約されてもかまわないが、手数料を払う義務があるのかが分からなかったそうです。
- 案内を見て残高がわずかだと気づいた人は、大半を引き出してそのまま置いておき、次に案内が来たら自動で解約されるのを待つつもりだと書いていました。窓口へ解約に行く手間を避けたいという理由でした。
いずれも個人の体験です。1人目のような残高のない口座でも、上の5行では残高を超える分を請求されることはありません。
今回調べた6行では払い戻しも取引になります。2人目のように大半を引き出すと、その日から改めて2年を数えます。解約の手続きは、窓口でしかできない銀行もあれば、アプリでできる銀行もあります。
口座を残すか解約するかは、引き落としと定期預金の有無で決める
まず、家族の分も含めて口座を書き出し、口座ごとに、給与の受け取り、公共料金やカードの引き落とし、定期預金があるかを調べてください。どれかがあれば手数料の対象になりにくく、残す理由もあります。
どれもなく、残高も1万円未満の口座は、解約の候補です。三菱UFJ銀行のように残高で免除しない銀行では、1万円以上ある口座も候補に入ります。
解約の前には、公金受取口座として登録していないか、証券口座と連携していないかを確認してください。
定期預金のためだけに口座を残す場合は、同じ支店の定期預金で免除されるのか、同じ名義ならどの支店の定期預金でもよいのかを、銀行の案内で確認してください。届け出の住所も今の住所にしておくと、満期の通知や、休眠預金になる前の通知を受け取れます。
親が亡くなったときなど、どの銀行に口座があるか分からない場合は、相続時口座照会で口座を探せることがあります。対象は、マイナンバーとひも付けた口座に限られます。仕組みは預金口座とマイナンバーの記事で紹介しています。
手数料と免除の条件は記載時点のものです。口座を整理する前に、各行の最新の手数料の案内でご確認ください。