定期預金の金利を比較|高金利ランキングと条件の見分け方
口座を持っていれば誰でも預けられる1年もの円定期の最高水準は、2026年10月3日時点でSBJ銀行〈きほんくん〉の年1.700%です。オリックス銀行のeダイレクト定期預金(年1.50%)、あおぞら銀行のBANK The 定期(年1.4%)が続きます。新たに口座を開く人ならSBJ銀行〈はじめくん〉の年1.870%、SBI新生銀行のスタートアップ円定期預金の年1.700%まで届きます。大手行の1年もの(年0.500%)と比べると、300万円を1年預けたときの税引後の利息は約1万2,000円と約4万円で、3倍以上の開きです。
以下では各行の公式サイトで2026年10月3日に確認した金利を、「誰でも預けられるもの」と「新規口座開設者向けのもの」に分けて掲載します。数字だけを一列に並べると、条件の違いが見えなくなるためです。
誰でも預け入れられる1年もの(税引前)
| 銀行名 | 1年もの金利(税引前) | 条件・備考 |
|---|---|---|
| SBJ銀行 | 年1.700% | みんなの定期預金〈きほんくん〉(円普通預金口座があれば利用可・1円以上)。2年 年1.750%/3〜5年 年1.600%。1年・2年ものは募集限度額(合計1,000億円)に達し次第終了。2026年10月1日更新 |
| オリックス銀行 | 年1.500% | eダイレクト定期預金(通常金利・100万円以上)。2年 年1.500%/3年 年1.550%/5年 年1.600%/7年 年1.650%。2026年10月1日現在 |
| あおぞら銀行 | 年1.400% | BANK The 定期(BANK口座限定・50万円以上)。6ヶ月 年1.200%/3年 年1.600%/5年 年1.700%。2026年10月1日現在の適用利率 |
| SBI新生銀行 | 年1.250% | パワーダイレクト円定期預金30(インターネット限定・30万円以上)。3年 年1.560%/5年 年1.950% |
| auじぶん銀行 | 年0.500% | 円定期預金の通常金利(1万円以上)。6ヶ月 年1.270%/3年 年0.800%/5年 年1.800%と、特定の期間だけ高い |
| ゆうちょ銀行 | 年0.500% | 定期貯金1年。5年 年1.000%/10年 年1.250%。2026年9月28日現在 |
| 三菱UFJ銀行 | 年0.500% | スーパー定期(300万円未満・300万円以上とも同率)。5年 年1.000%/10年 年1.250%。2026年10月2日現在 |
※各行公式サイトで2026年10月3日に確認した税引前の年利率です(日付の注記がある行は、その日付現在の公式表示)。
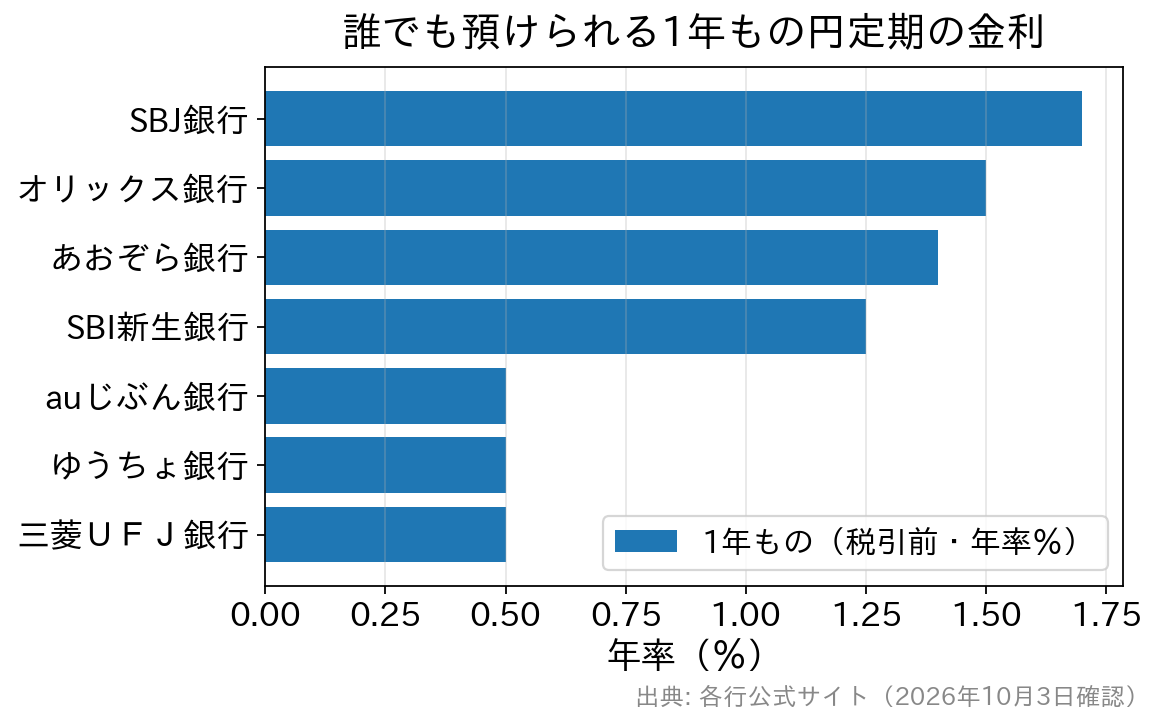
並べて分かるのは、1年ものでは「年1%台の銀行」と「年0.500%の銀行」にはっきり分かれていることです。一方で、期間を5年まで延ばすと順位は入れ替わります。1年ものが年0.500%のauじぶん銀行は5年もので年1.800%、SBI新生銀行は5年もので年1.950%です。「何年動かさない資金か」を先に決めてから表を見るのが、比較の正しい順番です。期間別の詳細はauじぶん銀行の定期預金金利やドコモSMTBネット銀行(旧・住信SBIネット銀行)の定期預金金利でも整理しています。
新規口座開設者向けの金利は別枠で見る
一覧の上位に来るのは、たいてい新しく口座を開いた人などが、限られた期間内に使える金利です。ずっと受け取れる利回りではないため、誰でも預けられる商品と同じ表で比べると判断を誤ります。
| 銀行名 | 金利(税引前) | 条件・備考 |
|---|---|---|
| SBJ銀行 | 1年 年1.870%/2年 年1.900% | はじめての定期預金〈はじめくん〉(1円以上)。初めて口座を開いた方は口座開設月を含む3か月目の末まで。既存の方も、6か月以上の円定期預金を直近3か月持っていなければ、開設日を含む7日間に限り利用可。2026年10月1日更新 |
| SBI新生銀行 | 3ヵ月・1年とも 年1.700% | スタートアップ円定期預金(口座開設月を含む当初3ヵ月目の月末まで・インターネット30万円以上/店舗500万円以上)。3ヵ月ものが1年ものと同率なのが特徴 |
| オリックス銀行 | 1年 年1.650% | eダイレクト定期預金 優遇金利プログラム(口座開設日から翌々月末日まで・専用ページからの申込のみ・100万円以上・上限2,000万円)。2年 年1.700%/5年 年1.750% |
| auじぶん銀行 | 3ヵ月 年1.500%/1年 年1.400% | デビュー応援定期預金(2026年9月1日以降に新規口座開設し、開設日から翌々月末までに預け入れた分が対象) |
※各行公式サイトで2026年10月3日に確認しました。適用には専用画面からの作成など、所定の手続きが必要な場合があります。
この枠で目を引くのは条件の違いです。SBJ銀行の〈はじめくん〉は、名前に反して既存の利用者でも条件を満たせば使えるのが特徴です。SBI新生銀行は3ヵ月ものでも年1.700%なので、半年以内に使う予定の資金でも高い水準を取りにいけます。オリックス銀行は通常金利(年1.50%)との差が小さい一方、上限2,000万円と枠が大きく、まとまった資金を一度に動かす場合に向きます。
終了・受付停止は予告なく起きる——9月に動いた3つの例
キャンペーン金利の比較で最も間違えやすいのが、すでに終わった金利を現在の数字として見てしまうことです。2026年の夏から秋にかけても、次の3件が動きました。
- auじぶん銀行の「夏の1年もの特別金利キャンペーン2026」は2026年8月31日で終了し、1年ものは通常金利に戻っています。
- SBI新生銀行の3本セットで金利を上乗せする「トリプル円定期キャンペーン」は、2026年9月10日で終了しました。
- 静岡銀行のウルトラ金利定期預金は、募集期間を9月30日までとしていましたが、募集金額の上限に達したため9月15日23時59分で受付を終了しました。経緯は静岡銀行ウルトラ金利定期預金の記事で詳しく整理しています。
比較記事や過去の一覧をそのまま信じると、取り逃すか、実際には預けられない金利をあてにしてしまいます。金利を見つけたら、その銀行の公式ページで「いつまで」「募集枠の有無」を確かめてから動くようにしてください。
税引後にいくら残るのか、金額で確かめる
定期預金の利息には20.315%(国税15.315%〈復興特別所得税を含む〉・地方税5%)が源泉徴収されます。手元に残るのは税引後の金額です。1年もの・単利で預けた場合の受取利息の概算を、大手行の水準と比べます。
| 預入額(1年もの) | 年0.500% (大手行の1年もの) |
年1.700% (誰でも預けられる最高水準) |
年1.870% (新規口座開設者向けの最高水準) |
|---|---|---|---|
| 100万円 | 約3,984円 | 約13,546円 | 約14,901円 |
| 300万円 | 約11,952円 | 約40,639円 | 約44,703円 |
| 500万円 | 約19,921円 | 約67,732円 | 約74,505円 |
※1年を365日とした単利の概算です(税率20.315%・円未満切り捨て)。実際の受取額は預入日数や端数処理により多少前後します。
300万円を1年預けた場合、大手行と誰でも預けられる最高水準の差は年間で約2万8,000円です。「0.500%と1.700%」と書くと差は小さく見えますが、受け取る利息では3倍以上になります。新規向けの金利は最初の満期までなので、継続して預けるなら中央の列を目安にすると見通しを立てやすくなります。
金利の数字より先に確認したい4つの条件
高金利定期には、金利の裏側に必ず条件が付いています。申し込む前に次の4点を確認しておくと、「思っていたのと違う」となりにくくなります。
- 誰が対象か:新規口座開設者限定か、既存の口座保有者も使えるか。SBJ銀行の〈はじめくん〉のように、既存の方にも条件付きで開いている商品もあります。
- いつまでか、枠はあるか:終了日だけでなく募集金額の上限も見ます。上限に達すれば期日前でも締め切られます。口座開設には数営業日かかるため、口座は先に開いておくのが確実です。
- いくらから預けられるか:SBJ銀行は1円以上、auじぶん銀行は1万円以上、あおぞら銀行のBANK The 定期は50万円以上、オリックス銀行のeダイレクト定期預金は100万円以上と、入口の高さがまったく違います。
- 満期後はどうなるか:キャンペーン金利の多くは初回の預入期間だけの適用で、自動継続後はその時点の店頭表示金利に戻ります。満期の時期はカレンダーに入れておきましょう。
「第3の選択肢」として動き始めた貯蓄預金と普通預金
定期預金と普通預金の間にある貯蓄預金にも動きが出ています。みずほ銀行は2026年9月14日から12月13日まで、貯蓄預金の利率を通常の2倍とするキャンペーンを実施しており、公式の金利表では10万円未満 年0.800%〜300万円以上 年0.900%の階層別の利率が掲載されています(2026年9月28日現在)。
ただし貯蓄預金は、定期預金の代わりにも普通預金の代わりにもなりません。出し入れは自由な一方で、給与・年金の受取や公共料金の口座振替、振込・支払いには使えません。キャンペーン期間が終われば通常の利率に戻り、三菱UFJ銀行のように新規受付を停止している銀行(2022年11月11日で停止)もあります。
普通預金も見直しが進んでいます。あおぞら銀行BANK支店の円普通預金は、2026年10月1日から100万円以下なら年1.2%です。大手行でも、三菱UFJ銀行とみずほ銀行が11月2日から、ゆうちょ銀行の通常貯金が11月9日から、それぞれ年0.500%へ引き上げる予定です。1年以上動かさない資金は定期預金、使う時期が読めない資金は高金利の普通預金や貯蓄預金と、役割で分けると管理しやすくなります。
まとまった資金は複数の銀行に分けるのが基本
利息を最大化しようとすると1行に集中させたくなりますが、金利と同じくらい大事なのが預金保険制度(ペイオフ)の範囲です。保護されるのは1金融機関あたり預金者1人につき元本1,000万円までとその利息等で、同じ銀行の普通預金・定期預金を合算した金額が対象です(預金保険機構「保護の範囲」)。
分けて預ける前提なら、新規口座開設者向けの金利を1行ずつ使っていくのは理にかなった進め方です。1年ものならSBJ銀行の〈はじめくん〉、3ヵ月の短期ならSBI新生銀行のスタートアップ円定期預金、まとまった額を一度に動かすならオリックス銀行の優遇金利プログラムと、期間と金額で向く先が分かれます。満期資金の待機先は、あおぞら銀行の普通預金や、SBI証券と連携するSBI新生銀行のSBIハイパー預金(10月13日から年0.60%へ引き上げ予定)なども候補です。満期の時期をずらして預ける方法は定期預金のラダリングの解説で紹介しています。
資金移動の手数料で利息を削らない
複数の銀行を使い分けるなら、他行あて振込手数料とATM手数料も見ておく必要があります。100万円を1年預けて得られる税引後の利息は、年1.400%でも約1万1,000円です。資金を動かすたびに数百円かかると、利息の一部がそこで消えます。
オリックス銀行のeダイレクト預金は他行あて振込が月2回まで無料(3回目以降は1回220円・税込)です。あおぞら銀行のBANK口座は、口座開設月の翌々月以降は他行あて振込が月9回まで無料で、全国のゆうちょ銀行ATMの入出金も回数制限なく無料と案内されています。満期資金をどこへ戻すかまで想定して、無料回数の範囲に収まるかを確認しておくと無駄がありません。
「高金利」に見えても定期預金ではない商品に注意
金利が上がる局面では、より高い利回りをうたう商品にも目が向きがちです。ただし「仕組預金」や外貨預金は、中途解約時や為替の状況によって元本割れが起こりうる商品で、元本が保証される通常の定期預金とは性質がまったく異なります。
たとえば銀行側が満期を延長できるタイプの円建て仕組預金は、原則として中途解約ができず、銀行が応じた場合でも元本を下回る可能性があると各行の重要事項に明記されています。外貨建てのものは、円に戻すときの為替次第で元本割れします。この記事の比較表に載せているのは、いずれも預金保険の対象となる円建ての定期預金・定期貯金です。
よくある質問(FAQ)
Q. 一覧で上位に来る金利は、口座を持っていれば誰でも使えますか?
A. 使えないものが混じります。2026年10月3日時点で最上位のSBJ銀行〈はじめくん〉年1.870%やSBI新生銀行 年1.700%は、新規口座開設者などに限られます。既存の口座保有者でも使える1年ものの最高水準は、SBJ銀行〈きほんくん〉の年1.700%です。
Q.「新規口座開設者限定」の高金利は、口座を作り直せば何度でも使えますか?
A. 原則として使えません。SBJ銀行は口座を解約して開き直す方法を対象外と明記しており、他行も過去に取引のあった方を除外するのが一般的です。基本的に1行につき一度きりと考え、預けたい金額と時期が決まってから口座を開くほうが有利です。
Q. 1,000万円を超える資金はどう預ければよいですか?
A. 預金保険で保護されるのは1金融機関あたり元本1,000万円とその利息等までなので、複数の金融機関に分けるのが基本です。同じ銀行の別支店に分けても合算されますから、分散の単位は「支店」ではなく「金融機関」です。
Q. 1年ものより5年もののほうが金利が高いなら、長く預けたほうが得ですか?
A. 一概には言えません。5年ものは、その間に世の中の金利が上がっても預入時の金利のまま固定されます。中途解約すれば利息は大きく減ります。使う時期が決まっている資金は期間を合わせ、読めない資金は1年以内にしておくのが、金利が動いている局面では扱いやすい考え方です。
参考・出典
- 各行公式サイトの金利一覧(SBJ銀行・オリックス銀行・あおぞら銀行・SBI新生銀行・auじぶん銀行・ゆうちょ銀行・三菱UFJ銀行・みずほ銀行)。いずれも2026年10月3日に確認
- 預金保険機構「保護の範囲」
※金利は随時改定され、キャンペーンには期間・最低預入金額などの条件があります。預け入れの前に、各金融機関の公式サイトで最新の内容をご確認ください。