定期預金キャンペーンが夏と冬に多い理由|ボーナス月の預金統計
定期預金のキャンペーンが6〜7月と12月に集まるのは、ボーナスが入る月だけ個人の普通預金がまとまって膨らむからです。日本銀行の統計では、国内銀行の個人の要求払預金(普通預金など)が2025年6月に約7.1兆円、12月に約11.2兆円、前月から増えました。
同じ月の個人の定期性預金の増加は0.2〜0.9兆円でした。銀行が特別金利で狙うのは、行き先の決まっていないお金が普通預金に積み上がる数週間です。以下、厚生労働省と日本銀行の統計で順に確認します。
賞与は6月と12月に集中し、月給の8割前後が上乗せされる
厚生労働省の「毎月勤労統計調査」は、毎月の給与を「きまって支給する給与」と「特別に支払われた給与」(賞与など)に分けて集計しています。
1人あたりの平均で見ると、特別給与は普段の月にはほとんど無く、6月と12月に集中しています。
| 月 | 特別に支払われた給与(1人平均) | きまって支給する給与(1人平均) |
|---|---|---|
| 2026年5月 | 15,540円 | 295,908円 |
| 2026年6月 | 235,152円 | 299,671円 |
| 2025年12月 | 340,917円 | 291,279円 |
出典:厚生労働省 毎月勤労統計調査 2026年5月分結果確報・2026年6月分結果確報・2025年12月分結果確報(いずれも事業所規模5人以上・調査産業計・就業形態計)。
6月の特別給与23.5万円は、同じ月の「きまって支給する給与」29.9万円の8割近くです。12月は34.1万円で、月給を上回りました。
年に2回、月給と同じかそれ以上の現金が一斉に口座へ入ります。キャンペーンの時期は、この2回に重なっています。
夏の賞与は6月下旬から7月上旬に支払う会社が多く、統計上も7月分に一部が計上されます。銀行が「6月中旬〜8月上旬」のように期間を組むのは、この支給日のばらつきに合わせたものです。
ボーナス月に増えるのは普通預金で、定期性預金はほぼ動かない
そのお金は銀行の中でどこに置かれているのか。日本銀行の「預金・現金・貸出金」統計は、国内銀行の預金を預金者と種類に分けて、毎月末の残高を公表しています。
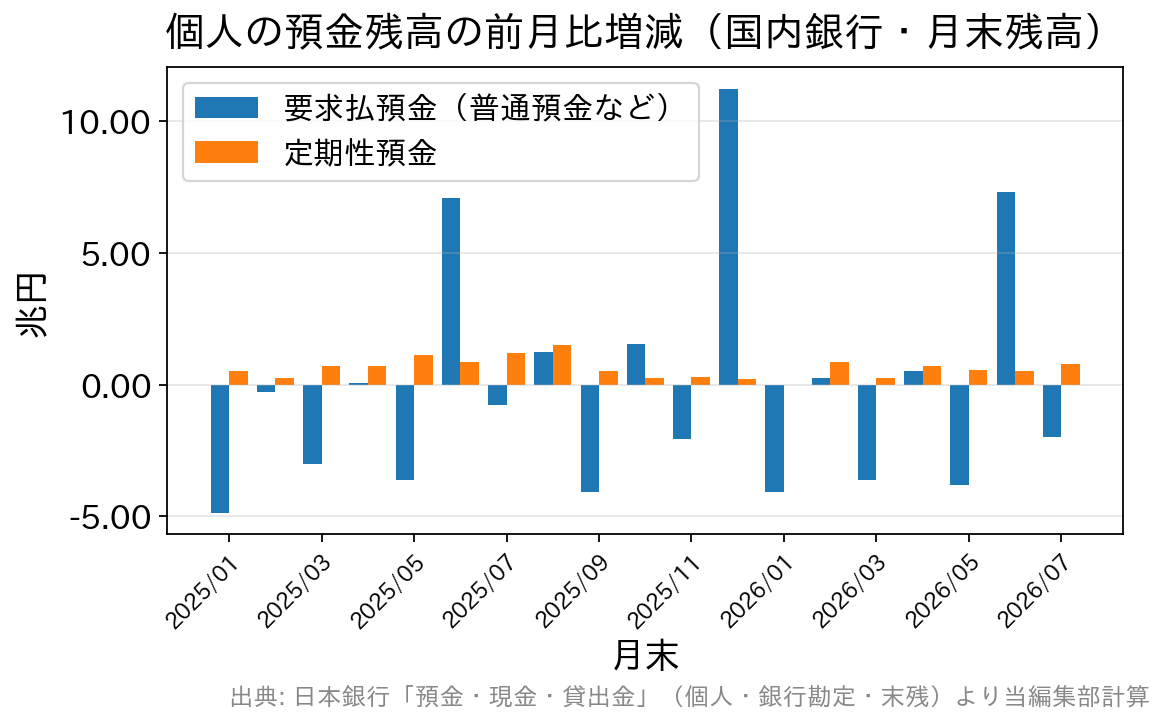
個人の残高を前月と比べると、ボーナス月の動きがはっきり出ます。
| 月末 | 個人の要求払預金(普通預金など)の前月比 | 個人の定期性預金の前月比 |
|---|---|---|
| 2025年5月 | −3.6兆円 | +1.1兆円 |
| 2025年6月 | +7.1兆円 | +0.9兆円 |
| 2025年7月 | −0.8兆円 | +1.2兆円 |
| 2025年8月 | +1.2兆円 | +1.5兆円 |
| 2025年11月 | −2.1兆円 | +0.3兆円 |
| 2025年12月 | +11.2兆円 | +0.2兆円 |
| 2026年1月 | −4.1兆円 | ±0.0兆円 |
| 2026年5月 | −3.8兆円 | +0.5兆円 |
| 2026年6月 | +7.3兆円 | +0.5兆円 |
| 2026年7月 | −2.0兆円 | +0.8兆円 |
出典:日本銀行「預金・現金・貸出金」(国内銀行・銀行勘定・月末残高。時系列統計データ検索サイトの「一般公金預金計/要求払預金/個人」「同/定期性預金/個人」を当編集部が2026年9月19日に取得し、前月比を計算)。
個人の普通預金などは、6月と12月にだけ7〜11兆円の規模で増え、翌月には減ります。1月の減少は4〜5兆円です。
2023年6月(+9.1兆円)、2023年12月(+10.8兆円)、2024年6月(+9.8兆円)、2024年12月(+9.9兆円)も同じ形でした。毎年くり返される動きです。
個人の定期性預金は、毎月0〜1.5兆円のなだらかな増減で、ボーナス月にも段差がありません。2025年7〜8月の+1.2兆円・+1.5兆円は、夏の賞与の一部が1〜2か月遅れて定期に移った可能性があります。それでも普通預金の増え方とは桁が違います。
ボーナスの大半は、まず普通預金に置かれ、しばらくそのままになっていると読めます。銀行から見ると、動かせるお金が預け先を決めていない時期です。なお、この統計は国内銀行の集計で、ゆうちょ銀行と信用金庫の預金は含みません。
銀行は資金不足にない(預金1,034兆円・貸出676兆円)
「銀行はお金を集めたいから金利を上げる」という説明は、いまの日本には当てはまりにくい状況です。
同じ日銀統計で2026年7月末の国内銀行を見ると、預金合計は1,033.8兆円、貸出金は676.4兆円です(信託勘定・海外店勘定を含む合計)。預金の約3分の1にあたる357兆円は、貸出に回っていません。
預金が余っていても期間限定の特別金利を出す理由は、条件の付き方に表れています。多くの特別金利には、次のような枠があります。
- 他行からの振込など新規資金に限る
- 新規口座開設者に限る
- 1人あたりの上限額がある
- 預入期間は3か月・6か月など短い
条件の実例はキャンペーン金利の適用条件チェックリストで整理しています。
これらの枠から、銀行が集めたいのは預金の量より、他行から動いてくる資金とその持ち主だと分かります。3か月ものに年1.0%を上乗せしても、銀行の負担は預入額の0.25%(100万円あたり2,500円)です。
その支払いで口座と取引関係が残れば、広告費として見ても小さい額です。他行から資金が動きやすいのは、まとまった額が普通預金にたまるボーナス月です。時期が夏と冬に集まる理由は、ここでつながります。
新規口座開設者向けに、季節を問わず特別金利を用意している銀行もあります。たとえばSBI新生銀行のスタートアップ円定期預金は、口座開設月を含む3か月目の末日までが申込期間です(3か月・1年もの、インターネットは30万円以上)。季節より、口座を開いたという資金が動く時点に合わせた設計です。
夏冬以外にも、退職金向けや周年記念など季節と無関係の企画は出ます。ただし参加行が増え、条件が出そろうのは6月と12月です。
金利水準は季節で動かず、日銀の政策変更の後に上がる
キャンペーンが夏冬に多いことから、その時期は金利水準そのものが高いと受け取る人がいます。統計を見ると、そうはなっていません。
日本銀行が集計する定期預金(1年・1千万円以上)の店頭表示金利の平均は、次のとおり動いてきました。
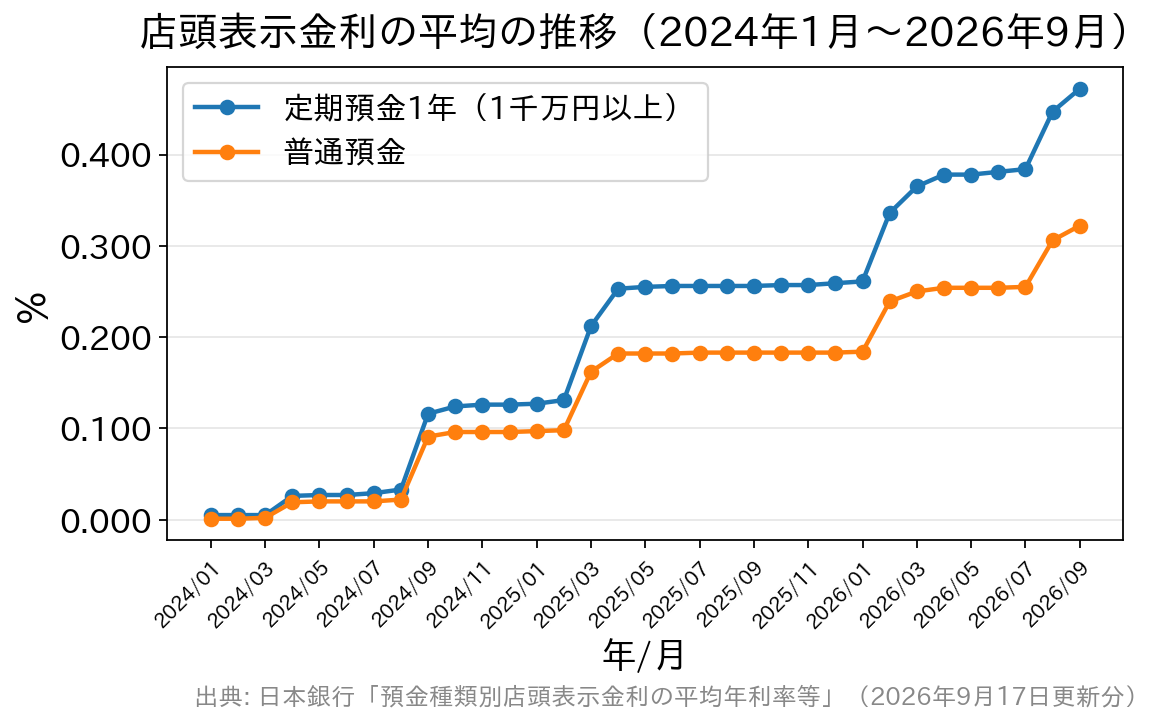
| 時点 | 定期預金1年(1千万円以上)店頭表示金利の平均 | 普通預金の平均 |
|---|---|---|
| 2024年1月 | 0.005% | 0.001% |
| 2024年6月 | 0.027% | 0.020% |
| 2024年12月 | 0.126% | 0.096% |
| 2025年6月 | 0.256% | 0.182% |
| 2025年12月 | 0.259% | 0.183% |
| 2026年6月 | 0.381% | 0.254% |
| 2026年7月 | 0.384% | 0.255% |
| 2026年8月 | 0.447% | 0.306% |
| 2026年9月 | 0.472% | 0.322% |
出典:日本銀行「預金種類別店頭表示金利の平均年利率等」(2026年10月17日確認。最新の掲載月は2026年9月)。
6月や12月に段差はありません。上がっているのは2024年4月、2024年9月、2025年3〜4月、2026年2月、2026年8月など、日本銀行の政策変更の後です。
直近では、日本銀行が2026年9月18日の会合で政策金利を1.25%程度へ引き上げると決め、9月24日から適用されました(日本銀行「金融市場調節方針の変更について」)。
植田総裁は10月16日のあいさつ(内田副総裁が代読)で、経済・物価・金融情勢に応じて引き続き政策金利を引き上げ、緩和の度合いを調整していく考えを示しました(日本銀行「全国信用組合大会」挨拶)。次の会合の判断を示した発言ではありません。
キャンペーンの特別金利は、この店頭表示金利の上に「期間限定・条件付き」で乗る別の層です。季節で変わるのは特別金利の有無で、金利水準そのものは政策で動きます。
2026年秋は通常金利の改定が先に来る(3メガ銀行の普通預金は11月2日から年0.500%)
9月の利上げを受けて、三菱UFJ銀行・三井住友銀行・みずほ銀行は9月18日、円普通預金の金利を年0.400%から年0.500%に引き上げると発表しました。適用は2026年11月2日です(税引前)。
同じ発表で、三井住友銀行とみずほ銀行は定期預金金利も引き上げる予定としました。発表時点では新しい金利と適用日は示されておらず、決まりしだい各行が公表するとしています。
今年の冬は、ボーナス期のキャンペーンより前に、通常金利の改定が重なる可能性があります。特別金利の上乗せ幅だけを見ると、改定後の通常金利との差が思ったより小さいこともあります。
比べるときは、上乗せ幅より「適用される金利そのもの」と「キャンペーン終了後に戻る金利」を見ます。満期後に自動継続する場合は、継続日時点の通常金利が適用されます。
待つかどうかは「待つコスト」と「上乗せの価値」を円に直して決める
預ける側の問いは、次のボーナス期まで待てば良い条件が出るかどうかではありません。待つことで失う利息と、キャンペーンで得られる上乗せのどちらが大きいかです。どちらも次の式で円に直せます。
- 上乗せの価値=預入額 × 上乗せ幅 × キャンペーン期間(月)÷ 12
- 待つコスト=預入額 ×(いま預けられる定期金利 − 普通預金金利)× 待つ月数 ÷ 12
100万円で試算します。年1.0%上乗せの3か月ものなら、上乗せの価値は2,500円(税引後で約1,990円)です。
2026年9月の日銀集計の平均金利(定期1年0.472%・普通0.322%)で2か月待つコストは、差0.150%の2か月分で250円です(税引前)。待つこと自体のコストは、多くの場合小さな額です。
この計算で間違えやすい点が2つあります。
1つは、3か月の上乗せが終わると資金は通常金利に戻ることです。1年以上動かさないお金は、1年もの以上の通常金利同士で比べないと判断を誤ります。
もう1つは、給与やボーナスが振り込まれた銀行では、その残高が「新規資金」の定義を満たさず、対象外になる場合があることです。
| お金の性格 | 比べる物差し | ボーナス期を待つ価値 |
|---|---|---|
| 1年以内に使う予定がある | 短期(3〜6か月)の特別金利の受取額を円で計算 | あり。上乗せは数千円単位が普通で、条件の確認を優先 |
| 1年以上動かさない | 1年もの以上の通常金利(税引後)同士 | 小さい。短期の特別金利より、期間全体の金利水準で選ぶ |
| 使う時期が決まっていない | 普通預金との金利差×置く月数 | 待つコストは小さいが、放置すると普通預金のまま年を越しやすい |
受取額の計算は定期預金キャンペーンの見極め方に、いま出ている条件の一覧はキャンペーン金利の比較一覧にまとめています。
実務上の工夫は、ボーナスの振込先と預け先を分けておくことです。他行へ動かす資金は、多くのキャンペーンで新規資金として扱われます。振込先の銀行でそのまま定期にして対象外になる、という行き違いを避けられます。
まとめ(キャンペーンの時期は個人の普通預金の動きで決まる)
定期預金キャンペーンが夏と冬に集まるのは、賞与が6月と12月に集中し(厚生労働省)、その月だけ個人の普通預金が7〜11兆円増えて滞留するためです(日本銀行)。
個人の定期預金はボーナス月でもほとんど動かず、銀行全体の預金は貸出を357兆円上回っています。キャンペーンの時期は、預け先を選び直す人が増える時期と重なります。
待つコストは小さく、上乗せの価値も数千円単位です。円に直して比べ、新規資金の定義と満期後の金利を確認してから動くのが堅実です。2026年11月2日には3メガ銀行の普通預金金利が年0.500%に上がるため、比べる基準も少し上がります。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。
参考・出典:日本銀行「預金・現金・貸出金」/日本銀行「預金種類別店頭表示金利の平均年利率等」/厚生労働省「毎月勤労統計調査 結果の概要」(2026年9〜10月確認)。