定期預金キャンペーンの見極め方|年0.5%表示と受取利息のカラクリ
年0.500%と表示された3ヵ月ものの定期預金に100万円を預けても、受け取れる利息は税引前で約1,250円です。預金の金利は、預入期間が2週間でも3ヵ月でもすべて「1年あたりの率(年率)」で表示する決まりになっているため、期間が4分の1なら利息もおよそ4分の1になります。キャンペーン定期は3ヵ月・6ヵ月といった短期に高い表示金利を付ける形が多く、この期間換算を飛ばして表示金利だけで比べると、受け取れる金額を実際より大きく見積もることになります。逆にいえば、「表示金利」と「受取額」は別の物差しだと分かったうえで使えば、短期のキャンペーンも落ち着いて比較の土俵に載せられます。
目次
利息は「元本 × 年利率 × 預入日数 ÷ 365」で決まる
銀行の預金金利は、キャンペーンの特別金利も含めてすべて年率(1年あたりの率)・税引前で表示されています。実際の利息は、おおむね次の式で計算されます。
利息(税引前)= 元本 × 年利率 × 預入日数 ÷ 365
多くの銀行は付利単位を1円とし、1年を365日とする単利の日割りで計算します(計算方法は各行の商品説明書に記載されています)。つまり「年0.500%・3ヵ月もの」に100万円を預けた場合、適用されるのは1年分の0.500%ではなく、そのおよそ12分の3(約4分の1)です。
100万円 × 0.500% × 3/12 = 約1,250円(税引前)
年0.500%の表示から連想しがちな「5,000円」を受け取るには、その金利のまま1年間預ける必要があります。預入期間ごとの違いをグラフにすると次のとおりです。
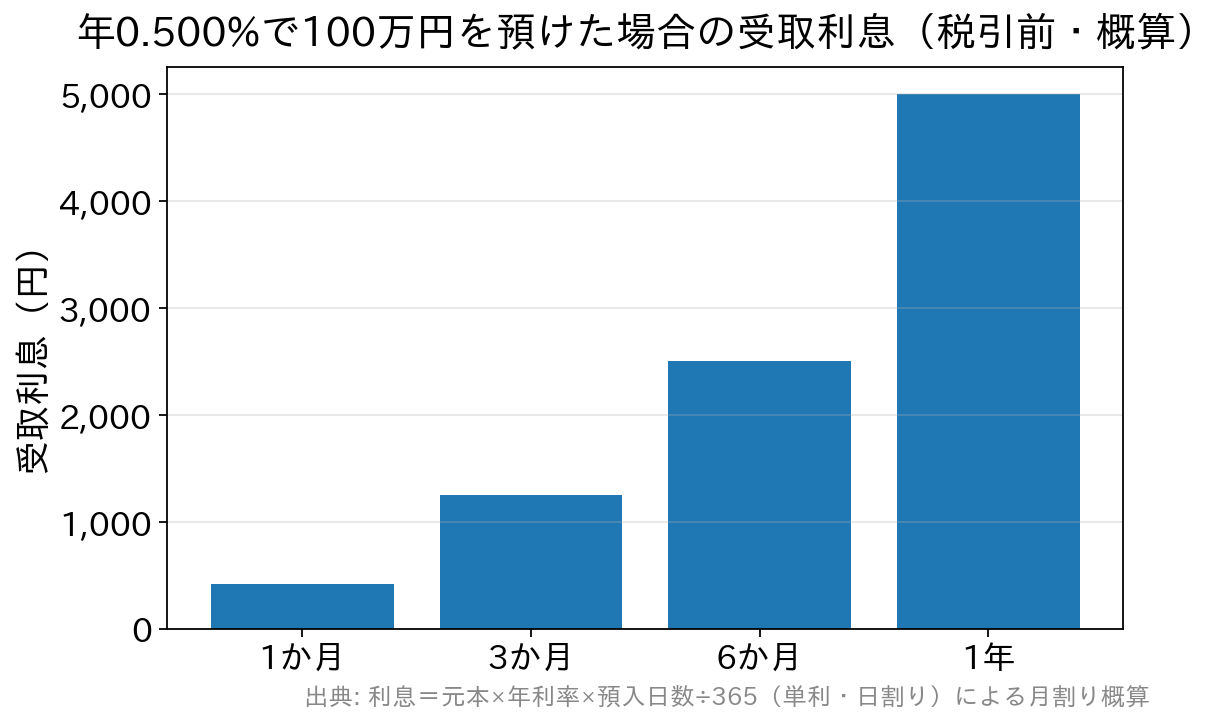
短期のキャンペーンが不利だという話ではありません。期間の違う商品を、表示金利という同じ見た目で並べてしまうことが、判断を誤らせる原因です。
手取りの目安は「表示金利 × 期間 ÷ 12 × 約0.8」でつかむ
もう1つ忘れやすいのが税金です。預金利息には20.315%(国税15.315%〈復興特別所得税を含む〉・地方税5%)が源泉分離課税として差し引かれます。受け取り時にはすでに税金が引かれているため、手取りは税引前利息の約79.7%(×0.79685)です。
100万円を預けた場合の受取利息の目安を、表示金利と期間の組み合わせで並べると次のようになります(月割りの概算です。実際は日割り計算と端数処理により数円程度前後します)。
| 表示金利(年率・税引前) | 3ヵ月もの | 1年もの |
|---|---|---|
| 年0.500% | 税引前 1,250円/税引後 約997円 | 税引前 5,000円/税引後 約3,985円 |
| 年1.000% | 税引前 2,500円/税引後 約1,993円 | 税引前 10,000円/税引後 約7,969円 |
| 年1.500% | 税引前 3,750円/税引後 約2,989円 | 税引前 15,000円/税引後 約11,953円 |
同じ表示金利でも、期間が4分の1なら受取額も約4分の1になることが分かります。期間の異なるキャンペーンを比べるときは、「表示金利 × 預入期間(月数)÷ 12 × 元本 × 約0.8」で受取額の円額に直して並べるのが、いちばん間違いのない方法です。
2026年9月時点のキャンペーンで確かめる
考え方を、実際に募集されている商品に当てはめてみます(金利・条件は予告なく変更されます)。
例1:SBI新生銀行「スタートアップ円定期預金」=期間が違っても表示金利は同じ
SBI新生銀行が新規口座開設者限定で提供している円定期預金です。同行の円預金金利一覧では2026年9月1日に金利が引き上げられ、3ヵ月もの・1年ものがそろって年1.700%(税引前)になりました(引き上げ前は3ヵ月もの年1.400%・1年もの年1.550%)。申し込みはインターネットなら1口30万円から、口座開設月を含む3ヵ月目の月末までです。
ここが、この記事でいちばん確かめたい形です。表示金利はまったく同じ年1.700%なのに、100万円を預けたときの受取利息は次のように4倍の開きが出ます。
| 預入期間 | 表示金利(年率・税引前) | 100万円の受取利息 |
|---|---|---|
| 3ヵ月もの | 年1.700% | 税引前 4,250円/税引後 約3,388円 |
| 1年もの | 年1.700% | 税引前 17,000円/税引後 約13,547円 |
表示金利を見比べても優劣は付きません。判断材料になるのは「その資金を何ヵ月動かさなくてよいか」だけです。なお満期後は円普通預金(同行の店頭表示金利は年0.400%)に入金される仕組みで、高い金利が続くのは当初の預入期間だけです。金利や上乗せプログラムの詳しい条件はSBI新生銀行のスタートアップ円定期預金の解説にまとめています。数値はいずれもSBI新生銀行 公式「円預金の金利一覧」(2026年9月1日現在の表示)にもとづくものです。
例2:オリックス銀行「eダイレクト定期預金」=同じ銀行でも申込経路で金利が違う
オリックス銀行のeダイレクト定期預金は、2026年9月15日現在で6ヵ月もの年0.70%・1年もの年1.25%・3年もの年1.35%・5年もの年1.40%・7年もの年1.45%(税引前)です。預入金額による差はなく、期間だけで金利が決まります。
一方、これから口座を開く人だけが使える新規口座開設者限定の優遇金利プログラムでは、2026年9月1日現在で1年もの年1.65%(税引後 年1.314%)・2年もの年1.70%(同 年1.354%)・5年もの年1.75%(同 年1.394%)、預入上限は2,000万円と案内されています。100万円・1年もので比べると、通常金利の受取利息が税引前12,500円(税引後 約9,961円)、優遇金利なら税引前16,500円(税引後 約13,149円)で、約3,200円の差になります。
注意したいのは条件面です。優遇金利が適用されるのはお客さま専用ページの「優遇金利定期預金申し込み」から作成した場合に限られ、作成できる期間は口座開設日から翌々月の末日まで。さらに優遇金利は満期日までで終了し、自動継続した場合は満期日当日の通常金利が適用されます。中途解約した場合も優遇金利は適用されません。「どの期間の金利か」「どの経路で申し込むと適用されるのか」まで確認して、はじめて比較の土台に載せられます。
なお同行は2026年8月に大和証券グループの株式会社大和ネクスト銀行の完全子会社となり、オリックス株式会社との資本関係はなくなりました(商号は一定期間そのまま継続する予定と案内されています)。預金保険の対象商品である点は変わりません。期間別の金利はオリックス銀行 eダイレクト定期預金の金利でも整理しています。出典はオリックス銀行 公式「金利一覧」と同「新規口座開設者限定 eダイレクト定期預金 優遇金利プログラム」です。
預け入れ前に確認したい5つのチェックポイント
ここまでの内容を、預け入れ前のチェックリストとしてまとめます。
- 受取額の円額に直す——表示金利ではなく「元本 × 年利率 × 期間(月数)÷ 12」で税引前利息を計算する。
- 税引後で見る——税引前利息に約0.79685を掛ける(20.315%の源泉分離課税)。銀行が併記する「税引後金利」は端数切り捨て表示のため、こちらで比べてもよい。
- 適用条件を読む——新規口座開設限定か、専用ページ経由などの申込経路の指定はないか、預入の上限額・最低額・申込期限はどうか。
- 満期後の金利を確認する——キャンペーン金利は初回満期まで。自動継続後は通常の店頭金利、自動解約なら普通預金金利に戻るのが一般的。満期後の扱い(元利継続・元金継続・自動解約)の設定も預入時に確認する。
- 中途解約時の扱いを知っておく——中途解約すると優遇金利は適用されず、大きく低い中途解約利率が使われる。詳しくは定期預金の中途解約利率の仕組みで解説しています。
また、「3ヵ月ものの高金利キャンペーンを満期ごとに乗り換え続ければ、1年ものより有利」と考えるのも早計です。短期の高金利は新規口座開設者限定など一度しか使えない条件が付いていることが多く、満期後に同じ金利で継続できる保証はありません。乗り換えの間に資金が普通預金に置かれる期間が生じることも考えると、確実性では期間を通して金利が確定している1年ものに分があります。どちらが得かは、上の式で受取額を出してから判断するのが堅実です。
金利表示の読み方Q&A
Q. 「最大年◯%」と幅のある表示は、何を確認すればよいですか?
A. その金利が適用されるのは特定の条件を満たしたときだけです。対象の預入期間(最長期間のみのことがあります)、預入額の下限・上限、店頭限定の上乗せやエントリーの要否を、キャンペーン要項の注記まで確認してください。自分が満たせる条件での適用金利が、比較に使う数字です。
Q. 銀行が併記している「税引後金利」と自分の計算が合わないのはなぜですか?
A. 税引後金利の表示は、表示桁未満を切り捨てる決まりの銀行が多いためです。また実際の税額は国税と地方税を分けて計算し端数処理されるため、概算とは数円単位のずれが生じます。比較の目的では「税引前どうし」か「税引後どうし」に物差しをそろえれば十分です。
Q. 同じ銀行の同じ商品なのに、金利が違う案内を見かけるのはなぜですか?
A. 新規口座開設者限定の優遇金利や店頭限定の上乗せなど、申込経路や対象者で金利が分かれていることがあるためです。オリックス銀行の優遇金利プログラムのように、専用ページからの申し込みでなければ優遇金利が適用されない例もあります。自分が該当する区分の金利で比べてください。
Q. 期間の違うキャンペーンがいくつもあって選べません。何から手を付ければよいですか?
A. まず預ける資金を「いつまで動かさなくてよいか」で区切り、その期間内に満期が来る商品だけに候補を絞ります。そのうえで各候補の受取額(税引後)を計算して並べれば、表示金利に惑わされずに選べます。現在募集中の主な商品は定期預金キャンペーン金利の比較一覧とネット銀行のキャンペーン比較にまとめています。
まとめ——物差しは「税引後の受取額」に統一する
定期預金の金利表示は、期間に関係なくすべて年率です。だからこそ、期間の異なるキャンペーンを比べるときは、表示金利ではなく「税引後にいくら受け取れるか」の円額に直して並べることが唯一の公平な物差しになります。2026年9月のSBI新生銀行のように3ヵ月ものと1年ものの表示金利が同じという例もあり、表示金利だけでは差が見えない場面は現実に起きています。あわせて、適用条件・満期後の金利・中途解約時の扱いという3つの「金利以外の条件」を要項で確認すれば、キャンペーン定期預金は預金保険の範囲で堅実に使える選択肢です。金利・条件は随時見直されるため、お預け入れ前には必ず各行公式サイトの最新情報をご確認ください。