金利のある時代の預金金利|大手行の定期と個人向け国債の今
大手行の預金金利は、2026年10月時点で普通預金が年0.400%、スーパー定期は1年もの年0.500%・10年もの年1.250%です。日本銀行が9月18日に政策金利を1.25%程度へ引き上げたのを受け、三菱UFJ銀行とみずほ銀行は11月2日から普通預金を年0.500%に上げると発表しました。
「預けても増えない」と言われた時代は終わり、いまは預け先と期間の選び方で受け取る利息に差がつきます。金利環境がどう変わったかを振り返りながら、大手行・ゆうちょ銀行・ネット銀行・個人向け国債の水準を並べて整理します。
「マイナス金利時代」から「金利のある時代」へ
日本銀行は2016年1月にマイナス金利政策(日銀当座預金の一部にマイナス0.1%)を導入し、その後しばらく超低金利が続きました。住宅ローン金利が過去最低を更新し、銀行の預金金利も大きく引き下げられたのはこの時期です。
潮目が変わったのは2024年3月のマイナス金利解除(17年ぶりの利上げ)です。日銀はその後も段階的に利上げを続け、2026年6月に政策金利(無担保コール翌日物の誘導目標)を1.0%程度へ引き上げました。
さらに2026年9月17日・18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げることを決め、9月24日から適用しています(賛成7・反対2)。一次資料は日本銀行「金融市場調節方針の変更について」(2026年9月18日)です。今後の会合の結果を前提に預け先を決めるのではなく、いま提示されている条件で比べるのが確実です。
普通預金は年0.400%、11月2日から年0.500%へ
大手行の円普通預金金利は、かつては100万円を1年預けても利息が10円ほどにしかならない水準まで下がっていました。利上げ局面に入って引き上げが続き、2026年10月2日時点では三菱UFJ銀行・みずほ銀行とも年0.400%です。
9月の利上げを受けて、両行は2026年11月2日から年0.500%へ引き上げると発表しています。報道によれば、合併前の旧行時代の1992年8月以来およそ34年ぶりの水準です。
100万円を1年間預けた場合の利息は、年0.400%なら税引前4,000円、年0.500%なら5,000円です(税引後はそれぞれ約3,187円・約3,984円)。「預けても増えない」時代から、預け先しだいで差がつく時代へ移ってきたと言えます。
定期預金は「長いほど高い」形に戻った
大手行の円定期預金(スーパー定期)は、預入期間が長いほど金利が高いという、かつて当たり前だった形に戻っています。三菱UFJ銀行(10月2日時点)とみずほ銀行(9月28日時点)は、いずれも次の水準です。
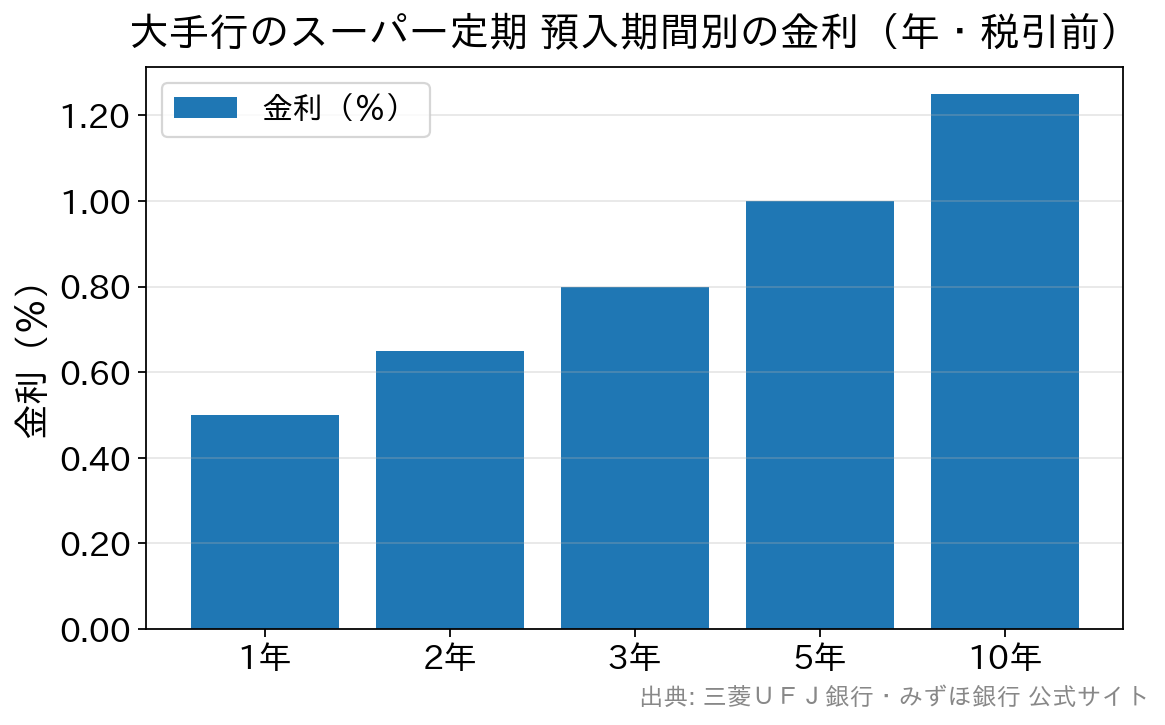
1年もので年0.500%、5年もので年1.000%、10年ものでは年1.250%です。普通預金の年0.400%と比べると、期間を決めて預ける意味が数字で見えてきます。なお、みずほ銀行は普通預金の改定とあわせて定期預金の金利も引き上げる予定と公表しており、改定後の利率は確定しだい案内するとしています。
ポイントは、普通預金は変動金利、定期預金は原則として預入時の金利が満期まで続く固定金利だという点です。普通預金は改定日から手続きなしで新しい金利になりますが、すでに預けている定期預金の金利は自動では上がりません。満期を迎えた定期預金をそのまま自動継続にせず、そのときの条件を見比べる習慣が効いてきます。
ゆうちょ銀行も11月9日に通常貯金を年0.500%へ
ゆうちょ銀行の金利一覧(2026年9月28日現在)では、通常貯金が年0.400%、定期貯金は1年 年0.500%、3年 年0.800%、5年 年1.000%、10年 年1.250%です。据置期間を過ぎればいつでも払い戻せる定額貯金は、3年以上で年0.710%です。
同行は11月9日から通常貯金を年0.500%に引き上げると発表し、定期性貯金についても引き上げを予定しています(対象・利率・適用日は確定しだい公表)。大手行とゆうちょ銀行のあいだでは、水準がほぼそろっているのが現状です。
個人向け国債の9月募集分は固定5年で年2.24%
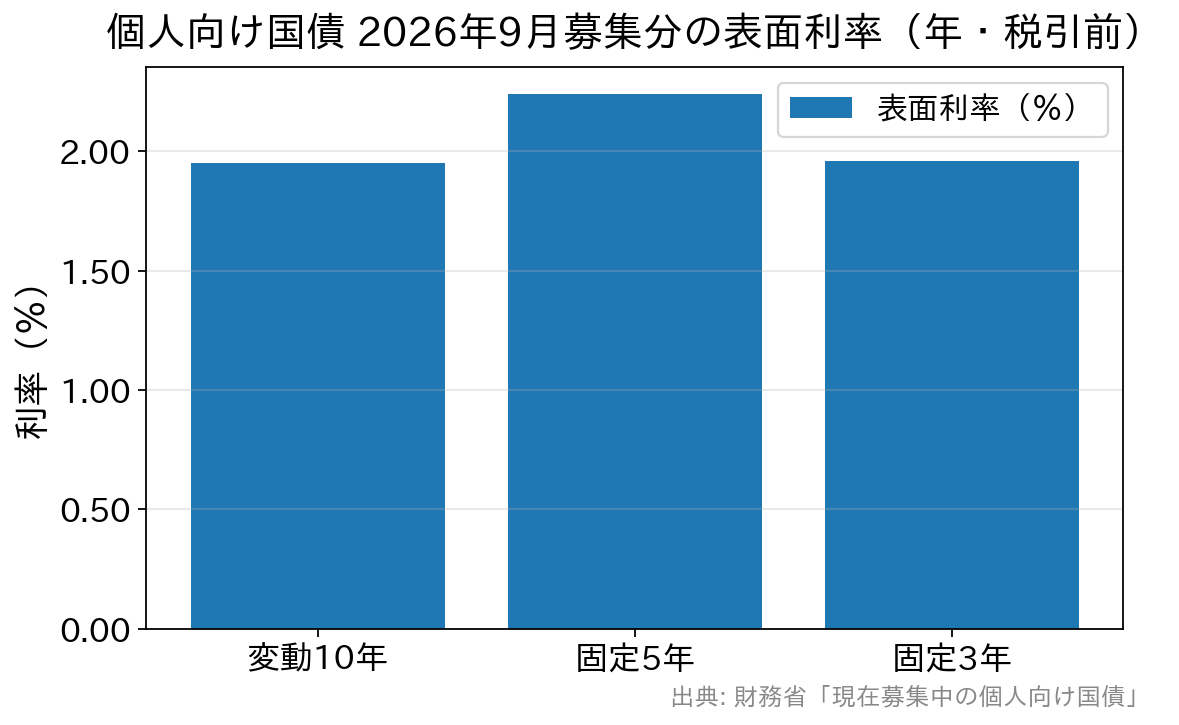
金利上昇の影響は預金だけではありません。元本割れを避けたい人に向く安全資産の代表格である個人向け国債も、利率が上がっています。財務省が公表している2026年9月募集分(募集期間は9月3日〜30日で終了・発行日は10月15日)の表面利率は次のとおりです。
| 商品(9月募集分) | 表面利率(年・税引前) | 税引後 |
|---|---|---|
| 変動10年(第198回債) | 年1.95% | 年1.5538575% |
| 固定5年(第186回債) | 年2.24% | 年1.7849440% |
| 固定3年(第196回債) | 年1.96% | 年1.5618260% |
※2026年10月時点・財務省「現在募集中の個人向け国債・新窓販国債」にて確認。募集は9月30日で終了し、発行日は10月15日。
変動10年の適用利率は「基準金利×0.66」(下限は年0.05%)で決まり、半年ごとに見直されます。長期の国債利回りが上がれば、適用利率もそれに応じて動く設計です。固定5年・固定3年は、発行時の利率が満期まで変わりません。
次回(10月)の募集期間は2026年10月8日〜30日の予定で、利率は10月7日に財務省が公表する予定です(本記事の時点では未公表のため数値は掲載していません)。個人向け国債は1万円から購入でき、発行から1年経過すればいつでも国の買取による中途換金が可能です。
ただし中途換金時には直前2回分の各利子(税引前)相当額×0.79685が差し引かれ、発行後1年間は原則として中途換金できません。利率・条件の一次情報は財務省の個人向け国債ページです。定期預金との細かな違いは個人向け国債と定期預金の比較で詳しく整理しています。
大手行は横並びでも、預け先を比べる意味は大きくなった
金利が上がっても、大手行同士は横並びの傾向が強いままです。一方で、ネット申込限定の定期預金や新規口座開設者向けの商品には、より高い金利を提示しているものがあります。同じ元本保証の円預金でも、どこに・どの商品で・どの期間で預けるかで受け取る利息に差が出ます。
| 金融機関・商品 | 金利(年・税引前) | 主な条件・時点 |
|---|---|---|
| 三菱UFJ銀行・みずほ銀行 円普通預金 | 年0.400% | 変動金利。11月2日から年0.500% |
| 三菱UFJ銀行・みずほ銀行 スーパー定期 | 1年 年0.500% 10年 年1.250% | 三菱UFJは10月2日、みずほは9月28日時点 |
| ゆうちょ銀行 定期貯金 | 1年 年0.500% 10年 年1.250% | 9月28日時点。通常貯金は年0.400%(11月9日から年0.500%) |
| SBI新生銀行 パワーフレックス円普通預金 | 年0.400% | 10月2日時点。10月13日から年0.50%(最上位ステージは年0.55%) |
| SBI新生銀行 SBIハイパー預金 | 年0.550% | 10月2日時点。SBI証券口座との連携が必要。10月13日から年0.60% |
| SBI新生銀行 パワーダイレクト円定期預金30 | 1年 年1.250% 5年 年1.950% | 10月2日時点。インターネット限定・30万円以上 |
| SBI新生銀行 スタートアップ円定期預金 | 3ヵ月・1年とも 年1.700% | 10月2日時点。新規口座開設者限定・ネット30万円以上 |
| 個人向け国債 固定5年 (第186回債・9月募集分) | 年2.24% | 募集は9月30日で終了。10月募集分の利率は10月7日公表予定 |
※2026年10月時点・各金融機関の公式サイトおよび財務省の公表にて確認。商品ごとに預入金額・預入期間・申込方法などの条件が異なります。
表のSBI新生銀行の例では、インターネット限定のパワーダイレクト円定期預金30が1年もの年1.250%、新規口座開設者限定のスタートアップ円定期預金が年1.700%で、大手行の1年もの(年0.500%)を上回っています。ただしネット限定・30万円以上・新規口座開設者限定といった条件があり、条件のない店頭表示の普通預金は大手行と同じ年0.400%です。
商品の条件や申込期限はSBI新生銀行スタートアップ円定期預金の解説、ネット銀行の比較は定期預金の金利が高いネット銀行の比較で確認できます。
特別金利は「期間」と「条件」をセットで見る
比較記事や広告で見かける高い金利は、期間限定のキャンペーンや、特定の申込方法・属性に限った特別金利であることが少なくありません。期限が切れれば、その金利では預けられなくなります。
たとえば三井住友信託銀行の「インターネットバンキング限定 円貨定期預金プラン」は、2026年10月1日〜31日の受付分に特別金利を適用する取り扱いです(新型定期預金〈グッドセレクト(固定型)〉・1契約100万円以上・預入期間2年/3年/5年)。金利は毎月見直しで、特別金利は当初の預入期間だけ、自動継続後は店頭表示金利になります。
同行は10月1日、「退職金特別プラン」「ご退職予定者向け特別プラン」の定期預金金利を引き上げたとも発表しました。対象は退職から3年以内の人、または1年以内に退職予定の人で、取り扱いは2027年3月31日までです。退職金向けの特別金利は、通常の定期預金とは別の条件付き商品なので、対象者・預入額・投資商品とのセットの有無を確かめてから比べる必要があります。
SBI新生銀行で9月10日まで実施されていた3本セットの円定期預金キャンペーンのように、期限を過ぎると終わるものもあります。特別金利を見るときは、①適用期間 ②対象金額の上限・下限 ③申込方法(ネット限定か店頭か)と対象者 ④上乗せの対象となる預入期間の4点をそろえて確認しましょう。
元本保証で少しでも有利に預けるには
株式・投資信託や外貨預金は、円預金より高いリターンが期待できる一方で元本保証ではなく、資産価値が目減りするリスクがあります。元本割れを避けたい人がまず検討したいのは、より金利の高い円預金・円定期預金や、個人向け国債などの安全資産を探すことです。
あわせて押さえておきたいのが預金保険制度(ペイオフ)です。預け先が破綻しても、1金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます(決済用預金は全額保護)。まとまった資金は預け先を分けると、より安心して高めの金利を選べます。制度の詳細は預金保険機構「保護の範囲」で確認できます。
よくある質問
Q. 普通預金の金利が上がると、いまある預金にはいつから反映されますか?
A. 普通預金は変動金利なので、改定日以降の残高に自動で新しい金利がつきます。三菱UFJ銀行・みずほ銀行なら11月2日からです。すでに預けている定期預金は、預入時の金利が満期まで続くのが原則です。
Q. 金利が上がる局面では、長期の定期預金にまとめて預けてよいですか?
A. 全額を1本の長期定期に固定すると、その後の金利上昇を取り込みにくくなります。満期を分けて預け替えの余地を残す方法が現実的です。具体的なやり方は定期預金のラダリング(満期の分散)で解説しています。
Q. 大手行の定期預金も今後上がりますか?
A. みずほ銀行は定期預金の引き上げを予定と公表し、ゆうちょ銀行も定期性貯金の引き上げを予定しています。ただし改定後の利率と時期は10月2日時点で未定です。予定を待つより、満期の時期に合わせて条件を比べるのが確実です。
Q. 定期預金と個人向け国債は、どちらが有利ですか?
A. 9月募集分の個人向け国債は固定5年で年2.24%と、大手行の5年もの定期預金(年1.000%)を上回りました。ただし発行後1年間は原則として中途換金できません。利率だけでなく、途中で引き出せるかまで含めて比べるのが実務的です。
Q. 普通預金と定期預金は、どう使い分ければよいですか?
A. 生活費やいつ使うか分からない資金は、出し入れ自由な普通預金に置きます。当分使わないまとまった資金は定期預金に回すと利息を増やしやすくなります。中途解約すると利息が大きく減るため、使う時期に合わせて期間を選びましょう。
預金金利や特別金利は時点によって変わります。本記事の金利は、とくに断りがない限り2026年10月時点の情報です。実際に預け入れる前に、最新の金利・適用条件は各金融機関の公式サイトでご確認ください。
当サイトでは、より金利の高い円定期預金を提供している銀行を、条件とあわせて比較・紹介しています。大切な資産を安全に、少しでも有利に預けるための参考にしてください。