| 預入期間 | 5年 |
|---|---|
| 金利 | 年1.800%(税引前) |
auじぶん銀行の円定期預金|3年・5年の金利と選び方
auじぶん銀行の3年・5年もの円定期預金は5年が年1.800%
auじぶん銀行の長期の円定期預金は、2026年10月時点で5年もの 年1.800%、3年もの 年0.800%(税引前)です。5年ものは2026年9月に引き上げられ、同行の期間別金利のなかで最も高くなっています。
3年と5年の差は年1.000%あり、5年動かさない資金かどうかで受取利息が大きく変わります。旧称は「じぶん銀行」で、口座開設から預け入れ、満期の管理までスマートフォンのアプリで手続きできます。
期間別の金利は5年ものと6ヶ月ものが高い(2026年10月時点)
円定期預金の預入期間は1ヶ月・3ヶ月・6ヶ月・1年・2年・3年・5年の7種類です。10,000円以上1円単位で預け入れでき、預け入れ時の金利が満期まで変わりません。
| 預入期間 | 金利(税引前) | 税引後の目安 |
|---|---|---|
| 1ヶ月 | 0.500% | 約0.398% |
| 3ヶ月 | 0.500% | 約0.398% |
| 6ヶ月 | 1.270% | 約1.012% |
| 1年 | 0.500% | 約0.398% |
| 2年 | 0.650% | 約0.518% |
| 3年 | 0.800% | 約0.637% |
| 5年 | 1.800% | 約1.434% |
※2026年10月20日現在の公式金利一覧の値です。税引後の目安は、20.315%の源泉分離課税を差し引いた概算です。
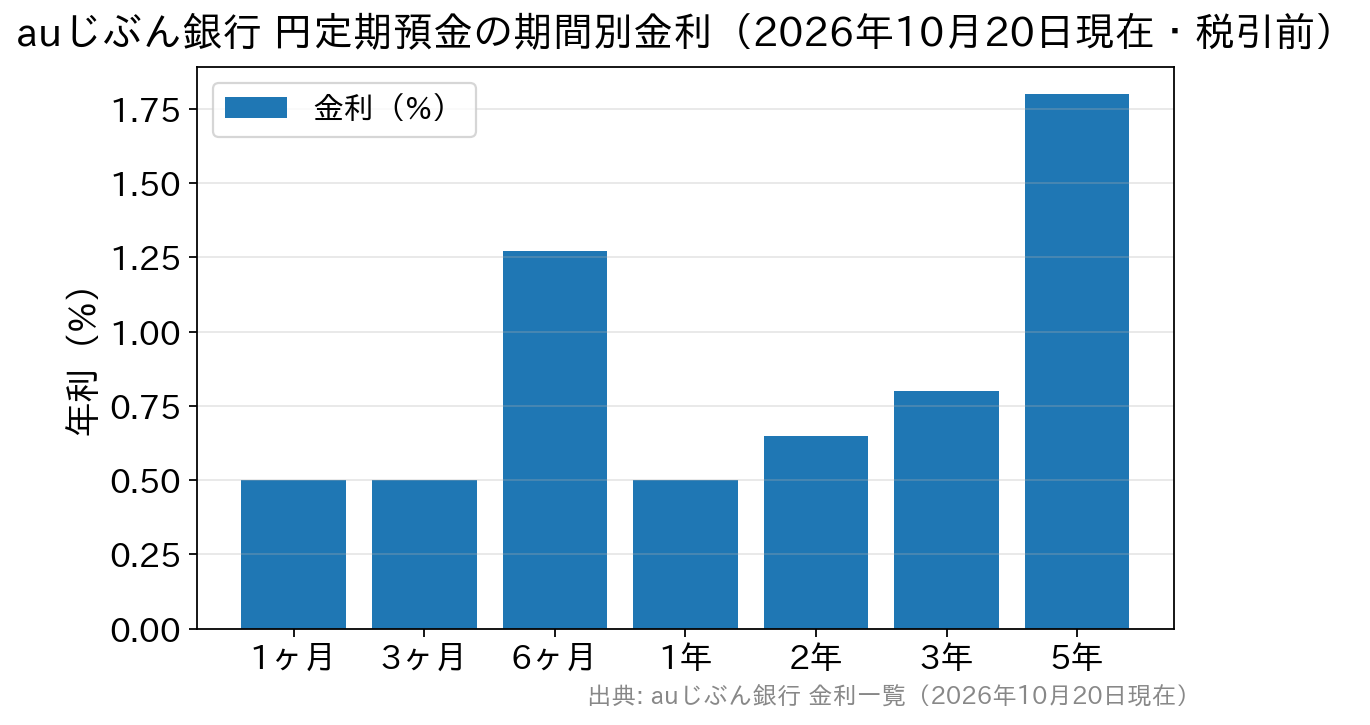
金利は期間が長いほど高くなるとは限りません。1年ものは1ヶ月・3ヶ月と同じ年0.500%で、2年 年0.650%、3年 年0.800%と少しずつ上がります。
そこから5年で年1.800%へ上がるため、3年と5年のどちらで預けるかで、受取利息の差が大きく開きます。2年もの(年0.650%)は1年ものより高いものの、5年ものとの差は年1.150%です。
政策金利の引き上げと、預金金利の改定の時期
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げました。新しい方針は9月24日から適用されています。
預金金利は政策金利に自動で連動するものではなく、改定の時期も幅も銀行ごとに決まります。たとえばゆうちょ銀行は、通常貯金の金利を11月9日に年0.400%から年0.500%へ改定すると公表しています。
実際に適用される金利は、auじぶん銀行でも預け入れの確認画面で表示されます。金利一覧と確認画面の金利が違う場合は、確認画面の金利が適用されます。
新規口座向けの特別金利は3ヶ月・1年ものだけ
auじぶん銀行の上乗せプログラムで定期預金が対象になるのは、新規に口座を開設した人向けのデビュー応援定期預金です。3ヶ月もの 年1.50%、1年もの 年1.40%(いずれも税引前・2026年10月20日現在)が適用されます。
対象は2026年9月1日以降に口座を開設した人で、口座開設日から翌々月末までの預け入れに限られます。3年・5年ものは対象外で、通常金利での預け入れです。
5年ものの通常金利(年1.800%)は、デビュー応援定期預金の1年もの(年1.40%)より高い金利です。6ヶ月もの(年1.270%)も通常金利なので、半年後に使う資金は長期と分けて考えられます。
1年ものの金利と特別金利の条件は、auじぶん銀行の1年もの円定期預金の記事で解説しています。
ゆうちょ銀行の定期貯金と比べると、3年は同じで5年はauじぶん銀行が高い
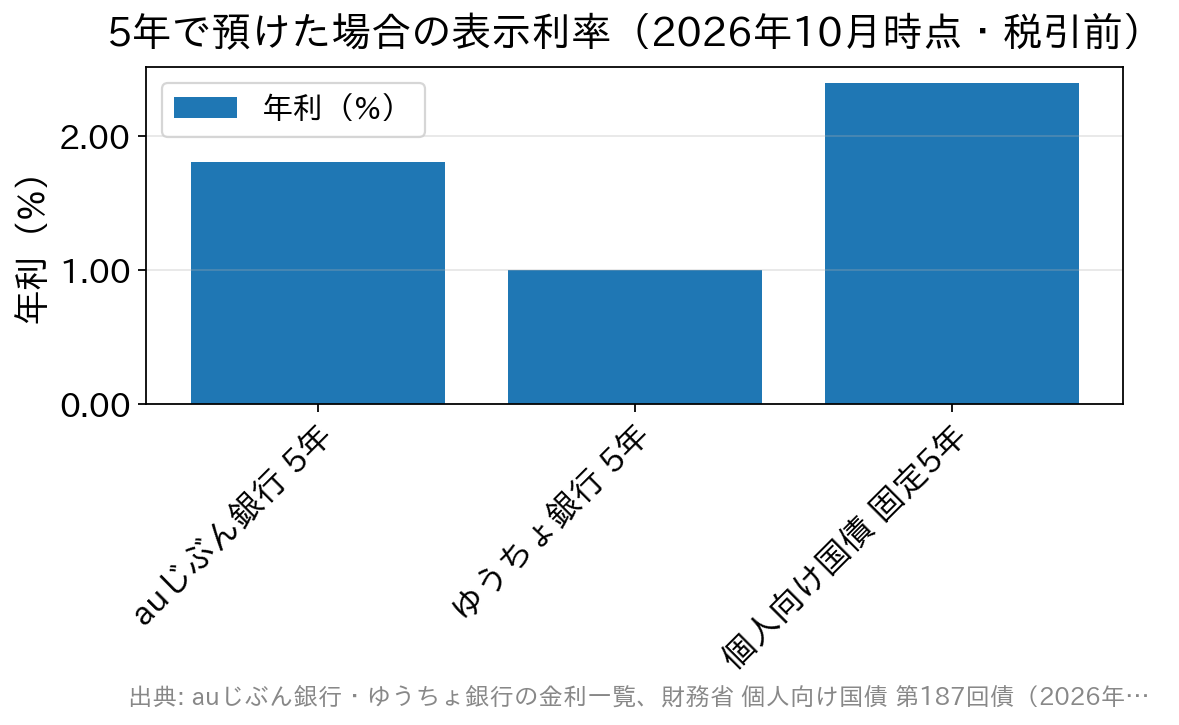
ゆうちょ銀行の定期貯金は3年 年0.800%・4年 年0.900%・5年 年1.000%・10年 年1.250%です(2026年10月19日現在)。
| 預入期間 | auじぶん銀行 円定期預金 | ゆうちょ銀行 定期貯金 |
|---|---|---|
| 3年 | 0.800%(単利) | 0.800%(年平均利回り0.808%・半年複利) |
| 5年 | 1.800%(単利) | 1.000%(年平均利回り1.023%・半年複利) |
3年は表示金利がどちらも年0.800%です。ゆうちょ銀行の定期貯金は3年以上が半年複利で、年平均利回りは0.808%となり、3年だけを見るとゆうちょ銀行がわずかに上回ります。
5年はauじぶん銀行が年1.800%で、ゆうちょ銀行の年1.000%を年0.800%上回ります。auじぶん銀行の円定期預金は単利で、利息は満期日にまとめて受け取ります。表示金利に加えて、単利か複利かもそろえて比べてください。
5年で預けるなら個人向け国債の固定5年とも比べる
5年で元本が減らない預け先を探すなら、個人向け国債の固定5年も比べる対象になります。10月募集の第187回債は、利率が年2.39%(税引前)、税引後 年1.9044715%です(財務省)。
募集期間は2026年10月8日〜10月30日、発行日は11月16日、償還期限は2031年11月15日です。利子は毎年5月15日と11月15日の年2回受け取ります。
個人向け国債は、発行から1年間は原則として中途換金できません。1年経過後に換金する場合も、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。購入には金融機関で国債の取引口座を開設する必要があります。
5年間まったく使わない資金なら利率の高い国債、途中で引き出す可能性があるなら、いつでも解約できる定期預金が使いやすくなります。
満期をずらして預ける方法
定期預金は預け入れ時の金利が満期まで固定されます。預けた後に金利が上がっても、その定期預金の金利は変わりません。下がった場合も、預け入れ時の金利のまま満期まで受け取れます。
次の政策変更の時期は決まっていないため、将来の金利を予想して期間を決めることはできません。そこで、資金を1本にまとめず、満期をずらして預ける方法があります。
たとえば300万円を100万円ずつ1年もの・3年もの・5年ものに分けると、1年後と3年後にも満期が来て、そのときの金利で預け替えられます。使う時期が決まっている分はその時期に合う期間を選び、決まっていない分を期間ごとに分けて預けると、預け替えの機会を作れます。
100万円を預けた場合の受取利息(税引後の概算)
2026年10月に100万円を預けた場合の受取利息の概算は、下の表のようになります。2028年のうるう日を含めた日割りの単利で計算しています。
| 預入期間・金利 | 税引前の利息 | 税引後の利息(概算) |
|---|---|---|
| 3年もの(年0.800%・1,096日) | 24,021円 | 約19,142円 |
| 5年もの(年1.800%・1,826日) | 90,049円 | 約71,756円 |
※利息には20.315%が源泉分離課税されます。実際の金額は預入日数や端数処理で異なります。
3年と5年では、税引後の受取利息に5万円以上の差があります。5年ものは拘束期間も2年長いため、その2年間に使う予定がないかを先に決めておく必要があります。
満期の継続と中途解約のルール
元利金継続型・元金継続型を選んだ場合、満期日以降は同一期間の通常金利で継続されます。5年後に年1.800%が続いている保証はなく、受け取りたい場合は満期日前日の20:00までに自動払戻し型へ変更する必要があります。
中途解約しても元本は減りませんが、経過期間に応じた中途解約金利が適用され、利息は大きく減ります。預入明細の一部だけの解約はできず、満期日前日の23時55分〜59分も解約できません。
預金保険の範囲と、仕組預金との違い
auじぶん銀行の円定期預金は預金保険制度の対象です。円普通預金・円定期預金・景品付き定期預金・円仕組預金の残高を合算し、預金者1人あたり元本1,000万円までと保険事故発生日までの利息が保護されます(預金保険機構)。
長期で大きな金額を預ける場合は、1,000万円を超える分を別の金融機関に分けると、全額を保護の範囲に収められます。
名前に「定期」が付いていても、スイッチ円定期預金は円仕組預金で、通常の円定期預金とは別の商品です。スイッチ円定期預金は中途解約ができず、元本割れのリスクがあります。申し込む前に商品名を確認してください。
まとめ
auじぶん銀行の3年・5年もの円定期預金は、2026年10月時点で3年 年0.800%、5年 年1.800%です。3年はゆうちょ銀行(半年複利・年平均利回り0.808%)とほぼ同じで、5年は同行の期間別金利で最も高くなっています。
5年なら個人向け国債の固定5年(第187回債・年2.39%)も比べる対象で、金利・単利か複利か・いつ引き出せるかをそろえて比べてください。
短期の預け先も含めて比べる場合は、SBI新生銀行の2週間満期預金と円定期預金の記事や、auじぶん銀行の定期預金金利のまとめで条件を紹介しています。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。