認知症になると預金は下ろせない?家族の手続きと全銀協の考え方
認知症と診断されたからといって、その日に預金口座が使えなくなるわけではありません。銀行が取引を止めるのは「預金者本人の意思が確認できない」と判断したときです。止まった後も、家族にできることは残っています。全国銀行協会(全銀協)が2021年2月にまとめた考え方では、医療費・介護費のように本人の利益が明らかな支払いなら、代理権のない家族の依頼にも銀行が応じられるとしています。
ただしそれは「極めて限定的な対応」で、対象も普通預金からの直接払いが中心です。定期預金を中途解約してまとまった金額を動かすような場面では、いまも成年後見制度が原則になります。一方、元気なうちに銀行へ代理人を届け出たり、家族信託で管理者を決めたりしておけば、成年後見を使わずに家族が預金を動かせます(制度の内容は2026年11月時点)。
口座が止まるかどうかは、診断名でなく本人の意思を確認できるかで決まる
全銀協の「金融取引の代理等に関する考え方(公表版)」は、出発点を「預金は本人の資産であり、払い出すには預金者本人の意思確認が必要になるため、家族であっても払い出すことはできない」という一文に置いています。ここから2つのことが分かります。ひとつは、家族だから引き出せるという前提が、そもそも銀行にはないことです。
もうひとつは、止める基準が病名ではなく「意思確認ができるかどうか」だということです。同じ文書は、本人に認知判断能力がある場合(取引の有効性が確保できる場合)は通常取引を行う、と明記しています。認知症の診断を受けていても、窓口で自分の意思をはっきり示せる段階なら、取引は本人名義で続きます。
実務で口座が止まるのは、窓口やATMでの様子から銀行が本人の判断能力に疑いを持ったとき、あるいは家族が「本人は認知症で手続きできない」と申し出たときです。診断書を銀行に提出する義務はありませんし、提出したから自動的に止まる仕組みでもありません。
一方で、いったん「意思確認ができない」と判断されると、その口座では本人取引も家族の申し出も原則どおりには通らなくなります。この状態が一般に「口座凍結」と呼ばれています。
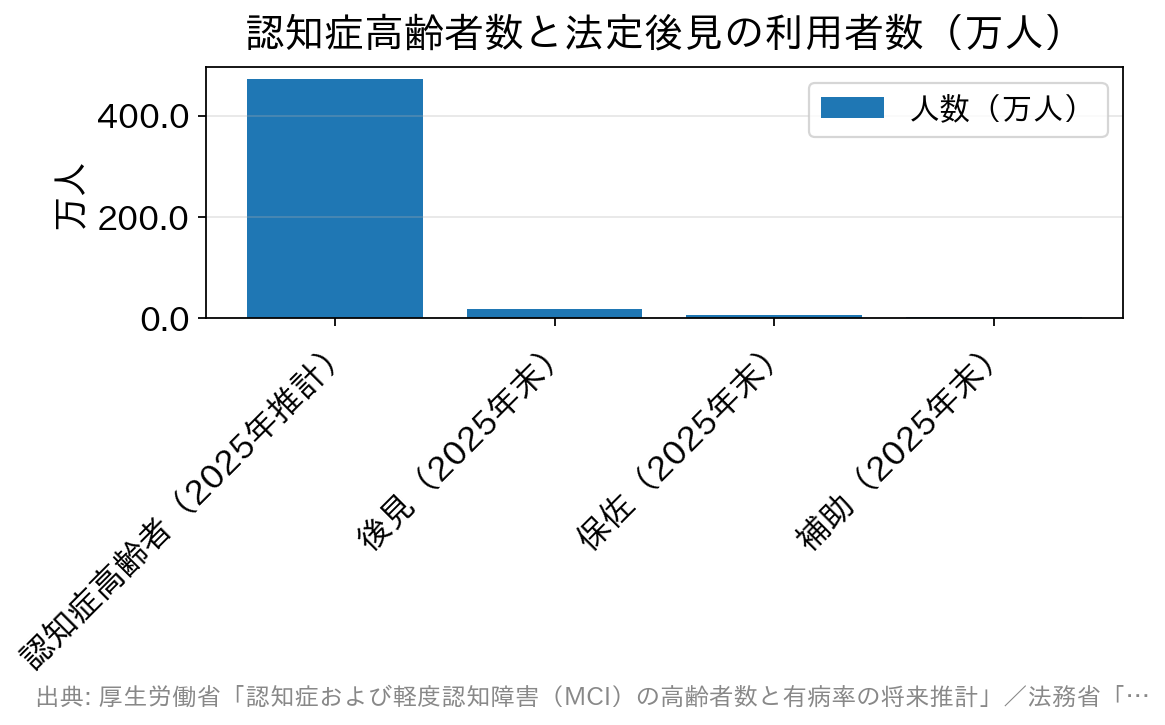
厚生労働省の研究班による推計では、認知症高齢者は2022年に443.2万人、2025年に471.6万人で、2040年には584.2万人に達すると見込まれています(厚生労働省「認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計」)。
これに対して、法定後見(後見・保佐・補助)の利用者は2025年12月末時点で合計約25.7万人(後見18万828人・保佐5万8,162人・補助1万8,078人。最高裁判所「成年後見関係事件の概況」を法務省資料が引用)にとどまります。認知症の人の預金の大半は、後見人がいないまま、本人か家族が実質的に扱っています。全銀協が「考え方」をまとめた背景も、まさにこのギャップにあります。
同じ統計の令和7年(2025年)分によると、この年に終わった申立て4万2,674件のうち、主な動機に「預貯金等の管理・解約」が挙がったものは3万9,871件(93.4%)で、動機の中で最も多くなっています(最高裁判所「成年後見関係事件の概況(令和7年1月~12月)」)。成年後見の申立ての多くは、預金を動かす必要から始まっています。
後見人等に選ばれたのは親族以外が83.6%で、親族は16.4%でした。家族が申し立てても、家族が後見人になるとは限りません。本人が元気なうちに契約しておく任意後見の利用者は、2025年12月末時点で2,833人です。
全銀協は「本人の判断能力」と「代理権」の組み合わせで5つの場面に分けた
2021年の考え方は、預金者本人に認知判断能力があるか、取引する人に代理権があるかで、銀行の対応を5つの場面に分けて示しています。家族がどの場面にいるかを当てはめると、窓口で何を求められるかが分かります。
| 場面 | 本人の判断能力/代理権 | 銀行の基本的な対応(全銀協の考え方) |
|---|---|---|
| (1) 通常取引 | 本人に判断能力あり | 本人と通常どおり取引する。認知症の診断があっても、意思を示せるならここに入る |
| (2) 判断能力が低下した本人との取引 | 本人の判断能力が低下 | 家族に成年後見制度の利用を促すのが一般的。手続き完了までの間にやむを得ず取引する場合は、本人のための費用であることを確認する |
| (3) 法定代理 | 成年後見人等が選任済み | 法的な裏付けのある代理権者として、後見人等であることを確認のうえ取引する |
| (4) 任意代理 | 本人が家族等へ代理権を付与し、銀行に届出済み | 届出のある任意代理人と取引できる。本人の判断能力が落ちたあとも、この届出が生きる |
| (5) 無権代理 | 本人の判断能力が低下し、代理権も後見人もない | 「極めて限定的な対応」。医療費等の支払いなど本人の利益に適合することが明らかな場合に限り、依頼に応じることが考えられる |
この表の(4)は見落とされがちです。全銀協の考え方では、本人が元気なうちに家族を代理人として銀行に届け出ておけば、判断能力が落ちたあとも銀行はその代理人と取引できます。三菱UFJ銀行やみずほ銀行の「代理人を予約する」サービス(後述)は、この(4)を商品にしたものです。
逆に、何も備えないまま判断能力が低下すると(5)に落ち、家族は「限定的な対応」の枠の中でしか動けなくなります。なお全銀協は、この考え方は会員各行の参考であり一律の対応を求めるものではない、とも明記しています。同じ事情でも銀行によって結論が違うことがあるのは、この位置づけによるものです。
代理権のない家族が頼めるのは「本人のための支払いを、請求先へ直接」まで
(5)の無権代理で銀行が応じる条件を、全銀協は具体的に示しています。銀行はまず、本人が判断能力を失っていることを確かめます。方法は面談や診断書、担当医からの聞き取りのほか、診断書がない場合は複数の行員による面談や、医療・介護費の裏付け資料の確認です。
そのうえで、判断能力を失う前なら本人が自分で払っていたはずの医療費・施設入居費・生活費など、本人の利益に適合することが明らかな支払いに限って依頼に応じます。家族が自由に引き出せるようになる、という話ではありません。
2022年5月に全銀協が追加でまとめた「不測の事態における預金の払出しに関する考え方」は、突然の病気や事故で本人が意識不明になった場面を想定した文書です。無権代理のときの判断の目安がより細かく書かれていて、認知症の場面でも参考になります。
そこに示された条件は、次のとおりです。
- 対象の預金:まず「解約等を要せずに払い出せる普通預金」
- お金の使い道:医療費や施設入居費など、本人のために必要なことが明らかなもの
- 金額と回数:上限を設ける
- 払い方:本人の口座から費用の請求者へ直接払うことが基本
あわせて、この払出しはあくまで限定的な対応で、成年後見制度や各行の代理人制度への引き継ぎを案内する、とも書かれています。
定期預金の預金者にとって重要なのはこの「普通預金が中心」という点です。定期預金は払い出しに解約という契約の変更を伴うため、代理権のない家族の依頼で銀行が動く範囲には入りにくくなります。満期に自動継続の設定がある定期預金は、元本がそのまま次の期間に入ります。
生活費が普通預金に残っている間は限定的な対応で回せても、それが尽きて定期預金しか残っていない、という状態になると、成年後見の申立てを避けにくくなります。定期預金にまとまった資金を置いている人ほど、判断能力があるうちの備えが欠かせなくなります。
成年後見はいまも原則だが、2028年末までに制度そのものが変わる
現行の成年後見制度は、家庭裁判所が選任した人が本人を支援する法定後見(判断能力の程度に応じて後見・保佐・補助の3類型)と、本人が判断能力のあるうちに公正証書で契約しておく任意後見の2本立てです。
全銀協の考え方によると、銀行は判断能力が低下した本人との取引では、この制度を使うよう勧めることが多く、後見人等が選任されたあとは、それ以外の家族からの払出しの依頼には原則として応じません。家族が「限定的な対応」で場をつないだあとの正規ルートは、いまも成年後見です。
2026年6月17日、成年後見制度を見直す「民法等の一部を改正する法律」(令和8年法律第45号)が成立し、6月24日に公布されました(法務省「民法等の一部を改正する法律(成年後見及び遺言の制度の見直し)について」)。改正法は、後見・保佐の類型を廃止して補助の制度に一元化し、本人に必要な行為だけ代理権や同意権を付ける形に変えます。
ほかにも、次のような見直しが含まれています。
- 利用の必要がなくなったときに、制度の利用を終えられるようにする
- 補助人を選ぶときは、本人の意見を最初に考慮する
- 任意後見では、家庭裁判所による監督で十分と認められれば、任意後見監督人を選ばずに済む場合がある
いまの後見は「一度始めると判断能力が回復しない限りやめられない」「遺産分割のためだけに使いたくても包括的な代理権が付く」といった点が利用をためらわせる理由になっており、改正はこれらを改めるものです。
成年後見制度に関する改正部分は、公布日から2年6か月以内で政令が定める日に施行されます(遅くとも2028年12月まで)。2026年11月時点では施行日を定める政令はまだ出ておらず、現行の後見・保佐・補助の制度のまま運用されています。
いま申し立てれば従来の制度で審判が出ますし、施行後も経過措置で利用を続けられます。その間に医療費や施設費の支払いが滞るなら、「制度が変わるから待つ」のは得策ではありません。逆に、支払いがまだ差し迫っていない人には、施行を待ってから新しい制度で申し立てる方法もあります。
判断能力があるうちの備えは代理人カード・代理人の予約・任意後見の3つ
判断能力があるうちにできる備えは、かかる費用と手間、そして判断能力が落ちたあとも機能するかどうかで3つに分かれます。
| 備えの手段 | できること・条件(実例) | 判断能力が落ちたあと |
|---|---|---|
| 代理人カード | 本人の口座のキャッシュカードを家族用に1枚追加発行。みずほ銀行では配偶者・二親等以内の血族・同居親族のうち成年1名、新規発行手数料1,100円(税込・みずほマイレージクラブ会員は無料)で、ATMでの入出金などに使う(2026年11月時点の同行の案内) | 本人取引の延長にすぎないため、銀行が本人の意思確認ができないと判断すれば口座全体と一緒に止まりうる。日常の補助向けで、認知症への備えとしては不十分 |
| 代理人の予約(予約型代理人・代理人予約サービス) | 元気なうちに将来の代理人を届け出ておく。三菱UFJ銀行は2021年3月22日開始、代理人は原則配偶者または二親等以内の血族、所定の診断書提出後に円預金の入出金・解約や運用商品の売却などが可能、手数料無料。みずほ銀行も同様の仕組みで、代理人と一緒に来店して申込、所定の診断書提出後に取引開始、手数料無料(診断書の費用は自己負担) | ここから使える仕組み。全銀協の(4)任意代理に当たる。ただし申込時点で本人に認知機能低下の懸念があると申し込めない(みずほ銀行の留意事項) |
| 任意後見契約 | 公証役場で公正証書を作る。公証人手数料は1契約1万3,000円に、登記の収入印紙2,600円・登記嘱託手数料1,600円などが加わる(2025年10月1日の公証人手数料令の改定後の金額。改定前は1万1,000円・1,400円)。財産管理の範囲を自分で決められ、預金以外の契約や手続きも任せられる | 本人の判断能力が低下したら任意後見監督人の選任を家庭裁判所に申し立て、選任された時点で効力が生じる。監督人が付くぶん継続的な費用も見込む。銀行取引に限らない包括的な備え |
表の内容は、三菱UFJ銀行はMUFGのニュースリリース(2021年3月8日)、みずほ銀行は2026年11月時点の同行の案内をもとにしています。他行にも同様の制度を設けているところがあり、名称・代理人の範囲・診断書の様式は銀行ごとに異なります。
もうひとつ、ネット銀行に定期預金を寄せている人が知っておくべき違いがあります。ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、よくある質問(ID:766)で家族カード・代理人カードの取り扱いはないと案内しています。SBI新生銀行も、店舗で口座名義人以外が代理人として手続きできるのは、未成年口座の法定代理人と成年後見人の届出がある場合に限られる、としています(FAQ ID:214)。
どちらの銀行でも、判断能力が落ちたあとに代わりに手続きできるのは、原則として成年後見人です。高金利の定期預金をネット銀行に集めるほど、判断能力を失ったときに家族が動かせる口座が少なくなります。この点は、金利だけを見ていると気づきにくいものです。
銀行の代理人制度で足りないときは家族信託と代理出金機能付信託がある
代理人の予約は便利ですが、効力は申し込んだ銀行の口座だけに及びます。口座が複数の銀行に分かれている、不動産の売却資金も含めて家族に任せたい、といった場合は、家族信託(民事信託)が候補になります。本人(委託者)が判断能力のあるうちに家族(受託者)と信託契約を結び、管理を任せる財産を移しておく仕組みで、本人が認知症になったあとも受託者が契約の目的に沿って出金や売却を続けられます。
預金口座そのものは名義を譲れないため、本人がいったん預金を払い戻し、受託者が開く「信託口口座」へ金銭を移して管理するのが一般的です。ここが定期預金の預金者にとっての注意点で、満期前の定期預金を信託に回すには中途解約が必要になり、中途解約利率が適用されます。
満期のタイミングに合わせて信託口口座へ移す段取りを組むと、利息の目減りを抑えられます。契約は公正証書で作ることが多く、信託口口座を開ける金融機関や条件も限られるため、司法書士・弁護士など専門家の関与と費用を見込んでおく必要があります。
もう一つの方法は、信託銀行などが扱う代理出金機能付信託です。本人がまとまった金銭を信託しておき、認知症になったあとは、あらかじめ指定した代理人が払出しを請求できる商品です。たとえば三菱UFJ信託銀行の「つかえて安心」では、代理人がスマートフォンアプリで払出請求をすると、その内容が別に指定した家族にも通知されます(地方銀行が信託代理店として扱う例もあります)。
家族信託ほど自由度は高くありませんが、契約の中身を自分たちで決める手間は少なくて済みます。最低金額や手数料は商品ごとに異なります。
どちらも本人の判断能力が低下したあとでは契約できない点は、代理人の予約や任意後見と同じです。また受託者には、成年後見人のように本人に代わって介護施設の入居契約を結ぶ権限はありません。財産の管理は家族信託、本人のための契約手続きは任意後見、と、2つを組み合わせて備える方法もあります。
預金者本人と家族が、いま決めておくこと
まず預金者本人の側です。定期預金の預け先を選ぶとき、金利と預金保険の1,000万円に加えて、「その銀行に代理人を予約する仕組みがあるか」も比べる項目に入れてください。生活費と医療・介護費を払う主力口座は、代理人の予約ができる銀行に1つ置き、そこに家族を届け出ておいてください。高金利を狙う定期預金は、それとは別の銀行に振り分けても構いません。
定期預金の期間も見直してください。5年・10年の長期ものに大半を置くと、判断能力を失った期間に中途解約が必要になります。中途解約利率で利息が減るうえ、その解約自体に後見人が要るため、二重に不利です。満期を1〜3年で分散させておけば、満期のたびに、普通預金へ戻すかどうかを本人か代理人が判断できます。
「凍結が怖いから子の名義に移しておく」という対処は避けてください。本人の資金を家族名義の定期預金にすると、本人が亡くなったときに名義預金として相続財産に戻されるうえ、預金保険の名寄せでも保護の対象外になりえます。代理人の予約や任意後見は、名義を変えずに管理者だけを決める仕組みで、そこが決定的に違います。
次に家族の側です。すでに口座が止まった、あるいは止まりそうなら、順番は次のとおりです。
- まず取引銀行の窓口に相談する(全銀協も2020年のリーフレットでこれを案内しています)
- 本人の状態が分かる診断書の写しと、施設・病院の請求書を用意する
- 引き出しでなく、本人口座から請求先への直接払いを依頼する(銀行が応じやすい形)
- それと並行して、成年後見の申立ての準備を進める
至急の支払いが必要なら、家庭裁判所に審判前の保全処分を求める道があることも全銀協の考え方に書かれています。なお、本人が亡くなった場合は場面が変わり、遺産分割前でも一定額を単独で払い戻せる制度があります(相続で口座が凍結されたときの払戻し制度)。生前の凍結と死後の凍結で使える制度が別であることは、混同しやすい点です。
誤解として多いものを4つ挙げておきます。「認知症と診断されたら即凍結」は誤りで、基準は意思確認の可否です。「家族なら下ろせる」も誤りで、代理権のない家族に銀行が応じるのは本人の利益が明らかな支払いへの限定的な対応に限られます。
「凍結されたら成年後見以外に手がない」も正確ではなく、医療・介護費の直接払いなら窓口相談で道が開くことがあります。そして「代理人カードを作ってあれば安心」も誤りで、判断能力が落ちたあとも機能するのは代理人の予約や任意後見のほうです。
まとめ 預金が止まる前に代理人を決めておく
預金が動かなくなる基準は診断名ではなく本人の意思確認の可否で、止まったあとも医療・介護費の直接払いなら家族の依頼に銀行が応じる余地はあります。ただしそれは普通預金中心の限定的な対応で、定期預金の解約や大口の資金移動はいまも成年後見制度が原則です。成年後見は2026年に改正法が成立し、2028年末までに補助へ一元化された使いやすい制度に変わりますが、施行までは現行のままです。
判断能力があるうちにできる備えは3つです。主力口座を代理人の予約ができる銀行に置いて家族を届け出ること、長期の定期預金に資金を固定しすぎないこと、そして口座が分散している人や不動産も含めて任せたい人は、家族信託や任意後見で包括的に備えることです。代理人制度の名称・条件・手数料は記載時点のものです。手続きの前に取引銀行の最新の案内でご確認ください。
参考・出典:全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方(公表版)」(2021年2月18日)/全国銀行協会「不測の事態における預金の払出しに関する考え方」(2022年5月16日)/全国銀行協会「預金者ご本人の意思確認ができない場合における預金の引出しに関するご案内資料の作成について」(2020年3月26日)/法務省「民法等の一部を改正する法律(成年後見及び遺言の制度の見直し)について」・同 改正法の概要・同 成年後見制度Q&A(任意後見制度)/最高裁判所「成年後見関係事件の概況(令和7年1月~12月)」/厚生労働省「認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計」/MUFG「『予約型代理人』サービスの導入について」(2021年3月8日)/みずほ銀行「代理人予約サービスについて」・同「代理人カード」/ドコモSMTBネット銀行 よくあるご質問 ID:766/SBI新生銀行 よくあるご質問 ID:214/日本公証人連合会「任意後見契約公正証書を作成する費用」/三菱UFJ信託銀行「つかえて安心」(南都銀行の信託代理店案内)・民事信託の活用事例(三井住友信託銀行)(銀行・金融機関の内容は2026年11月時点)