| 金利 | 年1.50%(税引前) |
|---|---|
| 預入期間 | 1年 |
| 預入金額 | 100万円以上 |
オリックス銀行の定期預金金利|eダイレクト定期預金の条件と優遇
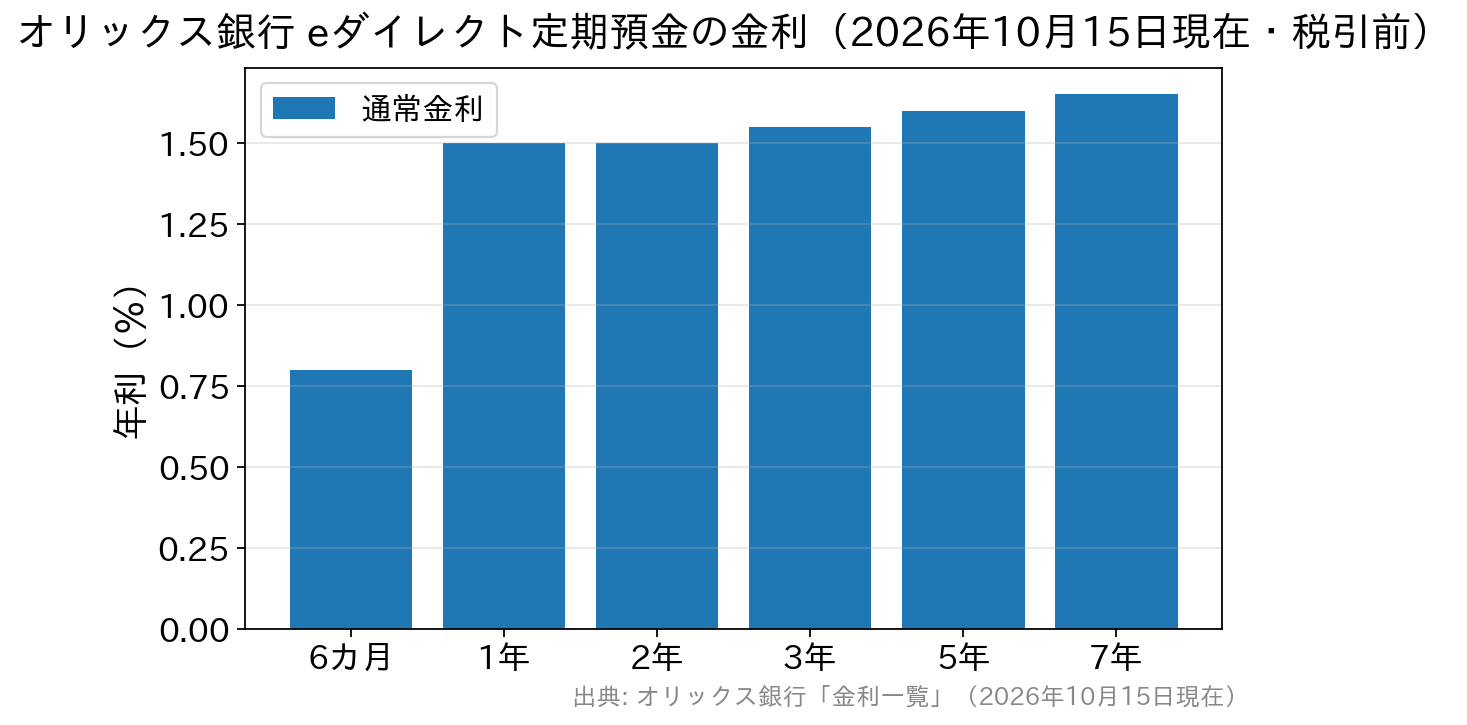
オリックス銀行のeダイレクト定期預金は、2026年10月15日現在で1年もの・2年もの年1.50%、3年もの年1.55%、5年もの年1.60%、7年もの年1.65%です(税引前)。100万円以上なら金額による差はなく、預入期間の長さだけで金利が決まります。
これから口座を開く人は、新規口座開設者限定の優遇金利プログラム(1年もの年1.65%・5年もの年1.75%)も使えます。同行は2026年8月3日に大和ネクスト銀行の完全子会社になり、現在は大和証券グループの銀行です。
- 通常金利と優遇金利プログラムの金利は別物(後者は口座開設直後の期間限定)
- 最低預入額は100万円で、ATM・キャッシュカードはない
- 3年以上は半年複利、2年以下は単利で利息が付く
オリックス銀行とは(2026年8月から大和証券グループ)
オリックス銀行は、1993年に山一信託銀行として設立された銀行です。1998年にオリックスグループに入り、2011年に現在のオリックス銀行株式会社へ商号を変更しました。
2026年8月3日には、オリックス株式会社が保有していた全株式が大和証券グループの大和ネクスト銀行へ譲渡され、同行の完全子会社になりました。公式の案内では、オリックス株式会社との資本関係はなくなり、商号は一定期間そのまま使う予定です。預金者の手続きは不要で、契約中の定期預金もそのまま利用できます。
預金は預金保険制度(ペイオフ)の対象で、1金融機関ごとに預金者1人あたり元本1,000万円までとその利息等が保護されます。オリックス銀行と大和ネクスト銀行は現在は別の銀行なので、保護の枠も銀行ごとです。
同じグループの銀行が合併した場合、保護の上限は合併後1年間に限り「1,000万円×合併した銀行の数」になり、その後は合算で1,000万円です(預金保険機構「保護の範囲」)。両行に分けて預けている人は、合併の発表があれば預け先の配分を見直す必要があります。
店舗を持たないインターネット取引専用の銀行
オリックス銀行は店舗を持たないインターネット取引専用の銀行で、日常の入出金に使うATMやキャッシュカードは用意していません。決済サービスを幅広くそろえるネット銀行と比べ、定期預金などの運用商品が中心です。
入出金は他の金融機関の口座を経由します。他の金融機関あての振込手数料は月2回まで無料で、3回目からは1回220円(税込)です。
オリックス銀行の預金の中心はeダイレクト定期預金
オリックス銀行の定期預金には、郵送で手続きする通販型の「ダイレクト預金」と、インターネットだけで預け入れる「eダイレクト預金」の2種類があります。郵送のコストがかからない分、eダイレクト預金のほうが金利は高く設定されています。
100万円以上の区分で比べると、1年ものの差は年0.09%(100万円あたり年900円・税引前)です。
| 預入期間 | eダイレクト定期預金 (ネット専用) | ダイレクト預金 (通販型・100万円以上) |
|---|---|---|
| 6カ月 | 0.80% | 0.71% |
| 1年 | 1.50% | 1.41% |
| 2年 | 1.50% | 1.41% |
| 3年 | 1.55% | 1.46% |
| 5年 | 1.60% | 1.51% |
| 7年 | 1.65% | 取扱なし |
※いずれも税引前の年利率・2026年10月15日現在(オリックス銀行「金利一覧」)。ダイレクト預金は300万円以上だと1年もの年1.45%、5年もの年1.55%です。
eダイレクト定期預金の金利は預入期間だけで決まる
eダイレクト定期預金の金利は、100万円以上の「スーパー定期」、300万円以上の「スーパー定期300」、1,000万円以上の「大口定期」のどの区分でも同じです。1年ものと2年ものが同じ年1.50%なので、2年ものを選ぶ利点は小さくなっています。
1年ごとに金利を見直すか、3年以上で長めに置くかで考えると、期間を決めやすくなります。7年ものと1年ものの差は年0.15%です。
| 預入期間 | 金利(税引前・年利) | 備考 |
|---|---|---|
| 6カ月 | 0.80% | 最低預入額100万円以上1円単位 |
| 1年 | 1.50% | 税引後 年1.195% |
| 2年 | 1.50% | 1年ものと同じ金利・ここまでは単利計算 |
| 3年 | 1.55% | 3年以上は半年複利(税引後 年1.235%) |
| 5年 | 1.60% | 当面使う予定のない資金向け |
| 7年 | 1.65% | 最長の期間(税引後 年1.314%) |
※2026年10月15日現在。利息には20.315%(国税15.315%〈復興特別所得税を含む〉・地方税5%)が源泉分離課税されます。金利は原則として毎月1日と15日(土日祝は翌営業日)に見直されます。
オリックス銀行の口座開設はこちらから新規に口座を開く人は優遇金利プログラムで年1.65%から
オリックス銀行は、eダイレクト預金口座を新しく開いた人だけが申し込める「eダイレクト定期預金 優遇金利プログラム」を実施しています。同じ1年ものでも、通常の年1.50%に対して年1.65%です。
| 預入期間 | 優遇金利(税引前) | 税引後の金利 | 通常金利との差 |
|---|---|---|---|
| 1年 | 1.65% | 1.314% | +0.15% |
| 2年 | 1.70% | 1.354% | +0.20% |
| 5年 | 1.75% | 1.394% | +0.15% |
※2026年10月1日現在(オリックス銀行「eダイレクト定期預金 優遇金利プログラム」の案内)。5年ものは6カ月複利。プログラムの金利・期間・上限は原則として毎月1日(土日祝は翌営業日)に見直されます。
通常の定期預金作成画面から申し込んでも優遇金利は付きません。利用の条件は次のとおりです。
- 申込期間は口座開設日から翌々月末日23時59分まで(過ぎると通常金利)
- お客さま専用ページ上部に表示される「優遇金利定期預金申し込み」から作成する
- 預入上限は2,000万円(期間中なら金額や時期を分けて複数作成できる)
- 中途解約すると優遇金利は適用されない。満期後に自動継続した場合は、継続日当日の通常金利に戻る
過去にeダイレクト預金口座を解約した人や、ダイレクト預金など他の取引がある人も対象です。口座開設は不備がなければ通常3〜5営業日で完了し、プログラムを終える場合は1カ月前に案内ページで告知されます。
オリックス銀行のeダイレクト定期預金について詳しくはこちら1年ものの税引後の利息(預入額別の概算)
金利は税引前で表示されるため、受け取る利息は約2割少なくなります。通常金利の1年もの(年1.50%)に預けた場合の目安は次のとおりです(単利・1年365日で計算した概算)。
| 預入額 | 税引前の利息 | 税額(20.315%) | 税引後の受取利息 |
|---|---|---|---|
| 100万円 | 15,000円 | 約3,047円 | 約11,953円 |
| 300万円 | 45,000円 | 約9,141円 | 約35,859円 |
| 500万円 | 75,000円 | 約15,236円 | 約59,764円 |
※当編集部が2026年10月15日現在の金利で試算した概算です(国税・地方税をそれぞれ1円未満切り捨て)。実際の受取額は預入日・満期日の日数や端数処理で前後します。
同じ100万円・1年でも、優遇金利(年1.65%)なら税引前16,500円、税引後で約13,149円です。通常金利より約1,200円多く、500万円なら差は約6,000円に広がります。税金の内訳は預金利息にかかる20.315%の内訳と手取り早見表で紹介しています。
短期の資金は2週間定期預金も使える
オリックス銀行には、預入期間2週間のeダイレクト2週間定期預金もあります。50万円以上から預け入れでき、金利は年0.70%(税引前・2026年10月15日現在)です。同じ時点のeダイレクト普通預金は年0.50%です。
2週間ごとに満期が来るため、近いうちに使う可能性があるお金を普通預金より高い金利で置いておけます。短い期間の使い分けはオリックス銀行の短期定期預金(2週間定期と6カ月もの)の記事で解説しています。
満期後の自動継続は継続日の金利になる
eダイレクト定期預金の満期時の扱いは、預入時に「元利自動継続」「元金自動継続」「自動解約」の3つから選びます。自動継続では、預入時の金利でなく、満期日(継続日)当日のeダイレクト定期預金の金利が適用されます。
継続日に金利が下がっていれば、その金利で続きます。自動解約を選んだ場合、満期日以降はeダイレクト普通預金の金利です。満期時の扱いは満期日の前日まで変更できます。自動継続の注意点は定期預金の自動継続とキャンペーン金利の記事もご覧ください。
日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度に引き上げ、10月29日・30日の会合では1.25%程度に据え置きました(日本銀行「金融市場調節方針に関する公表文 2026年」)。オリックス銀行はこの間、10月1日の見直しでeダイレクト定期預金の金利を引き上げています。
預金金利は政策金利を受けて各行が個別に決めるため、日銀の決定から特定の銀行の改定時期や幅は読み取れません。満期が近い定期を自動継続にしている場合は、継続日の金利を事前に調べておくと判断できます。
ゆうちょ銀行・SBI新生銀行・個人向け国債との比較
ゆうちょ銀行の定期貯金は1年年0.500%、5年年1.000%、10年年1.250%です(税引前・2026年10月26日現在)。通常貯金は2026年11月9日に年0.400%から年0.500%に上がり、定期性貯金も引き上げる予定と告知されています(金利と時期は未発表)。
| 預け先・商品 | 1年の金利(税引前) | 5年の金利(税引前) | おもな特徴 |
|---|---|---|---|
| オリックス銀行 eダイレクト定期預金 | 1.50% | 1.60% | ネット専用・最低100万円から・預金保険の対象 |
| SBI新生銀行 パワーダイレクト円定期預金30 | 1.250% | 1.950% | インターネット限定・30万円から・預金保険の対象 |
| ゆうちょ銀行 定期貯金 | 0.500% | 1.000% | 全国の窓口・ATMで手続き可・預金保険の対象 |
| 個人向け国債(変動10年・固定5年・固定3年) | 毎月発行され利率は月ごとに決定 | 1万円から・国が元本と利子を支払う・発行後1年間は中途換金できない | |
※オリックス銀行は2026年10月15日現在、SBI新生銀行は2026年11月1日現在、ゆうちょ銀行は2026年10月26日現在(各行の金利一覧)。個人向け国債の当月の利率は財務省のサイトに掲載されています。
1年ものならオリックス銀行のほうが高く、5年置けるお金ならSBI新生銀行のほうが高くなります。SBI新生銀行は最低預入額が30万円で、新規口座開設者向けのスタートアップ円定期預金は3ヵ月もの・1年ものとも年1.700%(税引前・2026年11月1日現在)です。
どちらも新規口座向けの金利があるため、預ける金額と期間を先に決めて、同じ期間の金利どうしで比べると差がはっきりします。
個人向け国債は元本割れがなく年0.05%の最低金利保証があります。一方で発行後1年間は中途換金できず、換金時には直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。定期預金は1金融機関1,000万円とその利息が保護の範囲なので、それを超える資金は預け先を分けて管理します。
定期預金の仕組みから知りたい人は定期預金の仕組みと普通預金との違いをまとめた記事をご覧ください。
eダイレクト預金のデメリットと注意点
eダイレクト預金を使う前に知っておきたい制約は次の5つです。
- 定期預金の最低預入額は100万円(2週間定期預金は50万円)
- ATM・キャッシュカードがなく、入出金は他の金融機関の口座を経由する
- 他行あての振込は月3回目から1回220円(税込)、預け入れ時の振込手数料は自己負担
- マル優(障害者等の少額貯蓄非課税制度)は使えない
- 中途解約すると、預入日から解約日の前日までに同行所定の中途解約利率が適用される
中途解約しても元本は減りませんが、約定どおりの利息は受け取れません。解約利率の決まり方は主要3行の中途解約利率の比較で解説しています。
まとめ
オリックス銀行のeダイレクト定期預金は、6カ月から7年まで期間を選べ、100万円以上なら金額に関係なく同じ金利です。これから口座を開く人は、翌々月末までに優遇金利プログラムを使えるかどうかで受取利息が変わります。
最低預入額が100万円で、ATM・キャッシュカードがない点を踏まえると、生活費の口座とは分けて、使う時期が決まっている資金を預ける口座として使うのが合っています。
5年以上動かさない資金は、auじぶん銀行の3年・5年定期の記事やSBI新生銀行のパワーダイレクト円定期預金とも比べられます。金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。
オリックス銀行の口座開設はこちらから