退職金の定期預金は損?専用プランとセット商品の金利と条件
退職金専用の定期預金は、投資商品を組み合わせなければ、通常の定期預金より金利が高い分だけ有利です。三井住友信託銀行の退職金特別プランでは、投資信託なしで3か月定期に年3.00%(税引前・2026年10月時点)が付きます。
損得が分かれるのは、投資信託とセットで年12.00%といった金利が付く商品です。3か月分の利息と同じか、それ以上の金額を投資信託の購入時手数料として払う組み合わせがあります。
退職金専用の定期預金は退職前後の人向けの優遇金利
退職金はまとまった金額になるため、銀行や信託銀行は退職前後の人だけが使える専用プランを用意しています。元本が保証される定期預金に特別金利を付ける形が多く、退職金特別プランなどの名前で提供されています。
一方で、投資信託や外貨預金などのリスク商品と同時に申し込むことを条件に、定期預金の金利を大きく上乗せするセット商品もあります。定期預金の金利だけを見ると、セットで負う手数料と値下がりのリスクが見えにくくなります。
三井住友信託銀行の例で見るセット商品の金利の仕組み
三井住友信託銀行の退職金特別プラン(退職から3年以内の人が対象)には、投資商品と組み合わせる投資運用コースと、投資商品が不要な定期預金コースの2つがあります。
同行は2026年10月1日から定期預金コースの金利を引き上げました。現在の金利適用期間は2026年10月1日〜2027年3月31日で、各コースのスーパー定期3か月ものの金利は次のとおりです。
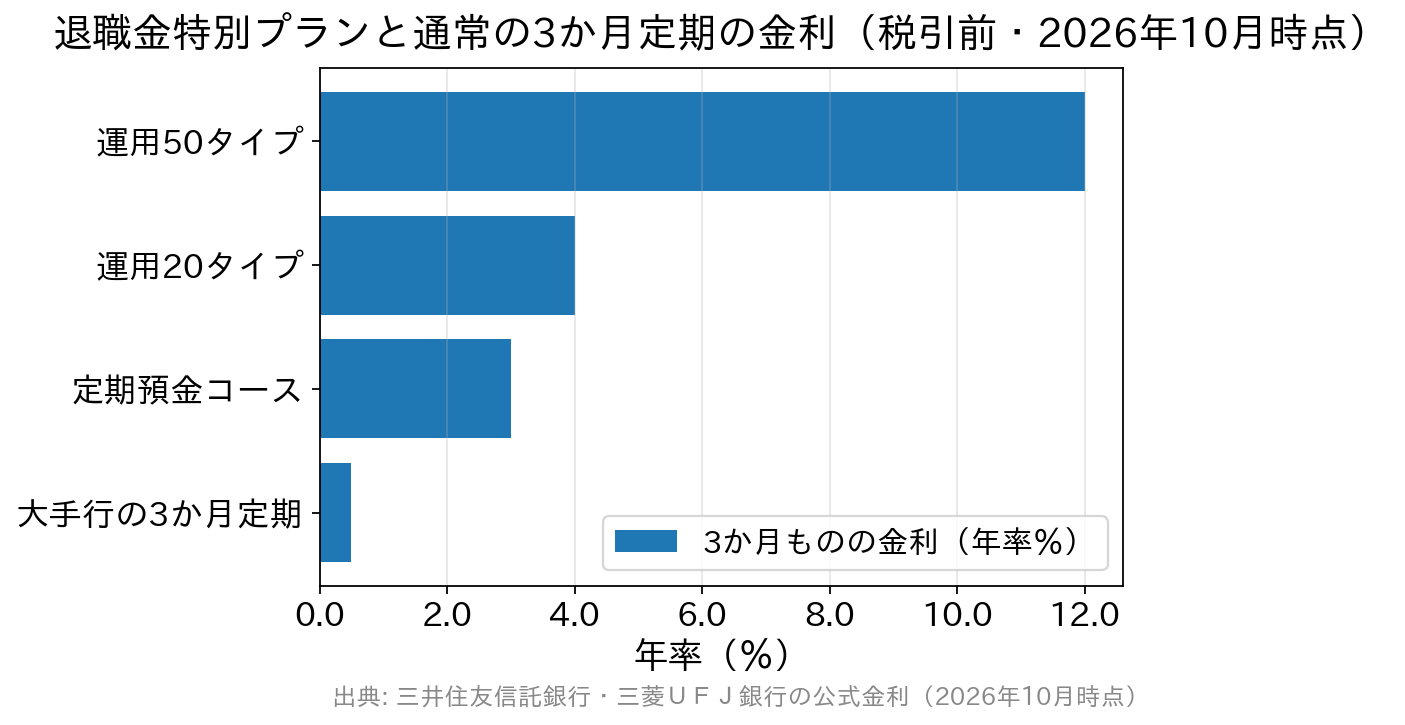
- 投資運用コース 運用50タイプ(投資信託・ファンドラップを申込総額の50%以上):年12.00%(税引後 年9.562%)
- 投資運用コース 運用20タイプ(同20%以上):年4.00%(税引後 年3.187%)
- 定期預金コース(投資商品は不要):年3.00%(税引後 年2.390%)
どのコースも、特別金利が付くのは最初の3か月だけです。満期に同じ期間で自動継続されると、その時点の店頭表示金利に戻ります。
定期預金コースは通常の3か月定期より年2.500%高い
比べる相手は、大手行の通常の定期預金です。日本銀行は2026年9月18日の会合で政策金利を1.25%程度へ引き上げ、9月24日から適用しました(日本銀行「金融市場調節方針の変更について」)。
三菱UFJ銀行のスーパー定期は、3か月もの・1年ものとも年0.500%(税引前・2026年10月時点)です。普通預金は年0.400%で、2026年11月2日から年0.500%に上がると同行が発表しています。
この水準と比べると、定期預金コースの年3.00%は年2.500%の上乗せです。元本保証のまま受けられる上乗せとしては大きい部類に入ります。運用50タイプの年12.00%は、投資商品の購入を前提に付く金利です。
1,000万円を3か月預けた場合の利息
公式サイトの計算例では、1,000万円を3か月(90日)預けると、定期預金コースの利息は税引前73,972円・税引後58,946円です。運用50タイプは税引前295,890円・税引後235,781円となっています。
利息には20.315%(所得税・復興特別所得税・住民税)が源泉分離課税でかかります。税金の内訳は預金利息にかかる20.315%の税金の内訳と手取り早見表の記事で解説しています。
退職金1,000万円のうち500万円を投資信託、500万円を定期預金にして運用50タイプを使う場合、定期預金500万円の利息は次のとおりです。
500万円 × 年12.00% × 90日 ÷ 365日 = 147,945円(税引前)
税引後の受取利息は約117,890円
3か月で約12万円の利息は、通常の定期預金では得られない金額です。ただし、残りの500万円で買う投資信託にかかる費用と値下がりのリスクを差し引いて考える必要があります。
投資信託の購入時手数料で利息が消えることもある
投資信託には、購入時手数料(申込手数料)がかかる商品があります。手数料無料(ノーロード)の商品が増えた一方、3.30%(税込)前後の購入時手数料がかかる商品も残っています。
500万円分を買うと、購入時手数料が2.20%(税込)なら110,000円、3.30%(税込)なら165,000円です。定期預金で受け取る税引後の利息(約117,890円)と同じか、それを上回る金額になります。

投資信託には、保有している間ずっとかかる信託報酬(運用管理費用)もあります。株式や債券の値動きによっては、投資した500万円そのものが元本割れすることもあります。
手数料無料の投資信託を選べば負担は避けられますが、同行の投資運用コースでは無手数料で買った投資信託は特別金利の対象外です。償還乗換優遇制度やスイッチングでの購入、三井住友信託ダイレクトでの購入も対象になりません。
| 比較の観点 | 投資信託とのセット(投資運用コース) | 定期預金のみ(定期預金コース) |
|---|---|---|
| 定期預金の金利(3か月) | 運用50タイプ 年12.00%・運用20タイプ 年4.00%(税引前) | 年3.00%(税引前)※投資商品は不要 |
| 投資信託・ファンドラップの購入 | 必須(タイプに応じた割合以上) | 不要 |
| 元本割れリスク | あり(投資商品の部分) | なし(定期預金は元本保証) |
| かかる費用 | 投資商品の購入時手数料・信託報酬など | 原則なし |
| 資金の原資 | 問わない(同行の満期資金なども可) | 新たな資金に限る(既存の預金・満期資金は対象外) |
| 利用回数(退職金特別プラン) | 制限なし | 退職の基準日から3年以内に1回限り |
| 向いている人 | リスクを理解したうえで運用もしたい人 | 元本保証で確実に置きたい人 |
※金利適用期間2026年10月1日〜2027年3月31日の内容(2026年10月時点)。
3か月だけの3.00%を1年でならすと約1.1%
特別金利は最初の3か月だけなので、1年間置いておくお金として見ると利回りは下がります。仮に継続後の店頭金利が大手行の3か月定期と同じ年0.500%だったとして、1,000万円を1年(365日)置いた場合の利息は次のとおりです。
- 最初の90日(年3.00%):73,972円(税引前)
- 残りの275日(年0.500%と仮定):10,000,000円 × 0.500% × 275日 ÷ 365日 = 37,671円(税引前)
- 1年の合計:111,643円(税引前)=年利に直すと約1.12%
継続後の金利は実際には満期時点の店頭金利で決まるため、この数字は目安です。1年を通した利回りで見ると、3か月の特別金利の上乗せは表示の年3.00%より小さくなります。
金利より見落としやすい申し込み条件
退職金プランで手続きが止まりやすいのは、金利よりも申し込み条件です。三井住友信託銀行の定期預金コースには、公式サイトに次の条件があります。
| 条件の種類 | 内容 | 見落とすとどうなるか |
|---|---|---|
| 資金の原資 | 新たな資金に限る。預入日の1年前の応当日から預入日までに現金・振込などで入金した資金が対象。同行の他店舗からの預け替え、1年前の応当日の前日までに普通預金にあった資金、既存の定期預金・投資信託の償還・満期・解約資金は対象外 | 同じ銀行に置いたままの退職金は、そのままでは特別金利の対象にならない |
| 最低申込金額 | 退職金特別プラン(退職から3年以内)は1契約500万円以上、ご退職予定者向け特別プラン(1年以内に退職予定)は1契約100万円以上。いずれも上限なし | 少額では利用できない |
| 利用回数 | 退職の基準日から3年以内に1回限り | 元本保証の特別金利を繰り返し使うことはできない |
| 手続き方法 | アプリ「スマートライフデザイナー」の登録と、ライフプランに関するコンサルティングが必要。三井住友信託ダイレクト・ATMでの取引は対象外 | ネットだけでは手続きが終わらない |
| 併用の可否 | 他の金利サービスや金利上乗せとは併用できない | 他のキャンペーンと重ねられない |
| 中途解約 | 原則として取り扱わない(同行がやむを得ない事情と認めた場合に限り応じ、所定の中途解約利率を適用) | 途中で使う可能性がある資金には向かない |
とくに新たな資金の条件は、退職金を受け取る口座を決める前に読んでおく必要があります。退職金が振り込まれた同行の口座に1年以上置いたままだと、定期預金コースの対象外です。
退職前でも、1年以内に退職予定の人はご退職予定者向け特別プランを1回だけ使えます。退職金特別プランには家族サービスもあり、配偶者や子どもも同じ条件の特別金利を利用できます。
途中で解約したときの利率の決まり方は、定期預金の中途解約利率を主要3行で比べた記事で紹介しています。
ほかの銀行の退職金プランも同じ点を比べる
退職金専用のプランはほかの銀行にもあります。三菱UFJ信託銀行のご退職者特別プランは、定期預金コースの預入金額が1回1,000万円以上1億円以下で、預入日に満50歳以上が条件です。
同プランも専用金利は当初の預入期間(定期預金コースは3か月または3年)だけで、継続後は店頭表示金利になります。銀行が違っても、比べるのは特別金利の期間、セットの条件、最低預入額、資金の条件の4つです。
使う時期で分ける退職金の預け先
退職金をどこに預けるかは、そのお金をいつ使うかで決まります。金利の高さだけで1か所にまとめると、途中で必要になったときに中途解約利率や換金の制限がかかります。
| 使う時期 | 預け先の例 | 注意すること |
|---|---|---|
| 1年以内に使うお金(年金までのつなぎ・住宅の修繕など) | 普通預金・3か月〜1年の定期預金 | 金利は低いが、いつでも引き出せる |
| 1〜3年後に使う予定のお金 | 期間を合わせた定期預金・退職金専用定期(定期預金コース) | 中途解約すると中途解約利率になる。専用定期は原則中途解約できない |
| 3年以上使わないお金 | 個人向け国債(固定3年・固定5年・変動10年)・長期の定期預金 | 国債は発行から1年間は原則換金できない |
| 値下がりを受け入れて増やしたいお金 | 投資信託など(セット商品を含む) | 元本割れのリスクと購入時手数料・信託報酬がかかる |
セット商品を使う場合も、投資信託に回すのは表の下2行に当たるお金に限ると、生活費が値動きの影響を受けません。
元本保証で比べるなら個人向け国債も候補
元本保証で少しでも利回りを上げたい場合、退職金専用の定期預金のほかに個人向け国債があります。財務省が公表している2026年10月募集分の利率は次のとおりです。
| 商品 | 表面利率(税引前) | 特徴 |
|---|---|---|
| 固定5年(第187回債) | 年2.39%(税引後 年1.9044715%) | 満期まで利率が変わらない |
| 固定3年(第197回債) | 年2.07%(税引後 年1.6494795%) | 満期まで利率が変わらない |
| 変動10年(第199回債) | 初回 年2.05%(税引後 年1.6335425%) | 半年ごとに利率が見直される |
10月募集分の募集期間は2026年10月8日〜30日、発行日は11月16日です。次回の11月募集分は11月9日〜30日の予定となっています。
いずれも1万円から1万円単位で買え、年0.05%の最低金利保証があります。償還金額は額面100円につき100円で、中途換金のときも同じです。
固定5年・固定3年の利率は市場金利をもとにした基準金利から一定幅を引いて決まり、変動10年は基準金利に0.66を掛けて決まります。翌月以降の利率は市場金利しだいで、事前には分かりません。
個人向け国債は、発行から1年間は原則として中途換金できません。1年経過後に換金すると、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
そのため、1年以内に使う予定があるお金を国債に回すと、必要なときに引き出せません。定期預金との違いは国債と定期預金の利率・手取り・換金の比較で解説しています。
退職金プランの特別金利は3か月だけ、個人向け国債は3年・5年・10年にわたって利率が続きます。上で1年の利回りに直したように、期間をそろえると両者の差がはっきりします。
セット商品が合う人と、定期預金だけで置く人
定期預金だけでは増え方が物足りない、多少のリスクを取っても将来に備えて増やしたい、という人にはセット商品が合う場合があります。運用20タイプのように、投資商品の割合を小さくできるタイプもあります。
反対に、退職金を目減りさせたくない人が年12.00%の数字だけで申し込むと、投資信託の手数料と値下がりのリスクを負います。その場合は定期預金コース、ネット銀行の定期預金、個人向け国債を比べる方が目的に合います。
ネット銀行の金利は定期預金の金利を比較したランキングと条件の見分け方で比べられます。個別行ではauじぶん銀行の定期預金金利やオリックス銀行 eダイレクト定期預金の金利の記事もあります。
1,000万円を超える退職金は預金保険の範囲で分ける
退職金特別プランの定期預金コースは申込金額に上限がありません。一方、預金保険制度で保護されるのは、1金融機関につき1人あたり元本1,000万円までとその利息です(預金保険機構)。
2,000万円の退職金を1つの銀行の定期預金に預けると、1,000万円を超える部分は保護の対象外です。複数の金融機関に分けて置く方法は預金保険制度(ペイオフ)の保護範囲と分散の考え方で紹介しています。
金利・利率・プランの条件は記載時点のものです。預け入れ前に各金融機関の最新の金利表と財務省の募集案内でご確認ください。