生前贈与の持ち戻し7年|親からの預金はいつ相続財産に戻るか
2026年中に親が亡くなった場合、相続財産に加算される生前贈与は、亡くなる前3年以内に受け取った分だけです。
この加算(生前贈与加算、持ち戻しとも呼ばれます)の期間は2027年から少しずつ延び、2031年1月1日以後に亡くなった場合に7年となります。
期間が延びて対象になるのは、2024年1月1日以後に受けた贈与です。親の口座から子の口座へ移した預金も、年110万円以下で贈与税がかからなかった分も、この期間に入れば相続税の計算に加わります。
親が子の名義で作り、親が通帳を持ったままの定期預金は、何年たっても贈与として扱われません。7年の期間と関係なく親の相続財産になるため、移し方から見直す必要があります。
2026年中の相続なら加算は3年分、7年分になるのは2031年から
国税庁のタックスアンサー(No.4161)によると、加算の期間は親が亡くなった日で決まります。2026年12月31日までに亡くなった場合は、亡くなる前3年以内の贈与が対象です。
2027年1月1日から2030年12月31日までに亡くなった場合は、2024年1月1日から亡くなった日までの贈与がすべて対象になります。この4年間は、亡くなるのが遅いほど期間が長くなります。
2031年1月1日以後に亡くなった場合は、亡くなる前7年以内の贈与が対象です。2024年に受けた贈与は、2031年の途中から順に加算の対象から外れます。
延びた部分には軽減があります。亡くなった日が2027年1月2日以後なら、3年より前に受け取った贈与の合計から100万円までは加算されません。この100万円は、延びた期間に受けた贈与の合計から1回だけ差し引く金額です。
毎年1月に110万円を移してきた場合、加算額は670万円で増えなくなる
親が2024年から毎年1月10日に110万円を子の口座へ振り込み、子は暦年課税で受け取ってきたと仮定した場合の加算額は、次の表のとおりです(亡くなった日は各年の6月30日とし、ほかの贈与はないものとします)。
| 親が亡くなった日 | 加算の対象になる期間 | 受け取った総額 | 相続財産に加算される金額 | 加算されない金額 |
|---|---|---|---|---|
| 2026年6月30日 | 2023年6月30日〜亡くなった日 | 330万円 | 330万円 | 0円 |
| 2027年6月30日 | 2024年1月1日〜亡くなった日 | 440万円 | 340万円 | 100万円 |
| 2028年6月30日 | 2024年1月1日〜亡くなった日 | 550万円 | 450万円 | 100万円 |
| 2029年6月30日 | 2024年1月1日〜亡くなった日 | 660万円 | 560万円 | 100万円 |
| 2030年6月30日 | 2024年1月1日〜亡くなった日 | 770万円 | 670万円 | 100万円 |
| 2031年6月30日 | 2024年6月30日〜亡くなった日 | 880万円 | 670万円 | 210万円 |
| 2033年6月30日 | 2026年6月30日〜亡くなった日 | 1,100万円 | 670万円 | 430万円 |
国税庁 No.4161 の期間と100万円の軽減を当てはめた当編集部の試算です(2026年11月7日時点の法令による)。
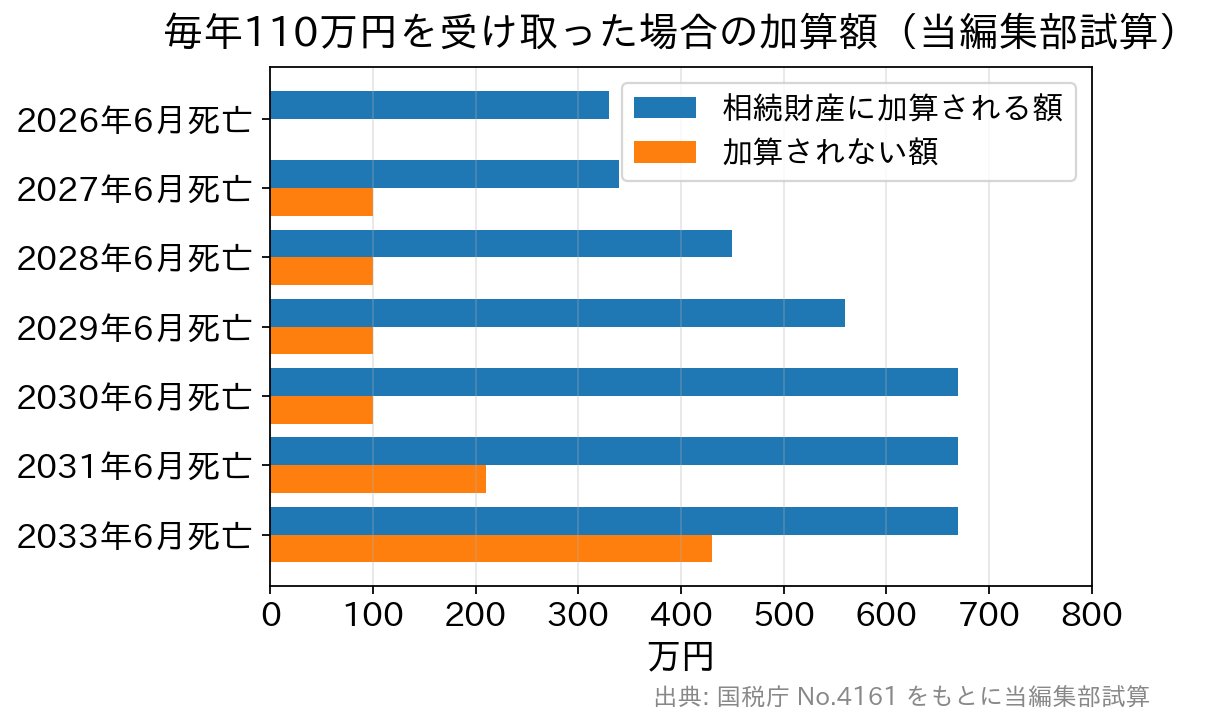
この条件での加算額の上限は670万円です。亡くなる前3年以内の330万円と、それより前の4年分440万円から100万円を引いた340万円を足した金額です。2031年以後は、続けた年数が長いほど加算されない金額が増えます。
親が高齢で数年以内の相続も考えられる家庭では、表の上のほうの行に近い結果になります。受け取った金額のほとんどが相続財産に戻ることを、移す前に家族で確かめておいてください。
贈与税がかからなかった年の分も、亡くなった年の分も加算される
年110万円以下の贈与は贈与税がかからず、申告もいりません(国税庁 No.4402)。ただ、相続税の計算では、基礎控除110万円以下の贈与も加算の対象です(国税庁 No.4161)。
亡くなった年に受け取った贈与も加算の対象です。相続や遺贈で財産を受け取る人の場合、その年の贈与は贈与税の対象にならず、相続税の計算に含まれます(国税庁 No.4405)。
毎年111万円にして少しだけ贈与税を納めても、加算は避けられません。期間内の贈与は、贈与税を納めたかどうかに関係なく加算されるためです。納めた贈与税は、加算された人の相続税から差し引かれます。
加算されるのは移したときの金額で、子の口座で付いた利息は含まない
相続財産に加える金額は、贈与を受けたときの価額です(国税庁 No.4161)。親の口座から110万円を振り込んだなら、加算されるのは110万円です。
子が受け取ったお金を自分の定期預金に預け、その後に利息が付いても、利息の分は加算額に入りません。受け取った人の財産として増えた部分だからです。
移した日と金額が分からないと、加算額を正しく計算できません。振込で移して通帳や取引明細に記録を残しておくと、相続税の申告で日付と金額をそのまま使えます。
親が子の名義で預けたままの定期預金は、何年たっても贈与にならない
7年の加算の対象になるのは、贈与が成立している預金だけです。親が子の名義で定期預金を作り、通帳と印鑑を親が持ち続けている場合は、子が自由に使えないため、贈与とは扱われません。
このような預金を名義預金といいます。名義預金は、親が亡くなったときに残高と利息の全額が親の相続財産になります。7年より前に作った口座でも、相続財産から外れません。
税務署がどこを見て判断するかは、名義預金とみなされる基準の記事に、裁決の例とともに載せています。子の口座に移すなら、通帳とキャッシュカードは子が自分で管理してください。
生活費や教育費の名目で受け取ったお金も、預金に回せば贈与税の対象です(国税庁 No.4405)。贈与税がかからないのは、必要なときに直接支払いに充てた分に限られます。
教育費の渡し方は、教育資金の一括贈与の非課税制度が終わった後の記事で紹介しています。
孫や子の配偶者への贈与は、遺言などで財産を受け取らなければ加算されない
加算の対象になるのは、亡くなった人から相続や遺贈で財産を取得した人です(国税庁 No.4161)。相続人でない孫や子の配偶者が贈与だけを受けていた場合、その贈与は加算されません。
ただし、遺言で孫に預金を渡すなど、孫が遺贈で財産を受け取れば、孫が受けた期間内の贈与も加算されます。孫が相続時精算課税で贈与を受けていた場合も、期間内の暦年課税の贈与は加算の対象です。
子への贈与と同じく、孫の口座へ移す預金も、孫の親が管理するか孫本人が管理するかで、贈与が成立しているかどうかの判断が変わります。
相続時精算課税の基礎控除(年110万円)の範囲なら、亡くなる直前の分も加算されない
贈与税には、暦年課税のほかに相続時精算課税という仕組みがあります。2024年1月1日以後の贈与からは、相続時精算課税にも年110万円の基礎控除が設けられました(国税庁 No.4103)。
この基礎控除の範囲で受け取った分は、贈与した親が亡くなっても相続財産に加算されません。上の試算と同じく毎年110万円を移した場合でも、相続時精算課税を選んでいれば加算額は0円です。
相続時精算課税を使えるのは、その年の1月1日に60歳以上の父母や祖父母から、18歳以上の子や孫が受け取る場合です。最初に贈与を受けた年の翌年2月1日から3月15日までに、相続時精算課税選択届出書を税務署へ出す必要があります。
一度選ぶと、同じ親からの贈与は暦年課税に戻せません。
年110万円を超えて受け取った部分は、亡くなったときに相続財産へ加算されます。同じ年に2人以上から相続時精算課税で受け取ると、110万円を贈与額の割合で分けることになります。
加算されても、遺産の合計が基礎控除以下なら相続税はかからない
相続税は、加算した贈与を含む遺産の合計から基礎控除を引いた残りにかかります。基礎控除は(3,000万円+600万円×法定相続人の数)です(国税庁 No.4152)。
たとえば配偶者と子2人が相続人なら、基礎控除は4,800万円です。670万円が加算されても、預金や自宅などを合わせた合計がこの額以下なら、相続税は0円です。
合計が基礎控除を超える家庭では、加算された分も相続税の計算に含まれます。どの制度で移すかを決める前に、親の財産の合計がどのくらいになるかを家族で把握しておいてください。
親の定期預金から移すなら、満期日に合わせると利息を減らさずに済む
贈与の時期を年の初めにそろえようとして、親の定期預金を満期前に解約すると、預けたときの金利より低い中途解約利率で利息が計算されます。
三井住友銀行のスーパー定期の商品説明書(2026年11月7日確認)では、1年ものを6か月以上1年未満で解約したときの中途解約利率は、約定利率の50%です。6か月未満なら、解約日の普通預金の利率になります。
移す日を満期日に合わせても、贈与として成立していれば加算の扱いは変わりません。亡くなったときに残っている定期預金の評価額の計算例は、定期預金の相続税評価額の記事にあります。
生前贈与と7年の加算についての体験談
当編集部が確認したところ、次のような体験談がありました。
- 父が元気なうちに子や孫、子の配偶者へ数年にわたって贈与し、贈与のたびに契約書を作って振込で渡していた。父が亡くなって相続税を申告する際、過去の取引明細の提出を求められた。契約書と入出金の記録が一致していたため、税理士から贈与の部分は問題ないと言われた
- 相続税がかかりそうな70代の父が、兄弟それぞれに税金のかからない範囲で毎年贈与を始めようとしていた。毎年同じ金額だと疑われないか調べるうちに、亡くなる前の7年分は相続財産に戻ると知り、届出が必要な相続時精算課税を選ぶべきか迷った
- 小学生の子に早めにお金を移そうと、40代で暦年贈与を始めることを考えたが、7年の加算が不安になって相談した。寄せられた回答を読み、自分の年齢では今から気にする段階ではないと考え直した
いずれも個人の体験で、税務署の扱いや必要な書類は家庭ごとに異なります。
預金を移す前に家族で確かめておくこと
まず、親の年齢と健康状態から、移した分が加算の期間(2031年以後に亡くなった場合は亡くなる前7年)から外れる見込みがあるかを考えてください。見込みが小さければ、暦年課税より相続時精算課税のほうが加算を避けやすくなります。
次は、親の財産の合計が相続税の基礎控除を超えそうかどうかです。超えないなら、加算を気にして贈与を急ぐ理由はあまりありません。
最後に、子の名義の口座を子が自分で管理できるようになっているかを見直してください。名義預金のままでは、どの制度を選んでも相続財産から外れません。
税制と金利は記載時点のものです。贈与や預け替えの前に、国税庁の最新の案内と各行の金利表でご確認ください。
出典にした公的機関の資料
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- 国税庁「No.4103 相続時精算課税の選択」
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4405 贈与税がかからない場合」
- 国税庁「相続税及び贈与税の税制改正のあらまし」(令和5年6月)