定期預金とは?普通預金との違い・期間別の金利と中途解約の注意点

定期預金は、預け入れる期間をあらかじめ決めて(=定期)預ける代わりに、いつでも出し入れできる普通預金より高い金利が付く預金です。同じ銀行の中でも差ははっきりしていて、三菱UFJ銀行なら普通預金が年0.400%、スーパー定期の1年ものが年0.500%、5年ものが年1.000%(2026年9月14日現在)。「いつ引き出すかを先に決める」だけで受け取る利息が変わる——これが定期預金の正体です。あとは期間をどう決めるかと、満期を待たずに引き出したときに何が起きるかさえ押さえれば、預け先選びで迷うことはほとんどありません。
目次
定期預金とは?普通預金との違い
銀行から見ると、定期預金は「このお金はいつまで預けてもらえるかが分かっている」状態です。預かったお金を融資などに計画的に回せるため、その対価として普通預金より高い金利を上乗せします。逆に言えば、私たち預金者は「いつでも好きなときに引き出せる」という権利を一定期間あずける代わりに、上乗せ金利を受け取っているわけです。
| 比較の観点 | 普通預金 | 定期預金 |
|---|---|---|
| 預入期間 | 定めなし | 1ヵ月〜10年など、あらかじめ決める |
| 引き出し | いつでも自由 | 原則は満期まで。途中で解約すると利率が下がる |
| 金利の水準 | 低め(変動金利) | 高め(預入時の利率が満期まで固定されるのが一般的) |
| 金利の変わり方 | 金融情勢に応じて随時見直される | 預け入れた時点の利率が満期まで適用される |
| 向いているお金 | 生活費・すぐ使う予定のあるお金 | 当面使う予定のない余裕資金 |
ここで見落とされがちなのが、金利の「変わり方」の違いです。普通預金は金利が上がればその後の利息も自動的に増えますが、定期預金は預け入れた時点の利率が満期まで続きます。金利が下がる局面では有利に働き、上がる局面では「もっと待てばよかった」となり得る——この裏表を理解しておくと、期間の決め方に迷いにくくなります。
預入期間と金利の関係
一般的には、預入期間が長いほど金利が高くなるのが定期預金の基本です。かつての超低金利の時期には、短い期間と長い期間の金利差がほとんど無くなり、「長く預けても意味がない」と言われる場面もありました。
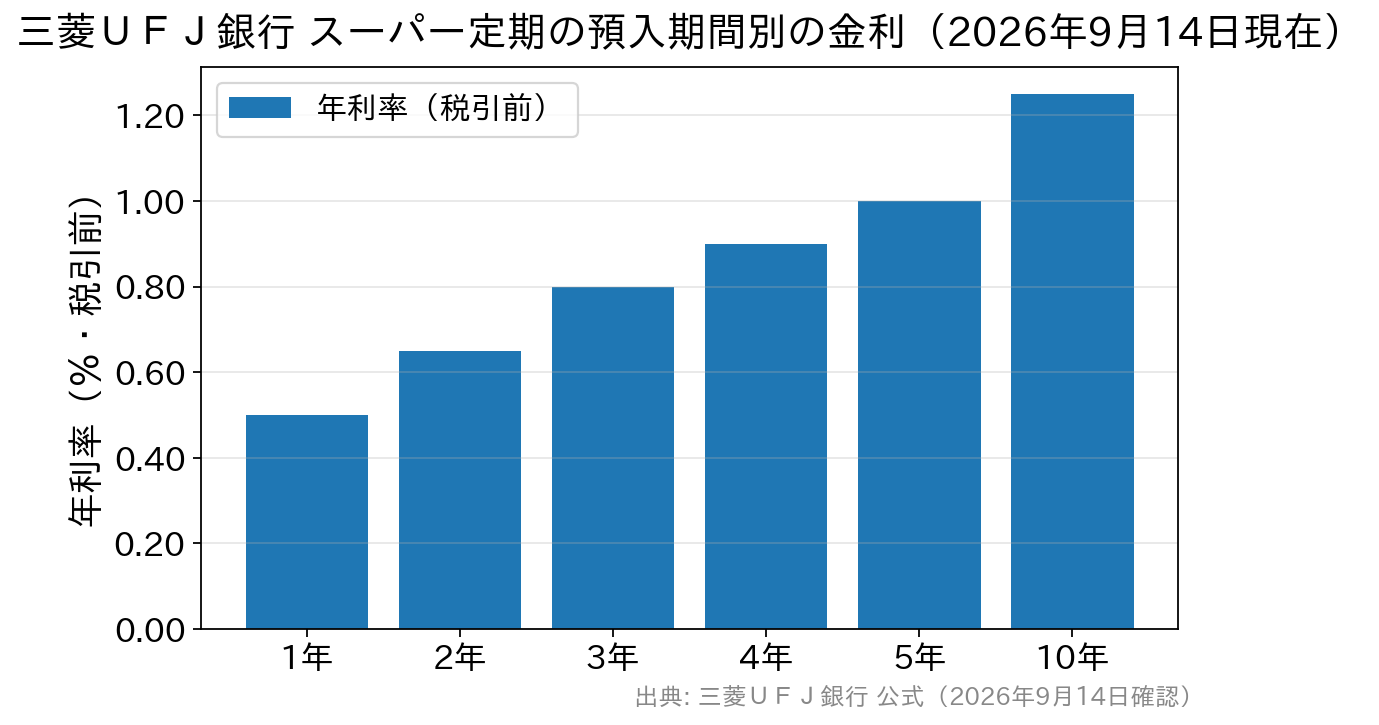
2026年9月時点では、その関係がはっきり戻っています。三菱UFJ銀行のスーパー定期は、1年が年0.500%、2年が年0.650%、3年が年0.800%、5年が年1.000%、10年が年1.250%(2026年9月14日現在)。ゆうちょ銀行の定期貯金も1年 年0.500%/3年 年0.800%/5年 年1.000%/10年 年1.250%と、ほぼ同じ形になっています(2026年9月7日現在)。1年と10年で0.750ポイントの差——期間の選び方が利息を大きく左右する水準です。
この形になった背景には、金融政策の転換があります。日本銀行は2026年6月16日の金融政策決定会合で金融市場調節方針を変更し、続く7月30・31日の会合では無担保コールレート(オーバーナイト物)を「1.0%程度」で推移するよう促す方針を維持しました(日本銀行 金融政策に関する決定事項等)。これを受けて預金金利の引き上げも実際に動き、三菱UFJ銀行は円普通預金金利を2026年8月3日に年0.300%→年0.400%へ改定、ゆうちょ銀行も2026年8月10日から貯金金利を引き上げています(通常貯金 年0.400%、定期貯金1年 年0.500%など)。
ただし、今後も金利が上がり続けるかどうかは誰にも分かりません。「長く預けたほうが得」と決めつけず、後述する「使う予定の時期」から逆算して期間を選ぶのが現実的です。
2026年9月時点の定期預金金利の例
店頭表示金利の水準は、大手行・ゆうちょ銀行と、ネット経由の専用商品とで差が出ています。いずれも税引前の年利率で、預入金額や申込方法に条件があります。
| 金融機関・商品 | 1年もの | 5年もの | 確認時点 |
|---|---|---|---|
| ゆうちょ銀行 定期貯金 | 年0.500% | 年1.000% | 2026年9月7日現在 |
| 三菱UFJ銀行 スーパー定期 | 年0.500% | 年1.000% | 2026年9月14日現在 |
| SBI新生銀行 パワーダイレクト円定期預金30 (インターネット限定・30万円以上) | 年1.200% | 年1.950% | 2026年9月14日現在 |
出典:ゆうちょ銀行 金利一覧/三菱UFJ銀行 円預金金利/SBI新生銀行 円預金の金利一覧(いずれも上記時点で確認)
同じ「1年もの」でも、金融機関と申込方法で倍以上の差がつくことがあります。一方で、高い金利には「インターネット申込限定」「最低預入額30万円以上」といった条件が付くのが通例です。金利だけを並べて比べるのではなく、①預入期間 ②最低預入額 ③申込方法(店頭かネットか) ④キャンペーンか通常金利かの4点をそろえて比較してください。個別行の水準はSBI新生銀行の円定期・2週間満期預金の金利やauじぶん銀行の定期預金金利でも整理しています。
キャンペーン金利・特別金利は「4つの条件」で見る
ランキングの上位に並ぶ高い金利は、通常の店頭金利ではなく期間や対象者を限定した特別金利であることが少なくありません。たとえばSBI新生銀行の「スタートアップ円定期預金」は、口座開設月を含む当初3ヵ月目の月末までに限って使える新規口座開設者向けの商品で、2026年9月1日に金利が引き上げられ、3ヵ月もの・1年ものとも年1.700%になりました(2026年9月14日現在・インターネットは30万円以上、店舗は500万円以上)。同じ銀行の通常商品(1年 年1.200%)より0.500ポイント高い一方、使えるのは口座開設直後の一度きりです。
もうひとつ知っておきたいのが、キャンペーンは予定より早く終わることがあるという点です。横浜銀行 特別金利定期預金キャンペーンは、期間を2026年8月3日〜9月30日として年1.0%のインターネットプラン(100万円以上)と年1.3%の窓口プラン(300万円以上2,000万円以下)を用意していましたが、インターネットプランは「一定額に達した」として期間の途中で取り扱いを終了し、窓口プランのみ9月30日15時まで受付という状態になっています(2026年9月14日確認)。
この横浜銀行の案内は、キャンペーン定期を見るときの確認点がひととおり書かれていて参考になります。銀行が違っても、確認すべきポイントは同じ4つです。
| 確認する条件 | 何が起きるか(横浜銀行の例) |
|---|---|
| 受付終了の条件 | 一定額に達した時点で、期間中でも予告なく取り扱いを終了する場合がある(実際にネット限定プランが先に終了) |
| 満期後の扱い | 特別金利は初回の預け入れ時のみ。満期後の書き替えはその時点の店頭表示金利(同行のスーパー定期1年は年0.4%=2026年7月2日現在) |
| 中途解約したとき | 特別金利は適用されず、所定の中途解約利率になる |
| 預けるお金の条件 | 窓口プランは他行からの振込で用意した新たな資金に限定(現金・ATM入金は対象外)、預入額は300万円以上、対象店舗の制限もある |
注意したいのは、1つの銀行のキャンペーンをもって「いま定期預金が有利になった」とは言えないことです。キャンペーンの設計は銀行ごとにまったく違い、金利が高いプランほど原資や預入額の条件が厳しい傾向があります。表示金利の高さだけで飛びつかず、上の4点を自分の資金の性格に当てはめて確認してください。
「定期預金」に含まれるもの
厳密には「定期預金」には「円定期預金」と「外貨定期預金」が含まれます。また、定期性があるという意味では仕組預金(デリバティブを利用した預金)も定期預金の一種ですが、一般に「定期預金」といえば「円定期預金」を指すと考えてよいでしょう。
この区別は、安全性を重視する人にとってはとても重要です。外貨定期預金は為替相場によって円に戻したときに元本割れする可能性があり、預金保険(ペイオフ)の対象外です。仕組預金は銀行側が満期を延長できる/中途解約が制限されるなどの条件があり、中途解約時には元本を下回ることがあります。表示される金利の高さだけを見て円定期預金と同列に並べないよう、商品名と説明書で必ず確認してください。
中途解約には注意(中途解約利率)
定期預金を満期日より前に解約(中途解約)すると、最初に約束した金利は適用されず、中途解約利率(期限前解約利率)という低い金利が適用されます。元本そのものが減るわけではありませんが、上乗せ金利のほとんどが失われるのが実際のところです。ゆうちょ銀行も、定期貯金を預入期間の途中で払い戻す場合は「預入時の適用金利より低い利率」になると案内しています。銀行ごとの計算ルールは定期預金の中途解約利率を主要3行で比較した記事で比較しています。
また、金利引き上げのニュースを見て「自分の定期の金利も上がるのでは」と思う方がいますが、すでに預け入れ済みの定期預金・定期貯金には、新しい金利は適用されません。預入時の利率(約定利率)が満期まで続き、自動継続の場合は継続日時点の利率が適用されます。金利上昇局面で使える現実的な工夫は、満期を迎えたお金から順に新しい金利で預け直すことと、期間を分けて預ける(例:1年・2年・3年に3分割し、毎年どれかが満期を迎えるようにする)ことです。
当面使う予定のないお金を預けるのが基本で、近いうちに使う予定のあるお金は普通預金に置いておくと安心です。
元本保証とペイオフ(預金保険)
円定期預金は元本が保証され、預金保険制度(ペイオフ)の対象です。万一金融機関が破綻しても、預金保険機構の説明によれば、一般預金等(利息の付く普通預金・定期預金など)は1金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます。
あわせて押さえておきたい点が3つあります。
| ポイント | 内容 |
|---|---|
| 決済用預金は全額保護 | 「無利息・要求払い・決済サービスを提供できる」の3要件を満たす預金(当座預金、無利息型の普通預金など)は全額が保護されます |
| 名寄せは金融機関ごと | 同じ金融機関に複数口座があっても合算(名寄せ)して1人1,000万円までの判定になります。1,000万円を超える資金は複数の金融機関に分ければ、それぞれ保護対象にできます |
| 対象外の預金がある | 外貨預金は預金保険の対象外です。仕組預金は上乗せ利息の部分が保護の対象外になるなど、商品ごとに扱いが異なります |
元本1,000万円を超える部分は、破綻した金融機関の財産の状況に応じて支払われるため、一部がカットされることがあります。まとまった資金を預けるときは、1金融機関あたり「元本1,000万円+満期までの利息」に収まるかを目安に分散しておくと安心です。分け方の考え方は預金保険制度(ペイオフ)と分散の考え方で詳しく整理しています。
いくら預けるとどれくらい増える?(税引後の概算)
預金の利息には20.315%(所得税15.315%・住民税5%)が源泉徴収されます。確定申告は不要ですが、手取りは表示金利より2割ほど少なくなると考えてください。100万円を1年間預けた場合の税引後利息の概算は次のとおりです(金利は2026年9月時点の実例をもとにした目安。実際の利息は預入日・満期日・利払方法等で変わります)。
| 1年ものの金利(税引前) | 税引後の年利(概算) | 100万円・1年の税引後利息(概算) |
|---|---|---|
| 年0.400%(普通預金の水準) | 約0.318% | 約3,187円 |
| 年0.500%(大手行・ゆうちょ銀行の1年定期の水準) | 約0.398% | 約3,984円 |
| 年1.200%(ネット申込専用の1年定期の例) | 約0.956% | 約9,562円 |
| 年1.700%(新規口座開設者限定の1年定期の例) | 約1.354% | 約13,546円 |
※税引後の年利は表示金利に0.79685を乗じた概算です。
金額のインパクトを掴んでおくと判断がぶれません。100万円・1年で見ると、普通預金に置いたままと年1.200%の定期に預けた場合の差は税引後で約6,400円です。「わざわざ手続きするほどか」と感じるか「1年放っておくだけなら十分」と感じるかは人によりますが、金額が大きくなるほど差も比例して大きくなる点は押さえておきましょう。500万円なら同じ条件で約3万2,000円の差になります。
目的別に考える「預け先」の分け方
定期預金は「余ったお金を全部入れる」ものではありません。使う時期で3つに分けると、期間選びで迷わなくなります。
| お金の性格 | 目安 | 置き場所の考え方 |
|---|---|---|
| 生活防衛資金 | 生活費の3〜6ヵ月分 | 普通預金。急な出費に即応できることが最優先で、金利は二の次 |
| 使う時期が決まっているお金 (教育資金・住宅の頭金・車の買い替えなど) | 1〜5年以内に使う | 使う時期に合わせた期間の定期預金。満期が使う時期より後にならないように組む |
| 当面使う予定のない余裕資金 (退職金の一部など) | 5年以上 | 長期の定期預金のほか、期間を分けて預けることで金利変動の影響をならす方法もある |
「満期が、使う時期より後にならないように組む」のが最大のコツです。中途解約利率が適用されると、せっかくの上乗せ金利がほとんど失われてしまうためです。
最後に、定期預金をはじめて使う方から寄せられやすい疑問をまとめます。
Q. 普通預金と定期預金は、どちらにお金を置くべきですか?
A. 用途で分けるのが基本です。生活費や急な出費に備えるお金は普通預金、当面使う予定のないお金は金利の高い定期預金に置きます。どちらか一方を選ぶ話ではなく、生活防衛資金を普通預金で確保したうえで、残りを期間別の定期預金に振り分けます。
Q. 定期預金の満期が来たらどうなりますか?
A. 申込時に選んだ扱いに従います。「自動継続(元利継続・元金継続)」なら継続日時点の利率で自動的に預け直され、「満期受取」なら普通預金に入金されます。放置すると意図しない期間で継続されることがあるため、満期日は控えておきましょう。
Q. 定期預金は途中で引き出せますか?
A. 引き出せますが、中途解約利率が適用され利息は大きく減ります。元本自体が減ることはありません。商品によっては一部だけ解約できるものもあるため、全額を解約する前に取扱いを確認してください。
Q. 世の中の金利が上がれば、すでに預けている定期預金の金利も上がりますか?
A. 上がりません。定期預金は預け入れた時点の利率が満期まで適用されるのが基本です。新しい金利を受け取れるのは、満期後に預け直したときや新規に預け入れたときです。上昇局面では期間を分けて預けると、こまめに預け直す機会をつくれます。
Q. キャンペーン金利の定期預金は、どこを確認すればよいですか?
A. 受付終了の条件・満期後に適用される金利・中途解約したときの扱い・預けるお金や申込チャネルの条件、この4点です。とくに「一定額に達したら期間中でも終了する」タイプは、告知どおりの期日まで申し込めるとは限りません。
Q. 1,000万円を超えるお金はどう預ければよいですか?
A. 預金保険で保護されるのは1金融機関ごとに元本1,000万円までと利息等です。複数の金融機関に分けるか、全額保護の対象になる決済用預金を組み合わせます。分けるときは元本だけでなく満期までの利息も含めて1,000万円に収まるようにします。
Q. 定期預金の利息について確定申告は必要ですか?
A. 必要ありません。20.315%の源泉分離課税として受取時に差し引かれ、その時点で課税関係が完結します。通帳に記帳される受取利息は、すでに税引後の金額です。
まとめ
定期預金は最もシンプルで分かりやすい金融商品です。2026年9月時点では、日銀の政策金利が1.0%程度となったことを背景に大手行・ゆうちょ銀行ともに預金金利の引き上げが実際に行われており、預け先と期間の選び方で受け取る利息に差がつきやすい状況になっています。
選ぶときは、①使う時期から預入期間を決める ②金利は「税引後」で比べる ③最低預入額・申込方法・キャンペーン条件をそろえて比較する ④1金融機関あたり元本1,000万円+利息の範囲に収める、この4点を順番に確認すれば大きな失敗は避けられます。
預け先の候補としては、ネット銀行のほか、SBI新生銀行のように店舗とオンラインの両方に対応し、インターネット申込専用の円定期預金(1年 年1.200%/5年 年1.950%)に加えて新規口座開設者向けの特別金利(3ヵ月・1年とも年1.700%)を用意している銀行もあります(いずれも2026年9月14日現在)。金利は随時改定され、キャンペーンは枠に達した時点で終了することもあるため、最新の金利・適用条件は必ず各金融機関の公式サイトで確認したうえで、ご自身の資金計画に合った定期預金を選びましょう。