預金金利の今|大手行の定期預金と個人向け国債の利率
大手行の預金金利は、2026年11月2日の改定で普通預金が年0.500%、スーパー定期は1年もの年0.700%・5年もの年1.100%・10年もの年1.350%になりました(三菱UFJ銀行の金利一覧・税引前)。
みずほ銀行も同じ日に、定期預金を同じ水準へ改定しています。
個人向け国債は10月募集分で固定5年が年2.39%でした。預金より高い一方で、発行から1年は換金できないなど条件が違うため、利率と使う時期をあわせて比べる必要があります。
マイナス金利の時代から、政策金利1.25%の時代へ
日本銀行は2016年1月にマイナス金利政策(日銀当座預金の一部にマイナス0.1%)を導入し、その後しばらく超低金利が続きました。住宅ローン金利が過去最低を更新し、銀行の預金金利も大きく引き下げられたのはこの時期です。
流れが変わったのは2024年3月のマイナス金利解除(17年ぶりの利上げ)です。日銀はその後も段階的に利上げを続け、2026年6月に政策金利(無担保コール翌日物の誘導目標)を1.0%程度へ引き上げました。
2026年9月18日の金融政策決定会合では、政策金利を1.25%程度へ引き上げ、9月24日から適用しています(日本銀行「金融市場調節方針の変更について」)。10月30日の会合では、この水準を据え置きました。
9月の利上げから約1か月半後の11月2日に、大手行の普通預金と定期預金の金利が改定されました。今後の会合の結果は分からないため、預け先は、いま提示されている金利と条件で比べてください。
大手行の普通預金は11月2日から年0.500%
大手行の円普通預金金利は、かつては100万円を1年預けても利息が10円ほどにしかならないところまで下がっていました。三菱UFJ銀行の金利一覧では、2026年11月2日現在で普通預金が年0.500%です。
100万円を1年間預けた場合の利息は、税引前5,000円、税引後で約3,984円です。普通預金は変動金利なので、すでに預けている残高にも改定日から手続きなしで新しい金利が付きます。
スーパー定期は1年0.700%、5年1.100%に上がった
三菱UFJ銀行のスーパー定期は、11月2日現在で次の金利です(300万円未満・300万円以上とも同じ)。みずほ銀行も10月29日に、スーパー定期と大口定期預金を11月2日から同じ水準に改定すると発表しました。
| 預入期間 | 金利(年・税引前) | 税引後(概算) |
|---|---|---|
| 1ヵ月〜6ヵ月 | 0.625% | 年0.49% |
| 1年 | 0.700% | 年0.55% |
| 2年 | 0.800% | 年0.63% |
| 3年 | 0.900% | 年0.71% |
| 4年 | 1.000% | 年0.79% |
| 5年 | 1.100% | 年0.87% |
| 10年 | 1.350% | 年1.07% |
※三菱UFJ銀行「円預金金利」2026年11月2日現在。税引後は表示金利に0.79685を掛けた概算(小数点第3位以下切り捨て)。
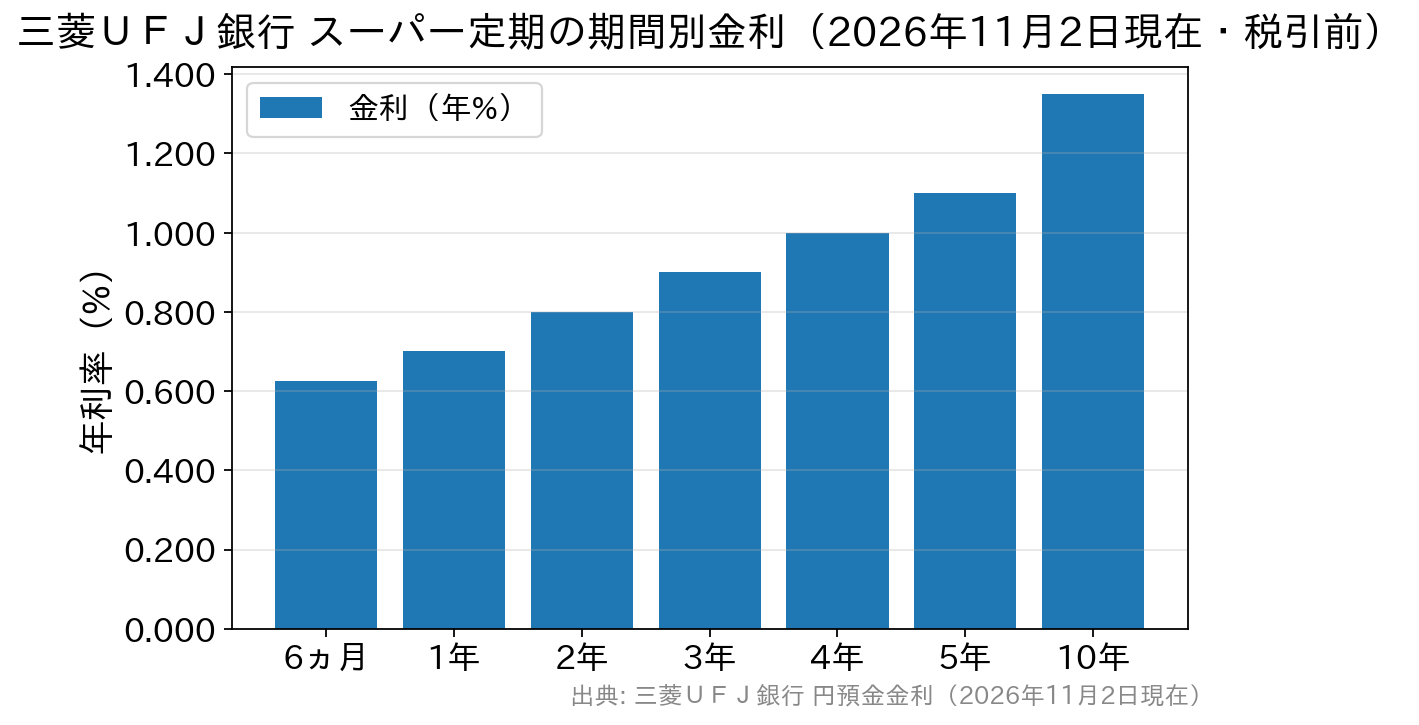
1ヵ月から6ヵ月までが年0.625%で、1年以上は期間が長いほど金利が高くなります。1ヵ月〜6ヵ月の定期と普通預金(年0.500%)の差は年0.125%で、100万円を半年預けても税引後の差は約500円です。
定期預金は、預入時の金利が満期まで続く固定金利です。改定前に預けた定期預金の金利は上がらないため、満期を迎えたときに自動継続のままにするか、ほかの預け先と比べて決める必要があります。
ゆうちょ銀行は11月9日に通常貯金を年0.500%へ
ゆうちょ銀行の金利一覧(2026年10月26日現在)では、通常貯金が年0.400%、定期貯金は1年 年0.500%・3年 年0.800%・5年 年1.000%・10年 年1.250%です。
据置期間を過ぎればいつでも払い戻せる定額貯金は、3年以上で年0.710%です。
通常貯金は11月9日に年0.500%へ改定されると、同じ一覧で告知されています。定期貯金の1年ものは年0.500%なので、改定後は通常貯金と同じ金利になります。
個人向け国債の10月募集分は固定5年で年2.39%
元本割れを避けたい人の預け先には個人向け国債もあり、こちらも利率が上がっています。財務省が公表している10月募集分(募集期間は10月8日〜30日で終了・発行日は11月16日)の表面利率は次のとおりです。
| 商品(10月募集分) | 表面利率(年・税引前) | 税引後 |
|---|---|---|
| 変動10年(第199回債) | 年2.05% | 年1.6335425% |
| 固定5年(第187回債) | 年2.39% | 年1.9044715% |
| 固定3年(第197回債) | 年2.07% | 年1.6494795% |
※財務省「現在募集中の個人向け国債・新窓販国債」(2026年10月30日現在)。11月募集分は11月9日〜30日の予定です。
変動10年の適用利率は基準金利×0.66(下限は年0.05%)で決まり、半年ごとに見直されます。固定5年・固定3年は、発行時の利率が満期まで変わりません。
11月募集分の利率は11月6日に公表される予定で、この記事の時点では数値は出ていません。
100万円を固定5年(年2.39%)で持つと、利子は税引後で年約19,045円です。同じ額を大手行の5年定期(年1.100%)に預けると、税引後で年約8,765円になります。
個人向け国債は1万円から購入できます。発行後1年間は原則として中途換金できず、1年経過後は国の買取による中途換金ができます。中途換金時には、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
利率・条件の一次情報は財務省の個人向け国債ページです。手取りや換金の違いは国債と定期預金の比較の記事をご覧ください。
大手行の金利は横並び、ネット銀行とは期間ごとに差がある
大手行同士の金利は、今回も同じ日に同じ水準へそろいました。一方、ネット銀行やネット支店の定期預金には、大手行より高い金利を提示している商品があります。
| 金融機関・商品 | 金利(年・税引前) | 主な条件・時点 |
|---|---|---|
| 三菱UFJ銀行 普通預金 | 年0.500% | 変動金利。11月2日現在 |
| 三菱UFJ銀行 スーパー定期 | 1年 年0.700% 5年 年1.100% | 11月2日現在。みずほ銀行も同日から同じ水準 |
| ゆうちょ銀行 定期貯金 | 1年 年0.500% 5年 年1.000% | 10月26日現在。通常貯金は11月9日から年0.500% |
| ドコモSMTBネット銀行 円定期預金 | 1年 年1.300% 5年 年1.900% | 11月2日現在・100万円未満。1,000円以上 |
| あおぞら銀行 BANK BANK The 定期 | 1年 年1.4% 5年 年1.7% | 10月1日現在の適用利率。50万円以上・BANK口座専用 |
| 個人向け国債 固定5年 (第187回債・10月募集分) | 年2.39% | 募集は10月30日で終了。11月分の利率は11月6日公表予定 |
※各金融機関の公式の金利一覧と財務省の公表による。商品ごとに預入金額・預入期間・申込方法などの条件が異なります。
1年ものでは大手行の年0.700%に対し、ドコモSMTBネット銀行は年1.300%、あおぞら銀行BANKは年1.4%です。100万円を1年預けた場合の税引後の利息は、大手行で約5,578円、ドコモSMTBネット銀行で約10,359円です。
ネット銀行の金利は期間によって高低があり、最低預入額や口座の条件も銀行ごとに違います。期間別の金利はドコモSMTBネット銀行の定期預金金利や定期預金金利の高いネット銀行の比較で紹介しています。
特別金利の受付期間と適用条件
比較記事や広告で見かける高い金利は、期間限定のキャンペーンや、特定の申込方法・対象者に限った特別金利であることがあります。受付期間が終われば、その金利では預けられません。
特別金利の多くは、初回の満期日までしか適用されません。自動継続後は継続日の通常金利に切り替わるため、満期後の金利まで含めて比べてください。特別金利を比べるときは、次の4つをそろえて確認すると条件の違いが分かります。
- 受付期間と、特別金利が付く期間(初回満期までか)
- 預入金額の下限・上限
- 申込方法(ネット限定か店頭か)と対象者(新規口座開設者限定・退職金限定など)
- 投資信託など、ほかの商品とのセット契約が条件になっていないか
元本保証で少しでも有利に預けるには
株式・投資信託や外貨預金は、円預金より高いリターンが期待できる一方で元本保証がなく、資産価値が目減りすることがあります。元本割れを避けたい資金は、金利の高い円定期預金や個人向け国債の中から、使う時期に合う期間を選びます。
金利が上がっている時期に全額を1本の長期定期にすると、その後の改定を取り込めません。満期を1年ずつずらして預ける方法は定期預金のラダリングの記事で解説しています。
預け先が破綻した場合、預金保険制度(ペイオフ)により、1金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます(決済用預金は全額保護)。
1,000万円を超える資金は、預け先を分ければそれぞれで保護の対象になります。制度の詳細は預金保険機構「預金保険制度の概要」で確認できます。
金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。