| 金利 | 年0.80%(税引前) |
|---|---|
| 預入期間 | 6カ月 |
| 預入金額 | 100万円以上 |
オリックス銀行の短期定期預金|2週間定期と6カ月ものの金利・条件
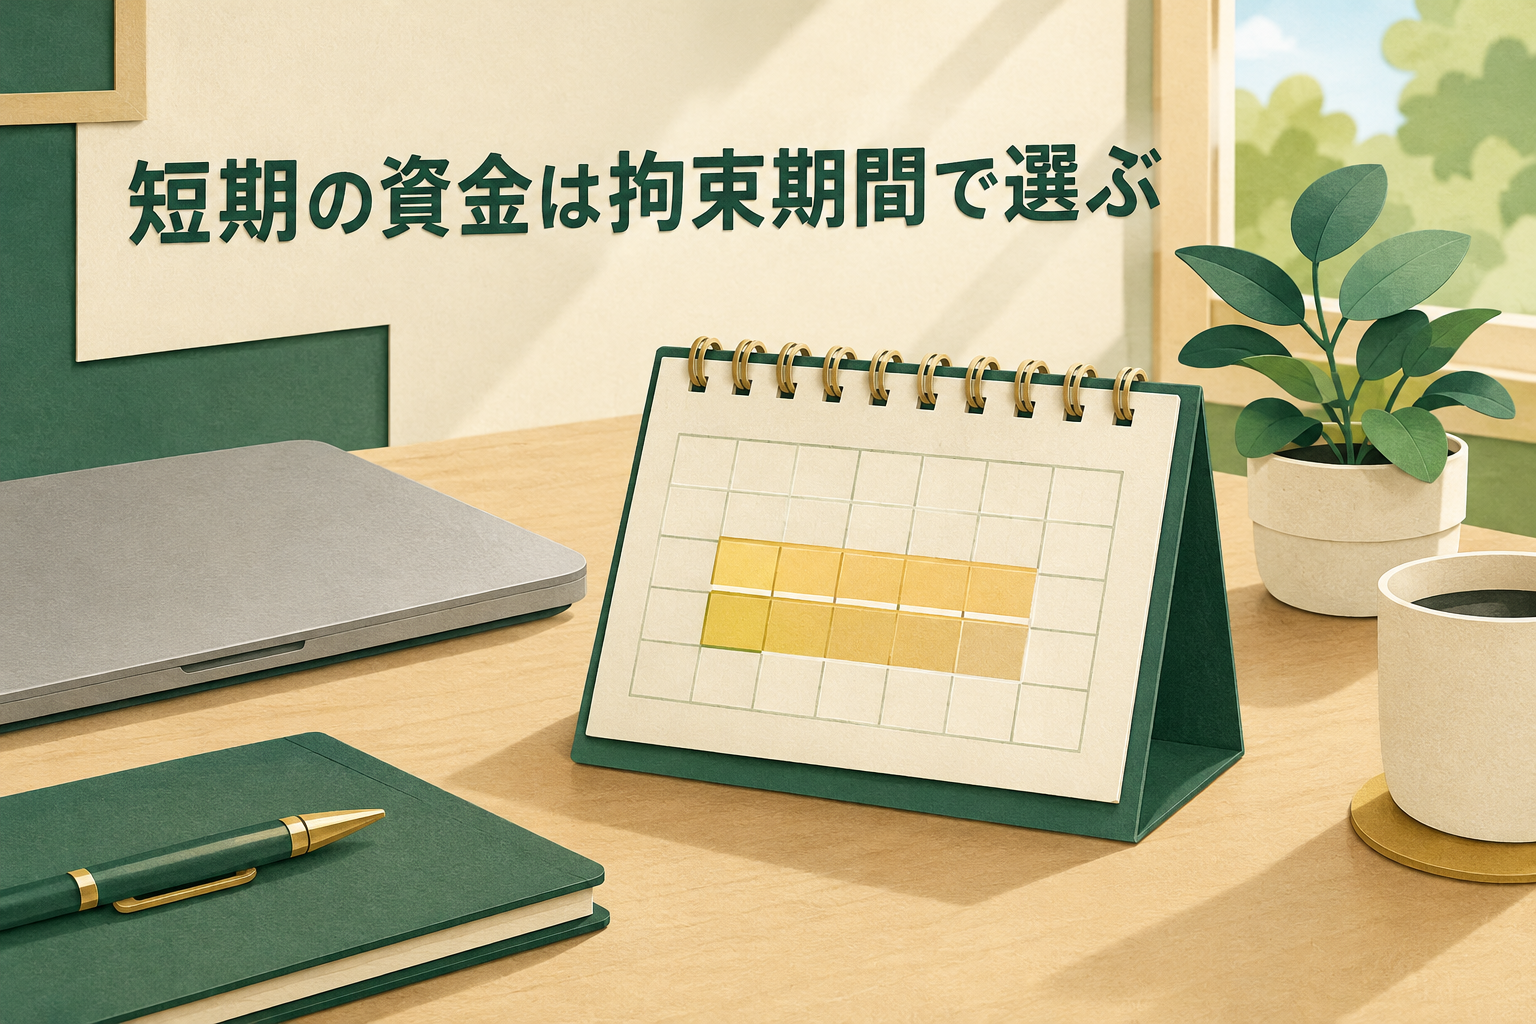
オリックス銀行で1年未満の資金を置く先は、eダイレクト2週間定期預金(年0.70%・50万円以上)と、eダイレクト定期預金の6カ月もの(年0.80%・100万円以上)の2つです。同行のeダイレクト普通預金は年0.50%なので、上乗せは0.20〜0.30%です(いずれも税引前・2026年10月15日現在)。
9月1日時点と比べると、普通預金・2週間定期・6カ月もの・1年ものはいずれも引き上げられています。使う日がまだ決まらない資金は2週間定期、半年は動かさないと決められる資金は6カ月もの、というのが基本の分け方です。ただし6カ月なら他行に高い商品もあるため、後半の比較表もあわせて見てください。
オリックス銀行はどんな銀行か(短期の預け先として見るなら)
オリックス銀行の前身は、1993年に開業した山一信託銀行です。親会社の山一證券が自主廃業したあとオリックスへ譲渡され、1998年にオリックス信託銀行、2011年にオリックス銀行へ改称しました。
2026年8月3日からは、大和証券グループの大和ネクスト銀行の完全子会社です。銀行名は引き続き「オリックス銀行」で、同行は既存の預金の契約内容は変わらず、利用者の手続きも不要と案内しています。現在、オリックス株式会社との資本関係はありません。
短期の預け先として見るときは、店舗・ATM・キャッシュカードを持たないインターネット取引専用の銀行である点を先に押さえてください。入出金は他の金融機関の口座を経由します。思い立ってすぐ引き出す使い方には向かず、使う日がある程度見えている資金をその日まで置いておく用途と相性がよい銀行です。
預金には、郵送でやり取りする「ダイレクト預金」と、インターネットで完結する「eダイレクト預金」があります。2週間定期預金を扱っているのはeダイレクト預金のほうです。
1年未満で預けるなら、候補は3つ
オリックス銀行で1年未満の資金を置く場合の選択肢を、金利・最低預入額・拘束期間で並べました(税引前・2026年10月15日現在)。
| 預け先 | 金利(税引前・年利) | 最低預入額 | 資金の拘束 |
|---|---|---|---|
| eダイレクト普通預金 | 年0.50% | ― | いつでも出金可(他行への振込を経由) |
| eダイレクト2週間定期預金 | 年0.70% | 50万円以上 | 2週間ごとに満期が来る |
| eダイレクト定期預金(6カ月) | 年0.80% | 100万円以上 | 6カ月間 |
※2026年10月15日現在、オリックス銀行の金利一覧で確認した値です。金利は税引前の年利率で、利息には20.315%(国税15.315%〈復興特別所得税を含む〉・地方税5%)の源泉分離課税がかかります。定期預金の金利は原則として毎月1日と15日(土日祝の場合は翌営業日)に見直されます。
2週間定期預金は、使い道が決まる前の資金の置き場
2週間定期預金は、その名のとおり預入期間が2週間の定期預金で、50万円から預けられます。金利は年0.70%(税引前・2026年10月15日現在)で、普通預金(年0.50%)を0.20%上回ります。
この商品の特徴は、資金が拘束される期間が最長でも2週間という点です。6カ月ものに預けると、途中で資金が要るときは中途解約するしかありません。2週間定期なら満期まで待っても2週間なので、来月あたり使うかもしれない資金でも普通預金より高い金利で置いておけます。
満期時の扱いは、預入時に元利自動継続・元金自動継続・自動解約から選びます(満期日前日まで変更可)。自動継続の場合は2週間ごとに同じ期間で継続し、継続後は満期日当日の金利が適用されます。預けた時点の金利が半年続く商品とは違い、2週間ごとにその時点の水準へ乗り換わる仕組みです。
金利が上がる局面ではこの仕組みが有利に働き、下がる局面では逆になります。自動解約を選んだ場合は、満期日に元利金がeダイレクト普通預金へ振り替えられ、以後は普通預金の金利になります。
預入額と期間別の利息の目安(税引後)
短期商品は金利差が小さいため、金額をあてはめて手取りを見ると判断しやすくなります。2026年10月15日現在の金利で概算すると、次のとおりです。
| 預入額 | 普通預金に14日(年0.50%) | 2週間定期(年0.70%) | 6カ月もの(年0.80%) | 1年もの(年1.50%) |
|---|---|---|---|---|
| 50万円 | 約77円 | 約108円 | 対象外(100万円以上) | 対象外(100万円以上) |
| 100万円 | 約153円 | 約214円 | 約3,188円 | 約11,953円 |
| 300万円 | 約459円 | 約642円 | 約9,563円 | 約35,859円 |
※当サイトの概算です。税引前利息から国税15.315%・地方税5%を差し引いた手取りで、円未満は切り捨てています。普通預金は14日間同じ金利で置いた場合の目安で、実際の利払い時期・日数計算とは異なることがあります。6カ月ものは半年分の利息です。
100万円を2週間置く場合、普通預金と2週間定期の差は手取りで約61円です。他行から資金を移す振込手数料がこれを上回るなら、定期に移す意味はほとんどありません。一方で1年ものとの差は大きく、100万円なら6カ月もの2回分を大きく上回ります。
6カ月ものと1年ものの差をどう見るか
使う時期が半年ほど先に固まっているなら、eダイレクト定期預金の6カ月もの(年0.80%・100万円以上)が候補です。2週間定期より0.10%高く、そのぶん半年間は資金が拘束されます。
より長い期間の金利は次のとおりです(税引前・2026年10月15日現在)。
| 預入期間 | 金利(税引前・年利) | 6カ月ものとの差 |
|---|---|---|
| 6カ月 | 年0.80% | ―(1年未満で最も高い) |
| 1年 | 年1.50% | +0.70% |
| 2年 | 年1.50% | +0.70% |
| 3年 | 年1.55% | +0.75% |
6カ月と1年の差は0.70%あり、10月の改定で広がりました。100万円の手取りは6カ月ものが約3,188円(半年分)、1年ものが約11,953円(1年分)です。1年待てるかどうかで受け取る金額が大きく変わるため、短期を選ぶ前に、本当に1年未満で使う予定かを見直す価値があります。
これから口座を開く人には、「新規口座開設者限定 eダイレクト定期預金 優遇金利プログラム」があります。2026年10月1日現在の優遇金利は1年 年1.65%(税引後 年1.314%)・2年 年1.70%・5年 年1.75%で、預入上限は2,000万円です。申し込めるのは口座開設日から翌々月末日までで、中途解約すると優遇金利は適用されません。
通常の1年もの(年1.50%)との差は0.15%です。1年以上動かさない資金なら、短期商品より先にこちらも比べてください。期間ごとの水準はオリックス銀行 eダイレクト定期預金の金利で整理しています。
短期で預けるときに見落としやすいコスト
期間が短いほど、受け取る利息そのものが小さくなります。金利だけで決めると、手数料や手間が利息を上回ることがあるため、次の点を先に見ておいてください。
- 預け入れ時の振込手数料は自己負担です。オリックス銀行はATMを持たないため、他行から振り込んで入金します。50万円を2週間預けた利息は手取りで約108円なので、送金元の銀行の振込手数料のほうが高い場合があります。入金できるのは銀行営業日の8時30分〜18時で、土日祝や12月31日〜1月3日は入金できません。
- 出金は他行口座への振込で行います。他の金融機関あての振込手数料は月2回まで無料、3回目から1回220円(税込)です。着金までの時間も見込み、使う日の直前に手続きを始める計画は避けてください。
- 中途解約すると、当初の金利は受け取れません。預入期間に応じた中途解約利率(当初の約定利率より低い利率)が適用されます。短期商品も同じ扱いです。ただし定期預金は投資信託や外貨預金と違い、中途解約で元本が減ることはありません。
金額が小さい、使う日が読めない、振込の手間をかけたくない。どれかに当てはまるなら、普通預金(年0.50%)のままでも差は小さい水準です。定期に移す意味が出てくるのは、まとまった金額を少なくとも2週間は動かさないと決められるときです。
他行の短期商品と並べた位置(2026年10月)
1年未満の商品を各行の金利一覧で確認すると、次のようになっています。短期商品は数か月で順位が入れ替わるため、金額と期間をそろえて比べるのが前提です。
| 金融機関・商品 | 金利(税引前・年利) | 主な条件 |
|---|---|---|
| オリックス銀行 eダイレクト2週間定期預金 | 年0.70% | 50万円以上・2週間 |
| オリックス銀行 eダイレクト定期預金(6カ月) | 年0.80% | 100万円以上 |
| SBI新生銀行 2週間満期預金 | 年0.500% | インターネット50万円以上(店舗100万円以上) |
| SBI新生銀行 パワーダイレクト円定期預金30(3ヵ月) | 年0.550% | インターネット限定・30万円以上 |
| SBI新生銀行 パワーダイレクト円定期預金30(6ヵ月) | 年1.200% | インターネット限定・30万円以上 |
| SBI新生銀行 スタートアップ円定期預金(3ヵ月・1年) | 年1.700% | 口座開設月を含む当初3ヵ月目の月末23時まで・インターネット30万円以上 |
| ゆうちょ銀行 定期貯金(1月〜1年) | 年0.500% | 1,000円以上 |
| ゆうちょ銀行 通常貯金 | 年0.400% | 2026年11月9日に年0.500%へ改定予定 |
※オリックス銀行は2026年10月15日現在、SBI新生銀行は2026年10月19日現在、ゆうちょ銀行は2026年10月19日現在の各行の金利一覧で確認した値です。いずれも税引前。
2週間という最も短い区切りでは、オリックス銀行の年0.70%がSBI新生銀行の2週間満期預金(年0.500%)を上回ります。最低預入額はどちらもインターネットなら50万円です。
6カ月まで期間を取れるなら、SBI新生銀行のパワーダイレクト円定期預金30(年1.200%)がオリックス銀行の6カ月もの(年0.80%)を0.40%上回ります。最低預入額も30万円と、オリックス銀行の100万円より低い水準です。9月時点では両行の6カ月ものは同じ水準でしたが、10月の改定で差がつきました。
SBI新生銀行のスタートアップ円定期預金は、3ヵ月・1年とも年1.700%(2026年9月1日に引き上げ)です。利用できるのは口座開設月を含む当初3ヵ月目の月末23時までで、誰でもいつでも使える商品ではありません。同行の各商品はSBI新生銀行の2週間満期預金と円定期の金利で扱っています。
短期はこの銀行と決め打ちせず、実際に預けられる期間と金額で比べるのが確実です。2週間単位で出し入れしたい資金はオリックス銀行、半年動かさない資金は他行の6カ月ものも含めて比べる、という使い分けになります。
大和証券グループ入り後の預金保険の扱い
オリックス銀行の預金は、親会社の異動後も預金保険制度の対象です。保護の範囲は、預金者1人あたり1金融機関ごとに元本1,000万円までとその利息等です。現時点でオリックス銀行と大和ネクスト銀行は別の金融機関なので、それぞれに1,000万円の枠があります。
金融機関が合併した場合は、合併後1年間に限り「1,000万円×合併に関わった金融機関の数」まで保護する特例があります(預金保険機構「保護の範囲」)。両行に合わせて1,000万円を超えて預けている場合は、将来の再編の発表にも注意が必要です。預金保険の仕組みは預金保険制度(ペイオフ)の解説にまとめています。
1年以上動かさない資金なら、1年もの・3年ものなどの長めの期間や、上で触れた新規口座開設者向けの優遇金利プログラムも選択肢に入ります。他行の1年ものと比べる場合はauじぶん銀行の円定期預金(1年もの)も参考になります。預ける期間ごとに有利な預け先は変わるため、資金の使い道に合わせて使い分けてください。
※金利・キャンペーン条件は記載時点のものです。預け入れ前に各行の最新の金利表でご確認ください。