ゆうちょ銀行に預けられる金額は、1人あたり通常貯金で1,300万円、定額貯金や定期貯金などの定期性貯金で1,300万円までです。2つの枠は別々に数えるため、合わせると2,600万円になります(財形貯金と振替口座は別)。
通常貯金が上限を超えても入金は止まらず、超えた分は利子の付かない振替口座に自動で移ります。一方、定期性貯金は1,300万円を超えて預け入れることができません。
限度額と、預金保険で守られる範囲は別の決まりです。通常貯金や定期性貯金は、合算して元本1,000万円までと破綻日までの利息等が保護されます。振替口座は全額が保護されます。
預けられるのは、通常貯金と定期性貯金でそれぞれ1人1,300万円まで
2026年11月18日時点の限度額と、上限を超えたときの扱いは次のとおりです。
| 貯金の種類 | 1人あたりの限度額 | 上限を超えたときの扱い | 預金保険での区分 |
|---|---|---|---|
| 通常貯金(通常貯蓄貯金を含む) | 1,300万円(口座ごとに決めた上限額の合計) | 上限額を超えた分は振替口座へ自動で移る | 一般預金等(合算で元本1,000万円までと破綻日までの利息等を保護) |
| 定期性貯金(定額貯金・定期貯金など。財形を除く) | 1,300万円(民営化前の郵便貯金も含めて数える) | 上限を超えて預け入れできない | 一般預金等 |
| 財産形成定額貯金・財産形成年金定額貯金・財産形成住宅定額貯金 | 合わせて550万円 | 550万円を超えた分は定期性貯金の枠に数える | 一般預金等 |
| 振替口座(振替貯金) | 限度額なし | - | 決済用預金(全額を保護) |
※当サイト調べ(2026年11月18日)。出典はゆうちょ銀行「貯金商品のご利用について」「預金保険制度について」・よくあるご質問4件・定額貯金キャンペーンの案内(計7点)と郵政民営化法第107条。振替口座は送金や決済に使う口座で、利子は付きません。
限度額は1人あたりの金額です。通常貯金の口座を2つ持っていても枠は増えず、口座ごとに決める通常貯金の上限額(オートスウィング基準額)を足して1,300万円以内にする必要があります。
個人事業主が事業のお金を預ける場合も、扱いは個人と同じです。屋号の名義で作れるのは振替口座だけで、それ以外の貯金は本人の限度額の中で数えます。
定期性貯金の枠には、2007年9月30日までに預けた郵便貯金も含みます。たとえば、民営化前の定額郵便貯金が100万円ある人は、定期性貯金に預けられる金額が1,200万円になります。
2019年4月から、通常貯金と定期性貯金は別々の枠になった
ゆうちょ銀行の預入限度額は、郵政民営化法第107条にもとづき、ほかの金融機関との競争への影響などを考えて政令で定められています。銀行が自分で決める金額ではありません。
2019年3月までは、通常貯金と定期性貯金を合わせて1,300万円が上限でした。2019年4月1日に政令が改正され、通常貯金と定期性貯金がそれぞれ1,300万円の別枠になりました。
限度額を見直すかどうかの議論は、いまも続いています。2026年10月9日の郵政民営化委員会(第303回)では、ゆうちょ銀行が「ゆうちょ銀行における預入限度額等について」という資料を出しました。
限度額が変わるには政令の改正が必要です。2026年11月18日時点の限度額は、上の表のとおりです。
通常貯金が上限を超えると、超えた分は利子の付かない振替口座に移る
総合口座を作るときは、通常貯金として使う上限額を決めます。これを「オートスウィング基準額」といいます。
残高がこの基準額を超えると、超えた分は振替口座に自動で移ります。給与や退職金の振り込みがあっても、入金が断られることはありません。
2026年11月16日現在、ゆうちょ銀行の通常貯金の金利は年0.500%です。たとえば基準額を下げていて1,000万円が振替口座に移っている場合、その1,000万円には年0.500%の利子が付きません。
基準額は1,300万円以内で、ゆうちょダイレクトか、郵便局(簡易郵便局を除く)またはゆうちょ銀行の窓口で変更できます。
定期性貯金は、1,300万円を超えて預け入れできない
定額貯金や定期貯金には、超えた分を振替口座へ自動で移す仕組みがありません。ほかの定期性貯金と合わせて1,300万円を超える分は、預け入れできません。
2026年11月に始まった定額貯金のキャンペーンで預ける分も、定期性貯金の1,300万円の枠に含まれます。
満期を迎えた貯金は、元本と税引後の利子を足した金額で数えます。限度額の近くまで預けるときは、満期のときに元本に加わる利子の分も見込んで、枠に余裕を残しておく必要があります。
ゆうちょ銀行の定期貯金と定額貯金の違いや金利は、ゆうちょ銀行の定期貯金金利と利息シミュレーションで詳しく紹介しています。
2,600万円まで預けられても、通常貯金と定期性貯金で守られるのは合算で元本1,000万円まで
ゆうちょ銀行は預金保険に加入しており、貯金はほかの銀行の預金と同じ基準で保護されます。
預金保険では、1つの金融機関ごとに預金者1人あたり元本1,000万円までと、破綻日までの利息等が保護されます。同じ金融機関の預金は合算し、外貨預金は対象外です。
この保護を受ける預金を「一般預金等」といい、ゆうちょ銀行では通常貯金・定期性貯金・財形貯金が当たります。
振替口座は、利息が付かない・いつでも引き出せる・決済に使えるという3つの条件を満たす「決済用預金」です。金額にかかわらず全額が保護されます。
ほかにゆうちょ銀行の預金がない人が通常貯金に1,300万円を預けると、1,000万円を超える300万円は保護の対象外になります。名義ごとに預金を合算する数え方は、預金保険の名寄せの記事で紹介しています。
なお、2007年9月30日までに預けた定期性の郵便貯金には、民営化の後も政府の保証が続いています。
3,000万円を預ける3通りの方法では、利息が多いほど保護の対象外の元本も増える
退職金などで受け取った3,000万円をすべてゆうちょ銀行に預けた場合の、1年の利息と保護の範囲の目安は次のとおりです。
| 預け方 | 通常貯金 | 定期貯金(1年) | 振替口座 | 1年の利息(税引後の目安) | 保護の対象外になる元本 |
|---|---|---|---|---|---|
| A:総合口座に全額入金(基準額1,300万円のまま) | 1,300万円 | 0円 | 1,700万円 | 51,796円 | 300万円 |
| B:通常貯金と定期貯金に限度額まで預ける | 1,300万円 | 1,300万円 | 400万円 | 124,310円 | 1,600万円 |
| C:基準額を1,000万円に下げる | 1,000万円 | 0円 | 2,000万円 | 39,843円 | 0円 |
※当サイト試算。2026年11月16日現在の金利(通常貯金 年0.500%・定期貯金1年 年0.700%)で1年預けた場合の単利・税引後の目安。税は所得税等15.315%と住民税5%、合計20.315%(それぞれ1円未満切り捨て)。通常貯金の利息は1年分をまとめて計算。ほかにゆうちょ銀行の貯金がない場合。
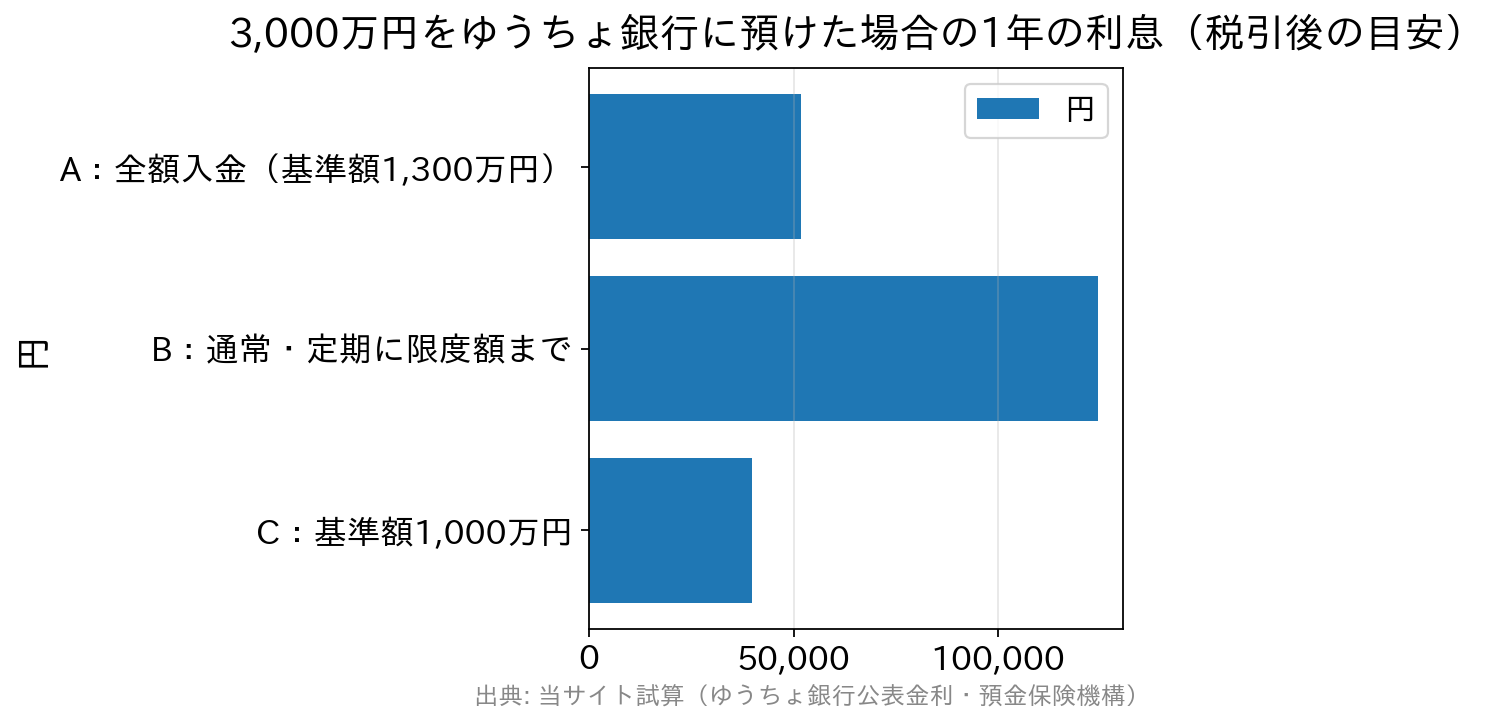
利息は、BがAとCより多くなります。ただし、保護の対象外になる元本も1,600万円と大きくなります。Cは全額が保護されますが、2,000万円には利子が付きません。
利子を受け取りながら全額を保護の対象にするには、ゆうちょ銀行の一般預金等を元本1,000万円までにして、残りをほかの金融機関に分けて預ける方法があります。いくつの金融機関に分けるかは、1,000万円を超える預金の分散を計算するツールで金額ごとに確かめられます。
ゆうちょ銀行の期間ごとの金利は、ゆうちょ銀行の定期預金金利のページで最新の値を確認できます。
限度額を超えたままにすると、基準額を変えられたり払い戻されたりすることがある
通常貯金の口座が複数あり、上限額の合計が1,300万円を超えている場合などは、限度額以内に戻す手続きが必要です。払い戻すか、オートスウィング基準額を下げることになります。
それでも限度額を超えたままだと、ゆうちょ銀行が基準額を変更することがあります。民営化後に預けた貯金が払い戻され、貯金払戻証書(金券)が送られてくることもあります。
ゆうちょ銀行から限度額についての案内が届いたら、手元の通帳をすべて集めてください。口座ごとの上限額と残高を書き出してから窓口に相談すると、どの口座の設定を変えればよいかが分かります。
限度額の通知を受け取った人の体験談
次のような体験談があります。
- まとまったお金が入って残高が上限を上回り、超過を知らせる書面が届いた人がいました。問い合わせても何をすればよいのか分からなかったそうです。そのうえ、覚えのない通帳がもう1冊あると言われ、さらに戸惑っていました。
- 超過の知らせを受け取ったのをきっかけに、自分の口座の上限額を初めて確かめた人がいました。それまでは気にしていなかったと振り返り、ほかの金融機関にも口座を作ることにしたそうです。
いずれも個人の体験で、口座の数や残高によって届く案内や必要な手続きは異なります。
ゆうちょ銀行の限度額についてよくある質問
Q. 通常貯金を0円にすれば、定期性貯金に2,600万円まで預けられますか?
A. 預けられません。定期性貯金の枠は通常貯金とは別に1人1,300万円で、通常貯金の枠を回すことはできません。
Q. 1,300万円を超えた分を振替口座に置いたままにしても問題はありませんか?
A. 全額が保護される点では問題ありませんが、利子は付きません。複数の口座の上限額の合計が限度額を超えている場合は、限度額以内に戻す手続きが必要です。
Q. 通常貯金の口座を2つ作れば、2,600万円まで利子が付きますか?
A. 付きません。限度額は1人あたりの金額で、通常貯金は口座をいくつ持っていても合わせて1,300万円までです。口座ごとの上限額の合計が1,300万円を超えないように設定します。
まとまったお金が入る前に、通常貯金の上限額と預け先を決めておく
退職金や相続のお金がゆうちょ銀行に振り込まれる予定があるときは、先にゆうちょダイレクトや窓口で、通常貯金の上限額(口座が複数ある人はその合計)を確認してください。
次に、ゆうちょ銀行に残す金額と、ほかの金融機関に移す金額を決めてください。ほかの銀行の金利は、1年ものの定期預金の金利ランキングで比べられます。
参考にした公的機関の資料
金利・限度額・手続きの内容は記載時点のものです。預け入れ前にゆうちょ銀行の最新の金利表と案内でご確認ください。