住宅ローンの返済中に、余裕資金を繰上返済に回すか定期預金に預けるかは、借入金利と定期預金の税引後の利回りを比べると判断できます。住宅ローン控除を受けていて、繰上返済で控除額が減る人は、借入金利から控除率の0.7%分を差し引いた率を使います。
たとえば借入金利が年1.0%で控除を受けている人なら、繰上返済で減る負担は実質で年0.3%です。この場合、税引前で年0.377%を超える定期預金に預ければ、1年に受け取る税引後の利息は、繰上返済で減る負担より多くなります(当サイト試算)。
ただし、繰上返済したお金は取り戻せません。近いうちに使うお金は、金利を比べる前に分けて手元に残しておく必要があります。
繰上返済で減る利息と、定期預金の手取りを同じ1年で比べる
一部繰上返済で返したお金は、元金に充てられます。その後の利息は減った残高にかかるため、1年あたりに減る利息は、おおよそ返した金額に借入金利をかけた金額です。
定期預金の利息には、所得税等15.315%と住民税5%、合計20.315%の税がかかります(所得税等には復興特別所得税を含みます)。繰上返済で減る利息には税がかからないので、定期預金の金利は税引後に直してから比べる必要があります。
2026年11月16日現在の金利で100万円を1年預けた場合、三菱UFJ銀行のスーパー定期1年(年0.70%)の利息は税引後5,578円です。ドコモSMTBネット銀行(旧・住信SBIネット銀行)の円定期預金1年(100万円・年1.40%)では、税引後11,156円です。
いずれも単利で計算した目安です。最新の金利は1年ものの定期預金の金利ランキングで比べられます。
税の内訳と手取りの早見表は、預金利息にかかる20.315%の税の内訳の記事で紹介しています。
住宅ローン控除を受けている間は、借入金利から0.7%を引いた率で比べる
住宅ローン控除(正式には住宅借入金等特別控除)は、年末の住宅ローン残高に0.7%をかけた金額を、所得税などから差し引く制度です。国税庁の案内では、2022年から2030年までに入居した人が対象で、新築の認定住宅などは13年間受けられます。
繰上返済で年末の残高が100万円減ると、その年の控除額は7,000円減ります。そのため控除を受けている間は、繰上返済で減る負担の割合が、借入金利より0.7%分小さくなります。
ただし、残高が減っても控除が減らない場合が2つあります。1つは、年末の残高が控除の対象となる借入の上限を超えている場合です。上限を超えている分を返しても、控除額は変わりません。
もう1つは、控除額が納める税額より大きく、もともと引き切れていない場合です。このときは残高を減らしても、実際に戻る税額が変わらないことがあります。引き切れているかどうかは、源泉徴収票や確定申告書で確認できます。
| 住宅の区分(2026年に新築住宅に入居した場合) | 控除期間 | 1年の控除の上限 | 上限に当たる年末残高 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 13年 | 31.5万円(特例対象個人は35万円) | 4,500万円(5,000万円) |
| ZEH水準省エネ住宅 | 13年 | 24.5万円(特例対象個人は31.5万円) | 3,500万円(4,500万円) |
| 省エネ基準適合住宅 | 13年 | 14万円(特例対象個人は21万円) | 2,000万円(3,000万円) |
※国税庁タックスアンサー(コード1211-1)(令和8年4月1日現在法令等)から作成。特例対象個人は、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人です。年末残高の欄は控除の上限を0.7%で割った金額です。特例対象個人の上乗せは床面積50㎡以上の住宅に限られます。中古住宅や入居した年によって期間と上限は異なります。
定期預金で繰上返済と同じ効果を得るには、借入金利(控除中は0.7%分を差し引いた率)の約1.25倍の金利が必要
借入金利が年1.0%・1.7%・2.5%の場合に、100万円を繰上返済して1年で減る負担と、同じ効果に必要な定期預金の金利(税引前)は次の表のとおりです。
| 借入金利(仮定) | 1年で減る負担(控除なし) | 必要な定期預金の金利(控除なし) | 1年で減る負担(控除あり) | 必要な定期預金の金利(控除あり) |
|---|---|---|---|---|
| 年1.0% | 10,000円 | 年1.255% | 3,000円 | 年0.377% |
| 年1.7% | 17,000円 | 年2.133% | 10,000円 | 年1.255% |
| 年2.5% | 25,000円 | 年3.137% | 18,000円 | 年2.259% |
※当サイト試算。100万円・1年・単利の目安。控除ありは、年末残高が控除の上限以内で、控除額を税額から引き切れている場合です。必要な定期預金の金利は、減る負担の割合(控除ありは借入金利から0.7%分を差し引いた率)を、税引後に残る割合の0.79685で割った値です。
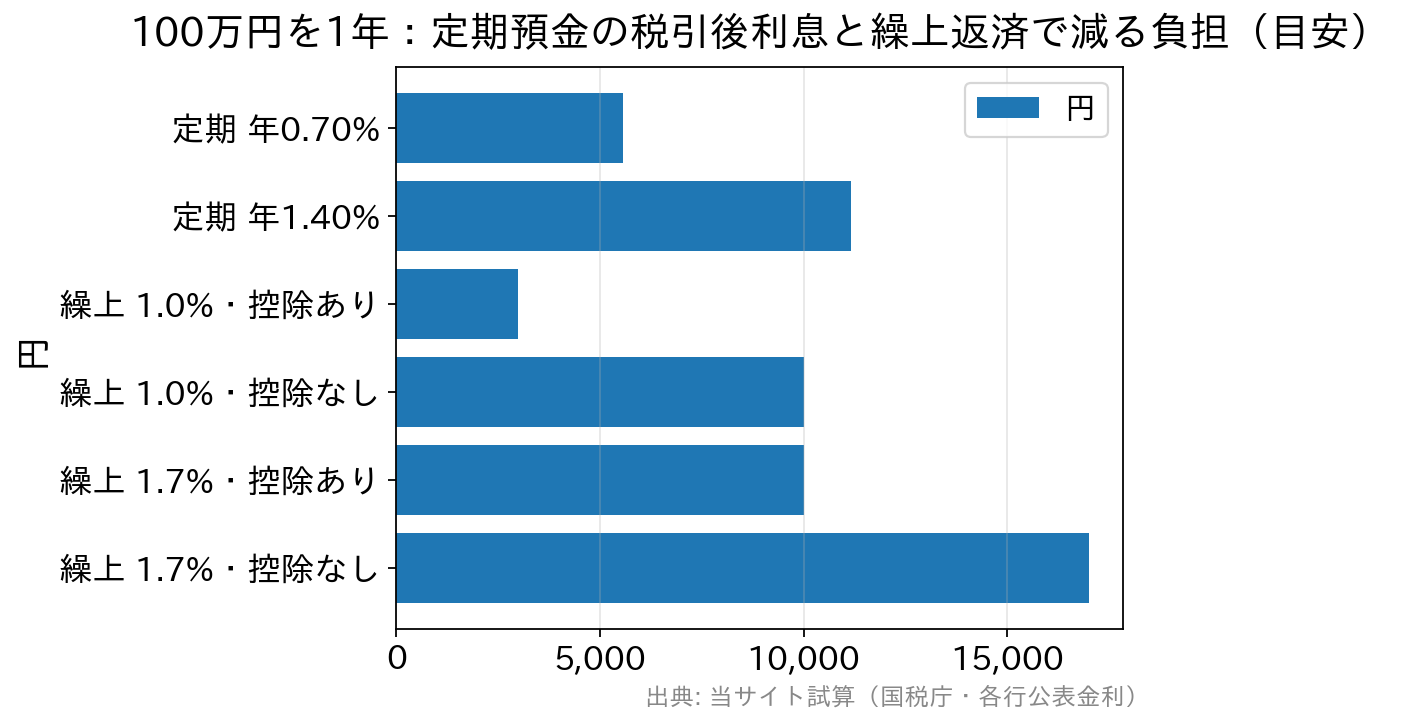
借入金利が年1.0%で控除を受けている人は、税引前で年0.377%を超える定期預金なら、1年の税引後の利息が繰上返済で減る負担を上回ります。大手行の店頭金利の例として、2026年11月16日現在の三菱UFJ銀行のスーパー定期1年(年0.70%)では、税引後の利息5,578円が減る負担3,000円より多くなります。
借入金利が年1.7%で控除を受けている場合は、必要な定期預金の金利は年1.255%です。年0.70%の定期に預けるより繰上返済のほうが得になり、年1.40%の定期なら定期預金のほうが得になります。同じ借入金利でも、どちらが有利かは預ける定期預金の金利で変わります。
控除の期間が終わった人や、年末残高が控除の上限を超えていて、返す額がその超えた分以内の人は、控除なしの列を使います。借入金利が年1.0%でも年1.255%を超える定期預金が必要なため、繰上返済のほうが有利な場合が多くなります。
変動金利で借りている場合、借入金利は定期的に見直されます。一方で定期預金の金利は満期まで変わりません。この試算は今の借入金利で1年分を比べたものです。借入金利が上がれば、繰上返済で減る負担も大きくなります。
返済期間を短くする繰上返済は、控除の要件から外れることがある
繰上返済には、返済期間を短くする方法(期間短縮)と、毎月の返済額を減らす方法(返済額軽減)があります。銀行によって呼び方が違い、三菱UFJ銀行は、期間短縮を「最終返済期限繰上方式」、返済額軽減を「返済額再計算方式」と呼んでいます。
住宅ローン控除の対象になるのは、10年以上かけて分割で返す契約の借入です。期間短縮で返済期間が10年未満になると、その年から控除を受けられなくなります。
この10年は、残りの返済期間で数えません。国税庁の質疑応答事例によると、当初の契約で最初に返済した月から、短くした後の最後の返済月までの期間で数えます。
たとえば35年で借りて5年返した人が、期間短縮で完済を20年早めても、最初の返済から完済までは15年です。この場合は10年以上なので、控除は続きます。
返済を始めて間もない人や、もともと借入期間が15年前後と短い人が大きく短縮すると、10年を下回ることがあります。繰上返済の前に、最初の返済月から完済までの期間を数えておいてください。
調べた9つの住宅ローンは、ネットからの一部繰上返済に手数料がかからない
繰上返済に手数料がかかると、その分だけ繰上返済の効果が小さくなります。次の表は、大手行・ネット銀行など8行と【フラット35】の一部繰上返済の手数料です(公式案内を2026年11月17日に閲覧。時点の欄は各案内に書かれた日付)。
| 住宅ローン | インターネットでの一部繰上返済 | 窓口などでの一部繰上返済 | 公式案内の時点 |
|---|---|---|---|
| 三菱UFJ銀行 | 無料 | 店頭窓口16,500円 | 2026年11月17日に閲覧 |
| 三井住友銀行 | 無料 | 窓口(書面)16,500円 | 2025年3月10日現在 |
| みずほ銀行 | 無料 | 店舗33,000円(1回あたり) | 2026年11月17日に閲覧 |
| りそな銀行 | 無料 | 固定金利選択型の特約期間中は店頭33,000円(それ以外の期間は案内に記載なし) | 2026年11月17日に閲覧 |
| ドコモSMTBネット銀行 | 無料(変動・固定とも) | 案内に記載なし | 2026年11月17日に閲覧 |
| auじぶん銀行 | 無料(金利プランを問わない) | 案内に記載なし | 2026年11月17日に閲覧 |
| PayPay銀行 | 無料(ホームページから) | 案内に記載なし | 2026年11月5日現在 |
| SBI新生銀行 | 無料 | 案内に記載なし | 2025年11月17日現在 |
| 【フラット35】(住宅金融支援機構) | 無料(住・My Noteは10万円から返せる) | 無料(取扱金融機関の窓口は100万円から返せる) | 2026年11月17日に閲覧 |
※当サイト調べ。各行の住宅ローンの手数料の案内・よくある質問で確認。保証料を前払いした人は、戻る保証料から保証会社の手数料が差し引かれる場合があります。表は一部繰上返済の手数料で、全額繰上返済の手数料は含みません。
調べた9つは、どれもネットで手続きすれば一部繰上返済の手数料がかかりません。窓口では16,500〜33,000円かかる銀行があります。1年分だけで比べると、100万円を返して減る利息の目安(借入金利年1.0%なら10,000円)を手数料が上回ることもあります。
【フラット35】は、取扱金融機関の窓口では100万円以上、住宅金融支援機構のインターネットサービス「住・My Note」では10万円以上から返せます。窓口で返す場合は、繰上返済日の1か月前までに取扱金融機関へ申し出る必要があります。
繰上返済したお金は戻らないが、定期預金は満期前でも引き出せる
繰上返済で返したお金は、あとで必要になっても引き出せません。改めてお金が必要になったら、別に借りるしかありません。
多くの定期預金は満期前に解約できます。その代わり、満期前の解約には中途解約利率という低い金利が適用され、受け取る利息は減ります。金利がどれだけ下がるかは、銀行と預けた期間で違います。計算のしかたは主要3行の中途解約利率の比較をご覧ください。
定期預金は預金保険の対象で、1つの金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます。同じ金融機関の預金は合算され、外貨預金は対象外です。
繰上返済と預金のどちらにするかで迷った人の体験談
繰上返済と預金のどちらにするかで迷った人からは、次のような体験談があります。
- 返済が始まって1年目で、借入金利が控除率を上回っていたため、毎年まとまった金額を繰上返済するか、控除の期間が終わるまで待つかを決めかねていた人がいました。
- 控除が数年残る時期に、普通預金に置いたままの貯蓄の半分ほどを返済に回そうか迷い、自分で運用できる自信はないと相談していた人がいました。
- 家を建てた人が、ローンの金利から控除で戻る分を引いた負担と、税を引いた後の預金や運用の利回りを比べて決めるという考え方をブログに書いていました。控除を受けている間は急いで返さなくてよいと結論づけていました。
いずれも個人の体験で、借りた時期や金利、控除の条件によって結果は異なります。
繰上返済か定期預金かを決める前に、手元に残す額と控除の状況を確認する
最初に、1年以内に使う予定のお金と、急な出費に備えて残す額を決めてください。そのお金は、使う時期に満期が来る定期預金か、普通預金に預けておきます。
次に、住宅ローンの年末残高・控除の上限・控除の残り年数を確認してください。繰上返済で控除額が減る人は借入金利から0.7%分を差し引き、減らない人は借入金利のまま、定期預金の税引後の利回りと比べてください。
期間短縮を選ぶ場合は、最初の返済月から完済までが10年以上あるかも確認してください。
預ける金額と期間ごとの利息は、定期預金の利息計算ツールで税引後の目安を計算できます。
参考にした公的機関の資料
- 国税庁 タックスアンサー(コード1211-1)住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
- 国税庁 タックスアンサー(コード1225)住宅借入金等特別控除の対象となる住宅ローン等
- 国税庁 質疑応答事例 繰上返済等をした場合の償還期間
- 住宅金融支援機構 繰上返済を行うことはできますか(【フラット35】よくある質問)
金利・手数料・控除の条件は記載時点のものです。繰上返済や預け入れの前に、各行の最新の金利表と返済中の住宅ローンの案内でご確認ください。