2024年7月3日に新しいお札が発行されましたが、預金は封鎖されていません。従来のお札も引き続き使え、新しいお札に交換する必要もないと、日本銀行と財務省は説明しています。
預金封鎖の噂のもとは、戦後の1946年に行われた新円切り替えです。このときの預金封鎖は、インフレを抑えるために法令で行われた非常措置でした。
いま実際にお金がかかるのは、聖徳太子の一万円札など古いお札を銀行の窓口で入金するときです。この入金に手数料をかける銀行が増えています。
2024年の新紙幣は偽造を防ぐためのデザインの変更で、預金には影響しない
新しい一万円札・五千円札・千円札は、偽造を防ぐためにデザインを新しくしたものです。財務省が2019年4月9日に発表し、2024年7月3日に発行が始まりました。
お札の様式は、日本銀行法47条2項にもとづいて財務大臣が定め、公示します。今回も財務省告示で新しい様式を定めてから、発行が始まりました。
預金の残高は、銀行の帳簿に記録された金額です。お札のデザインが変わっても、預けた金額や利息の付き方は変わりません。
日本銀行によると、従来のお札は新紙幣の発行後も使えるため、交換する必要はありません。
お札は法律で無制限に使え、通用しなくなるのは法令で特別な措置がとられたときだけ
日本銀行法46条2項は、日本銀行が発行する銀行券を「法貨として無制限に通用する」と定めています。法貨とは、法律で支払いに使えると決められたお金のことです。新しいお札も古いお札も、この扱いは同じです。
日本銀行によると、1885年からこれまでに発行したお札は56種類で、そのうち25種類が現在も有効です。発行が止まった聖徳太子の一万円札も、この25種類に入っています。
一度発行されたお札が使えなくなったのは、法令にもとづく特別な措置がとられた次の3回だけです。この3回で31種類が通用しなくなりました。
- 1927年、関東大震災で焼けた兌換券(金貨と交換できたお札)を整理したとき
- 1946年、終戦直後のインフレを抑えるために新円切り替えを行ったとき
- 1953年、1円未満の小額通貨を整理したとき
預金封鎖の噂のもとになった1946年の新円切り替えは、インフレを抑えるための非常措置だった
政府は1946年2月、金融緊急措置令と日本銀行券預入令を公布しました。5円以上のお札を金融機関に強制的に預けさせ、もとからあった預金とともに封鎖しました。
預金から引き出せるのは生活費や事業費などに限られ、引き出したお金は新しいお札で渡されました。こうしてお札を切り替えたことを新円切り替えといいます。
お札の切り替えと預金の封鎖が同時に行われたため、いまも新紙幣の発行と預金封鎖が結びつけて語られることがあります。
財務総合政策研究所のレポートによると、このころは戦費と戦後の支出で通貨が急増し、物価が急騰していました。封鎖とあわせて財産税も設けられました。
当時の封鎖は、金融緊急措置令という法令にもとづいて行われました。新しいお札を作ったことが原因ではありません。2024年の新紙幣の発行にあわせて、預金に同じような措置はとられていません。
預金口座へのマイナンバーの届け出は任意です。届け出たときに残高がどう扱われるかは、預金口座とマイナンバーの関係で解説しています。
「旧札が使えなくなる」と言ってお札やキャッシュカードを預かろうとするのは詐欺
財務省は、「現行の日本銀行券が使えなくなる」と偽る振り込め詐欺などに注意するよう呼びかけています。日本銀行も、従来のお札が使えなくなるという情報は誤りだとしています。
全国銀行協会によると、銀行協会の職員がキャッシュカードのことで電話をかけたり、訪問してカードを預かったりすることはありません。銀行協会の職員を名乗って「カードを新しいものに交換する」と言う電話は、すべて詐欺です。
お札の交換をうたって自宅を訪ねてくる人がいたら、その場で現金やカードを渡さず、家族や最寄りの警察に相談してください。財務省も、不審に思ったときは警察に相談するよう案内しています。
また、日本銀行は、両替や、新しいデザインのお札を手に入れるためだけの交換をしていません。窓口でお札の番号を選んで受け取ることもできません。
古いお札を窓口で入金すると、8つの金融機関のうち7つで手数料がかかる
古いお札をまとめて口座に入れたいときは、銀行の窓口に持ち込む方法があります。窓口での入金に手数料をかける銀行が、2025年から増えています。
8つの金融機関の手数料は、次のとおりです(2026年11月16日時点・当編集部調べ)。
| 金融機関 | 手数料(税込) | 開始日 | 対象の取引 |
|---|---|---|---|
| 三菱UFJ銀行 | 100枚まで770円、以降100枚ごとに770円加算 | 2025年4月28日 | 現金入金・現金振込 |
| みずほ銀行 | 100枚まで990円、以降100枚ごとに990円加算 | 2025年7月1日 | 入金・両替・振込 |
| 三井住友銀行 | 100枚まで990円、以降100枚ごとに990円加算 | 2025年10月1日 | 口座入金のみ(古いお札では両替・振込ができない) |
| 神奈川銀行 | 100枚まで990円、以降100枚ごとに990円加算 | 2025年12月1日 | 入金・両替・現金振込・税金の納付など |
| 三菱UFJ信託銀行 | 100枚まで770円、以降100枚ごとに770円加算 | 2026年2月2日 | 現金入金・現金振込 |
| 北洋銀行 | 100枚まで1,100円、以降100枚ごとに1,100円加算 | 2026年4月1日 | 入金など |
| 湘南信用金庫 | 100枚まで990円、以降100枚ごとに990円加算(本人の通帳かキャッシュカードを見せれば1日1回10枚まで無料) | 2026年10月1日 | 入金・両替・振込など |
| りそな銀行 | 手数料一覧に古いお札の項目なし | - | - |
※各金融機関の手数料表・お知らせ(りそな銀行は2025年4月1日現在の手数料一覧)による。記念硬貨と古い硬貨も同じ手数料の対象。
手数料の対象は、日本銀行が「現在発行されていないが有効な銀行券」としているお札です。
ただし手数料がかかる7機関とも、1984年11月以降に発行が始まった福澤諭吉の一万円札、樋口一葉・新渡戸稲造の五千円札、夏目漱石・野口英世の千円札は対象外です。2000年7月に発行が始まった守礼門の二千円札も対象になりません。
つまり、新紙幣の前に発行されていた福澤諭吉の一万円札は、窓口で入金しても手数料はかかりません。かかるのは、それより前の聖徳太子の一万円札などです。
聖徳太子の一万円札のように発行が止まって使いにくいお札は、日本銀行の本店と支店でも、いま発行しているお札に引き換えてもらえます。受付は平日の9時から15時で、事前の予約が必要です。
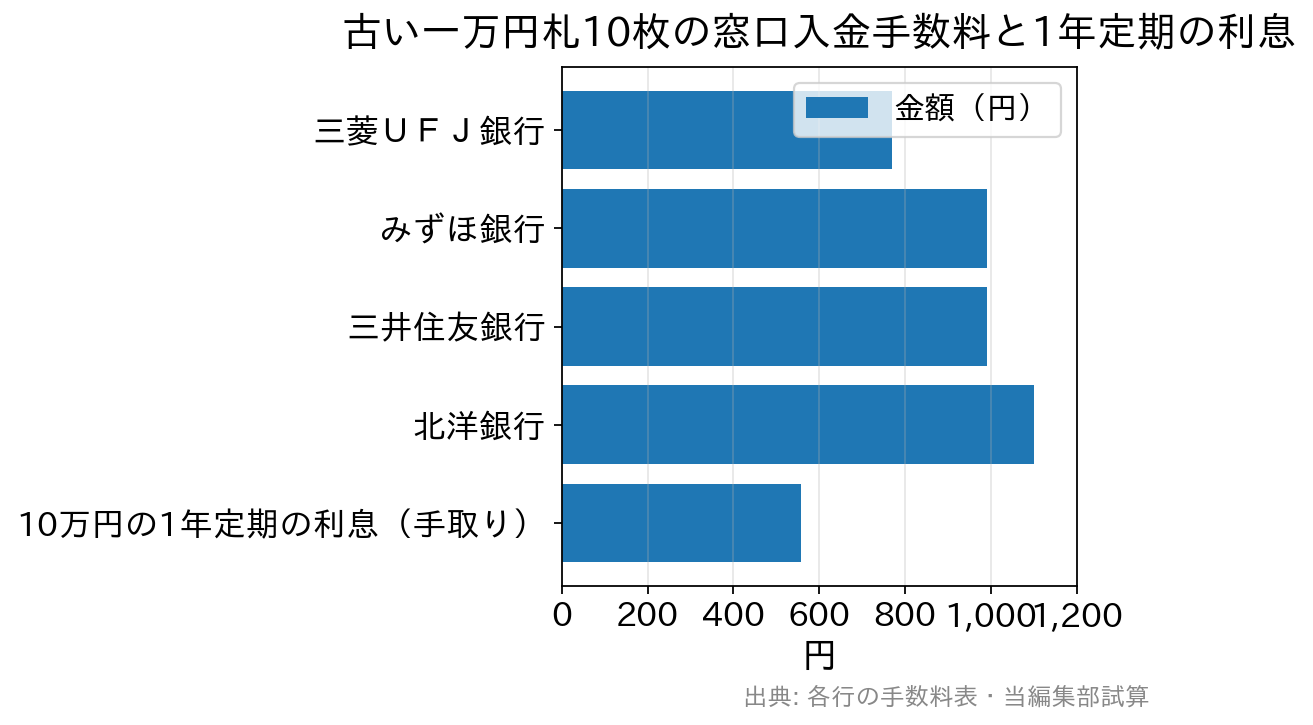
聖徳太子の一万円札10枚を入金すると、手数料が10万円を1年定期に預けたときの利息を上回る
三菱UFJ銀行のスーパー定期1年は、2026年11月16日現在で年0.700%(300万円未満)です。最新の金利は三菱UFJ銀行の定期預金金利のページで、ほかの金額や期間の利息は利息計算ツールで確かめられます。
聖徳太子の一万円札10枚、つまり10万円をこの金利で1年預けると、手取りの利息は558円が目安です(単利・税引後・当編集部の試算)。一方で10枚を窓口で入金すると、手数料は770円から1,100円かかります。
| 古いお札の枚数(一万円札) | 窓口での手数料 | 1年定期の利息(手取り・年0.700%) |
|---|---|---|
| 10枚(10万円) | 770円〜1,100円 | 558円 |
| 100枚(100万円) | 770円〜1,100円 | 5,578円 |
| 101枚(101万円) | 1,540円〜2,200円 | 5,635円 |
※手数料は上の8機関のうち、手数料がかかる7機関の最低額と最高額(湘南信用金庫の10枚無料の扱いを除く)。利息は12か月預けた場合で、所得税・復興特別所得税(15.315%)と住民税(5%)を差し引いた金額。税額はそれぞれ1円未満を切り捨て。
手数料は100枚ごとに区切って計算されるため、10枚でも100枚でも同じ金額です。少しずつ何回にも分けて持ち込むと、そのたびに手数料がかかります。
三菱UFJ銀行や三井住友銀行などでは、お札を数えた後に入金をやめたり金額を変えたりしても、手数料がかかります。三菱UFJ銀行・みずほ銀行・北洋銀行では、手数料は、入金するお札とは別に用意する必要があります。
新紙幣と古いお札をめぐる体験談
次のような体験談があります。
- 高齢の母親が、新紙幣が出ると古いお札は使えなくなり、預金も封鎖されると動画で聞いて信じ込んだ。手元の現金を硬貨に替えるよう、家族に何度も言ってきた。
- 家で見つかった聖徳太子の一万円札を店で使おうとしたが、どこでも受け取ってもらえず、銀行のATMでも入金できなかった。そこで、窓口なら入金できるのかを調べた。
- 聖徳太子の一万円札を地方銀行に持ち込んだところ、その場では両替できないと言われた。お札は日本銀行に送られて確認され、数日後に本人の口座へ入金された。
いずれも個人の体験で、扱いや日数は金融機関や時期によって異なります。古いお札をまとめて入金する前に、取引のある銀行の窓口で手数料と手続きを確かめてください。
預金を引き出して現金で持つと、利息がつかず、預金保険でも守られない
封鎖が心配だからと預金を引き出して家に置いても、お金は増えません。100万円を1年間、家に置いた場合と預けた場合の手取りの利息の目安は次のとおりです(三菱UFJ銀行の2026年11月16日現在の金利・単利・税引後で当編集部が試算)。
| お金の持ち方(金利は年率・税引前) | 利息(税引前) | 差し引かれる税 | 手取り |
|---|---|---|---|
| 現金で家に置く | 0円 | 0円 | 0円 |
| 普通預金 年0.500% | 5,000円 | 1,015円 | 3,985円 |
| スーパー定期1年 年0.700% | 7,000円 | 1,422円 | 5,578円 |
銀行が破綻しても、1つの金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息等は、預金保険で守られます(同じ金融機関の預金は合算し、外貨預金は対象外)。家に置いた現金は、この保護の対象になりません。
保護の範囲と預け先の分け方は預金保険制度(ペイオフ)の解説を、自宅に現金を置く人が増えているかどうかはタンス預金の残高の推移を参照してください。
家に古いお札が残っているなら、1984年11月より前に発行が始まったものかを先に見分けてください。該当するお札は、まとめて1回で窓口に持ち込むと、手数料を最小にできます。
参考にした公的機関の資料
- 日本銀行 改刷・改鋳(新しい日本銀行券)
- 日本銀行 新券発行開始後の引換えに関する留意事項について
- 日本銀行 教えて!にちぎん「現在使えるお札はどれですか?」
- 日本銀行 教えて!にちぎん「新円切り替えとは何ですか?」
- 日本銀行 損傷したお金の引換え窓口
- e-Gov法令検索 日本銀行法(46条・47条)
- 財務省 新しい日本銀行券及び五百円貨幣を発行します
- 財務省 新様式の日本銀行券の発行について
- 財務省 「現行の日本銀行券が使えなくなる」などを騙った詐欺行為にご注意ください
- 財務総合政策研究所 スタッフ・レポート(No.23-SR-01)
- 全国銀行協会 銀行協会職員がキャッシュカードのことでお客さまに電話をかけることはありません
- 国税庁 No.1310 利息を受け取ったとき(利子所得)
金利・手数料は記載時点のものです。古いお札を預け入れる前に、各行の最新の手数料表と金利表でご確認ください。