預金利息の税金20.315%の内訳|手取り早見表と非課税のマル優
預金の利息から差し引かれる20.315%の内訳は、所得税15%・復興特別所得税0.315%・住民税(利子割)5%の3つです。復興特別所得税の0.315%は「利息の0.315%」ではなく所得税額15%に2.1%を上乗せした結果の数字で、この構造を知っておくと「いつか税率が下がるのか」「確定申告で取り戻せるのか」「非課税にする方法はないのか」に自分で答えられます。銀行のサイトに並ぶ定期預金の金利はすべて税引前の年利率で、満期に受け取れるのはそこから20.315%が天引きされた約8割です。国税庁の公表情報にもとづいて内訳と仕組みを整理し、2027年1月から内訳が変わる改正、預入額別の手取り、例外的に非課税となるマル優まで順に見ていきます(2026年9月時点の法令にもとづく情報です)。
なお、定期預金そのものの仕組みは「定期預金とは?仕組み・普通預金との違い・金利と注意点」で解説しています。
目次
20.315%は3つの税金の合計——内訳を分解する
預貯金の利息(利子所得)にかかる税金は、次の3つで構成されています。定期預金だけでなく、普通預金の利息もまったく同じ税率です。
| 税金の種類 | 税率 | 中身 |
|---|---|---|
| 所得税 | 15% | 国税。利子所得への税率は一律で、給与の多い少ないに関係しません |
| 復興特別所得税 | 0.315% | 東日本大震災の復興財源。税率は「所得税額の2.1%」=15%×2.1%=0.315% |
| 住民税(利子割) | 5% | 地方税。こちらも一律です |
| 合計 | 20.315% | 利息の支払時に銀行がまとめて天引きします |
ポイントは、復興特別所得税の0.315%が「利息の0.315%」ではなく、「所得税額(15%)に上乗せする2.1%」から逆算された数字だということです(15%×102.1%=15.315%)。国税庁のタックスアンサーNo.1310「利息を受け取ったとき(利子所得)」でも、利子所得は支払を受ける際に「一律15.315パーセント(他に地方税5パーセント)」が源泉徴収されると明記されています。
2027年1月から「防衛特別所得税」が加わるが、合計は20.315%のまま
「復興特別所得税は2037年(令和19年)12月末までの時限措置だから、その後は税率が20%に下がる」——少し前までは正しかったこの説明は、現在では古い情報です。令和8年度の税制改正で次のことが決まりました(国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)」より)。
- 防衛特別所得税が新設され、源泉徴収すべき所得税額の1%相当額が所得税と併せて徴収される(適用は2027年〔令和9年〕1月1日以後に生ずる所得から)
- 復興特別所得税の税率は2.1%から1.1%に引き下げられ、課税期間は2047年(令和29年)12月31日まで10年間延長される
つまり2027年1月以降、預金利息の税率の内訳は「所得税15%+防衛特別所得税0.15%(15%×1%)+復興特別所得税0.165%(15%×1.1%)+住民税5%」に変わります。ただし上乗せ分の合計は2.1%のまま変わらないため、受取利息から引かれる税率は改正の前後どちらも20.315%で同じです。国税庁も「改正前後で、源泉徴収税額の計算方法に変更は生じません」と明記しています。手取りの計算に影響はありませんが、「2038年から手取りが増える」という前提で長期の資金計画を立てていた方は、認識を更新しておく必要があります。
確定申告は「不要」ではなく「できない」——源泉分離課税の仕組み
預金利息の税金について、もうひとつ誤解が多いのが確定申告との関係です。「申告すれば一部が還付されるのでは」「申告漏れにならないか不安」という声がありますが、預貯金の利子所得は源泉分離課税という方式で、銀行が支払時に20.315%を天引きした時点で納税が完結します。上記タックスアンサーNo.1310にあるとおり、この利子所得は確定申告をすることはできません。
言い換えると、預金者がすべきことは何もありません。給与や年金など他の所得と合算されることもないため、利息をいくら受け取っても、それだけで税率が上がったり申告の手間が増えたりすることはない、という点は安心材料です。一方で、所得の少ない方でも一律20.315%が引かれ、取り戻す手段は原則としてないことも意味します。だからこそ、後述する非課税制度の対象になるかどうかの確認に価値があります。
手取りはいくらになるか——100万円・年1.000%の計算例
仮に100万円を年1.000%(税引前)の1年定期に預けると、税引前の利息は10,000円です。ここから次のように税金が引かれます(算出した税額の1円未満は切捨て)。
| 項目 | 金額 | 計算 |
|---|---|---|
| 税引前利息 | 10,000円 | 100万円×年1.000%×1年 |
| 所得税・復興特別所得税 | ▲1,531円 | 10,000円×15.315%(1円未満切捨て) |
| 住民税 | ▲500円 | 10,000円×5% |
| 手取り | 7,969円 | 受取額は税引前の約79.7% |
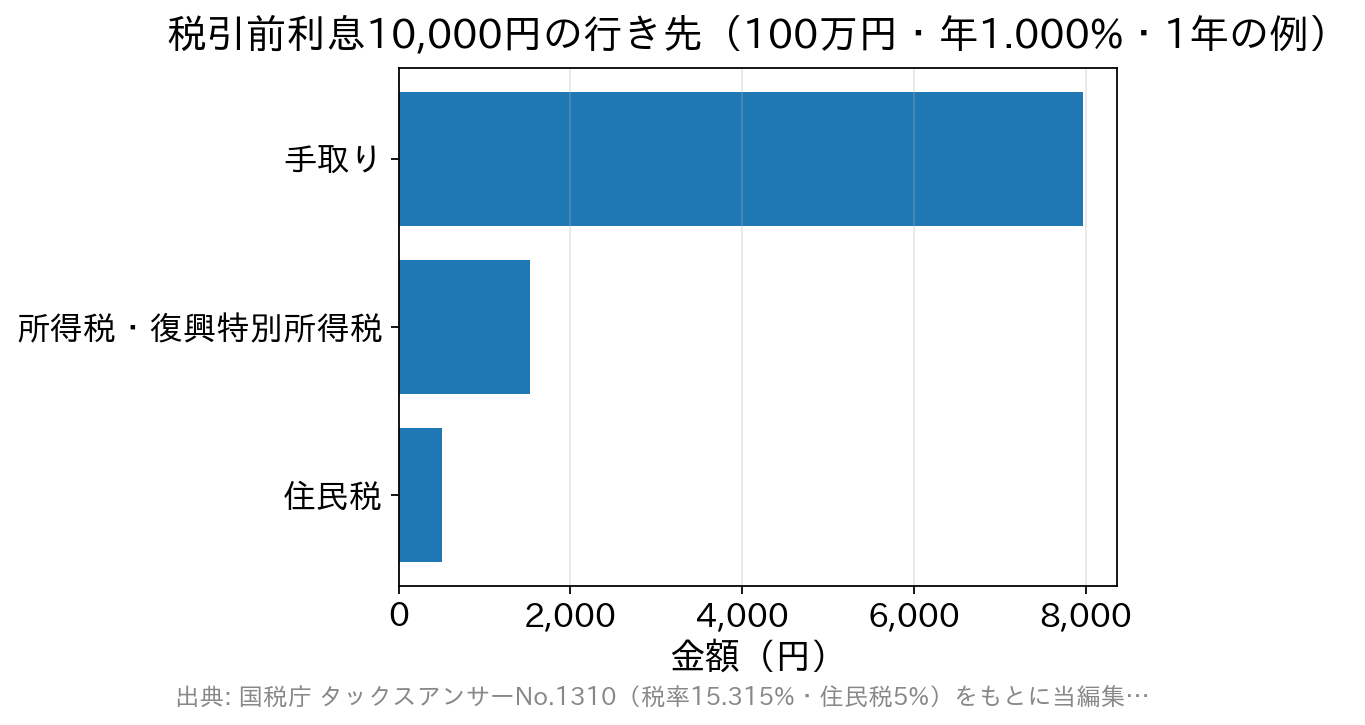
概算するときは「税引後の利息 ≒ 税引前の利息 × 0.79685」と覚えておけば十分です。この掛け算は誰に対しても同じように働くため、手取りの差を生むのは結局、税引前の金利差だけということになります。
預入額・金利別に見た1年分の税引後利息
金利差が手取りにどう効くかは、金額を並べると見通しがよくなります。次は1年もの(税引前の年利率)で満期に一括で利息を受け取った場合の概算で、いずれも1円未満切捨てで計算しています。
| 預入額 | 年0.500% | 年1.000% | 年1.500% |
|---|---|---|---|
| 50万円 | 1,993円 | 3,985円 | 5,977円 |
| 100万円 | 3,985円 | 7,969円 | 11,953円 |
| 300万円 | 11,953円 | 23,906円 | 35,859円 |
| 500万円 | 19,922円 | 39,843円 | 59,764円 |
| 1,000万円 | 39,843円 | 79,685円 | 119,528円 |
表を縦に見ると、金利が年0.500%違うと100万円では約3,984円、1,000万円では約39,842円の差になります。金利年0.100%の違いでも、100万円を1年預ければ税引後で約797円の差です。税率は誰にも同じようにかかるので、比較すべきは税引前の金利そのものという結論は、金額が大きくなるほど効いてきます。現在の金利水準の比較は「定期預金金利比較【高金利ランキングと選び方】」を参考にしてください。キャンペーン金利の表示と実際の受取額のずれについては「定期預金キャンペーンの見極め方」でも扱っています。
例外的に非課税になる「マル優」——元本350万円までの利息が対象
一律20.315%の大きな例外が、障害者等の少額貯蓄非課税制度(通称マル優)です。対象になる方は、預貯金などの元本合計350万円までの利息が非課税になります(国税庁タックスアンサーNo.1313「障害者等のマル優(非課税貯蓄)」)。
利用できるのは、国内に住所のある個人で「障害者等」に該当する方に限られます。具体的には、身体障害者手帳の交付を受けている方や障害年金を受けている方などの「障害者」と、遺族年金や寡婦年金を受けている妻など一定の要件を満たす方です。非課税の対象は預貯金・合同運用信託・特定公募公社債等運用投資信託・一定の有価証券の4種類で、これらの元本の合計額で350万円までと定められています。
手続きは、最初の預入をする日までに「非課税貯蓄申告書」を金融機関経由で税務署長に提出し、原則として預入のつど「非課税貯蓄申込書」を金融機関に提出します。申告書の提出時には、身体障害者手帳や年金証書、マイナンバーカードなどの確認書類の提示が必要です。なお、マル優は金融機関の窓口を通す制度のため、預け先の銀行がマル優を取り扱っているかを事前に確認してから口座・商品を選ぶことをおすすめします。
国債・地方債は「特別マル優」の別枠350万円——合わせて最大700万円
マル優とは別に、国債・地方債の額面合計350万円までの利子が非課税になる「障害者等の特別マル優」もあります。マル優と別枠なので、対象になる方は預貯金350万円+国債等350万円、合計700万円分の元本にかかる利子を非課税にできる計算です。個人向け国債と定期預金の使い分けは「個人向け国債と定期預金はどちらが有利か」で詳しく比較しています。
このほか、勤務先を通じて積み立てる財形住宅貯蓄・財形年金貯蓄には、両方の元本合計550万円まで利子が非課税になる制度もあります(勤労者財産形成促進法にもとづく制度で、利用できるのは一定の要件を満たす勤労者に限られます)。
預金利息の税金についてよくある疑問
Q. 復興特別所得税が終われば、利息の税率は20%ちょうどに下がりますか?
A. 当面は下がりません。令和8年度税制改正で、2027年1月から防衛特別所得税(所得税額の1%)が加わり、復興特別所得税は税率1.1%で2047年12月末まで延長されました。上乗せ分の合計は2.1%のまま変わらないため、預金利息の税率は20.315%のままです。
Q. 定期預金の利息にかかる源泉所得税はいくらですか?
A. 利息に対して所得税15%と復興特別所得税0.315%を合わせた15.315%が源泉所得税として天引きされ、これに住民税(利子割)5%が加わって合計20.315%になります。100万円を年1.000%で1年預けた場合、税引前利息10,000円に対して源泉所得税は1,531円、住民税は500円です。
Q. 銀行を分けて350万円ずつ預ければ、マル優の枠も銀行ごとに使えますか?
A. 使えません。マル優の350万円は1人あたりの元本合計の限度額で、複数の金融機関に分けても枠は増えません。限度額は非課税貯蓄申告書で管理され、合計が350万円を超えると超えた部分の利息は課税扱いになります。
Q. 普通預金の利息からも同じ税金が引かれていますか?
A. 引かれています。預貯金の利子はすべて同じ扱いで、普通預金の利息も支払時に20.315%が源泉徴収されています。通帳やアプリに記帳される受取利息は、すでに税引後の金額です。
まとめ——手取りを増やす手段は、実は2つしかない
預金利息の税率20.315%は一律で、預金者の側で工夫して下げる余地はありません。だからこそ、手取りを増やす現実的な手段は次の2つに絞られます。
- 税引前の金利が高い預け先を選ぶ——税引後の手取りは「税引前×約0.79685」で機械的に決まるため、比較すべきは税引前の金利差そのものです
- 非課税制度の対象かどうかを確認する——マル優・特別マル優の対象になる方は、合わせて700万円までの元本にかかる利息が非課税になり、20.315%の差がそのまま手取りに乗ります。手続きをしなければ適用されないため、該当する方は預入前の申告を忘れずに
税率の内訳や非課税制度の要件は税制改正で変わることがあります。最新の情報は国税庁のタックスアンサーや各金融機関の公式サイトでご確認ください。