休眠預金等活用法とは?10年放置した預金の行方と引き出し方
最後の取引から10年が過ぎた預金は、休眠預金として預金保険機構に移管されます。ただし移管されても預金者の権利は失われず、期限もなく、取引のあった金融機関でいつでも引き出せます。金額も元本に元の契約どおりの利子相当額を加えた額です。本当に気をつけるべきは「没収されること」ではなく、残高1万円未満の口座には事前の通知が送られないこと、住所変更を届けていないと通知が届かないこと、そして郵政民営化前の郵便貯金だけは20年2か月で本当に権利が消滅することの3つです。2018年1月に全面施行された休眠預金等活用法の仕組みを、金融庁・預金保険機構の公表資料にもとづいて整理します。
目次
「10年たつと預金が消える」は誤解——権利はなくならない
休眠預金になっても、預金者の権利は実質的に失われません。休眠預金等活用法第7条にもとづき、預金保険機構へ移管された後も、それまで取引のあった金融機関でお金を引き出すことができます。金融庁「長い間、お取引のない預金等はありませんか?」のQ&Aでは、引き出しの期限はなく、いつでも引き出せることが明記されています。支払われる額は元本に元の預金契約どおりの利子相当額を加えた額です。10年たったからといって、1円も損をするわけではありません。
移管されたお金は、内閣総理大臣が全国で1つに限って指定する団体(指定活用団体)を通じて、子どもや若者の支援といった民間の公益活動に活用されます。ただし移管された全額が使われるわけではなく、預金保険機構は当面、移管額の5割を将来の払い戻しに備えた準備金として積み立てる仕組みです。実際、2025年度末時点で積み立てられた準備金は約3,241億円にのぼります。「使われてしまったらもう戻らないのでは」という心配は不要です。
どの預金が、いつ休眠預金になるのか
休眠預金になるのは、2009年(平成21年)1月1日以降に最後の異動(入出金などの取引)があり、その後10年以上異動がない預金等です。対象となる金融機関は銀行だけでなく、信用金庫・信用組合・労働金庫・農協・漁協なども含まれ、預金保険制度(ペイオフ)の対象より幅広い機関が対象です。金額の下限はなく、残高数百円の口座でも休眠預金になります。
対象になる預金・ならない預金
対象になるのは、預金保険・貯金保険の対象となる円建ての預貯金です。定期預金・定期積金も含まれます。
| 休眠預金の対象になる預金等 | 対象にならない預金等 |
|---|---|
| 普通預金・貯蓄預金・当座預金 定期預金・定期積金・相互掛金 別段預金 元本補塡契約のある金銭信託 金融債(保護預りのもの) など | 外貨預金・仕組預金・譲渡性預金 金融債(保護預りでないもの) 財形貯蓄・マル優適用の預貯金 2007年10月の郵政民営化より前に預けた定額郵便貯金等 |
なお、2009年1月1日より前に最後の取引があった預金は、そもそもこの制度の対象外です。移管はされませんが、金融庁のQ&Aによれば、こうした古い預金についても通常、金融機関は引き出しに応じています。
定期預金の「10年」は満期日から数える——自動継続でも起算点は最初の満期日
定期預金で注意したいのが、10年のカウントの起算点です。金融庁のQ&Aでは、定期預金のように預入期間が定められている場合、その期間の末日(自動継続扱いのものは最初の期間の末日)から10年異動がないと休眠預金になると説明されています。つまり、1年定期が自動継続を繰り返していても「取引が続いている」ことにはならず、最初の満期日から時計が進みます。また、利子が定期的に付いていても、金融機関による利子の支払いは原則として異動に該当しません。
何が「異動」に当たるかは、入出金など全金融機関共通のもののほか、通帳の記帳・繰越や残高照会のように金融機関ごとに行政庁の認可を受けて異動扱いになるものがあります。同じ行動でも銀行によって扱いが異なるため、詳細は取引先の金融機関の公表情報で確認できます。
移管の前に銀行から連絡は来るか——分かれ目は「残高1万円」と「届出住所」
休眠預金は、ある日突然移管されるわけではありません。最後の異動から9年が経過すると、金融機関は10年6か月を経過する日までにウェブサイトなどで公告を行います。さらに残高1万円以上の預金については、届け出ている住所へ通知が郵送されます(金融機関によっては電子メール)。この通知を受け取ると、その後10年間は休眠預金になりません。
裏を返すと、移管されやすいのは次の2つのケースです。第一に、残高が1万円未満の口座には通知自体が送られません。第二に、引っ越し後に住所変更を届けていないと、通知は届かないまま戻ってしまいます。通知が届かなかった預金は、公告から2か月〜1年の間に預金保険機構へ移管されます。少額の口座と、住所変更を忘れている口座——放置した記憶のある方は、この2点に心当たりがないか確認してみてください。
年間どれくらい移管され、どれくらい戻っているのか
預金保険機構の公表(2026年6月30日)によると、令和7年度(2025年度)に金融機関から移管された休眠預金は約1,871億円・約587万件でした。一方、同年度に元の預金者などへ払い戻されたのは約587億円・約55万件です。
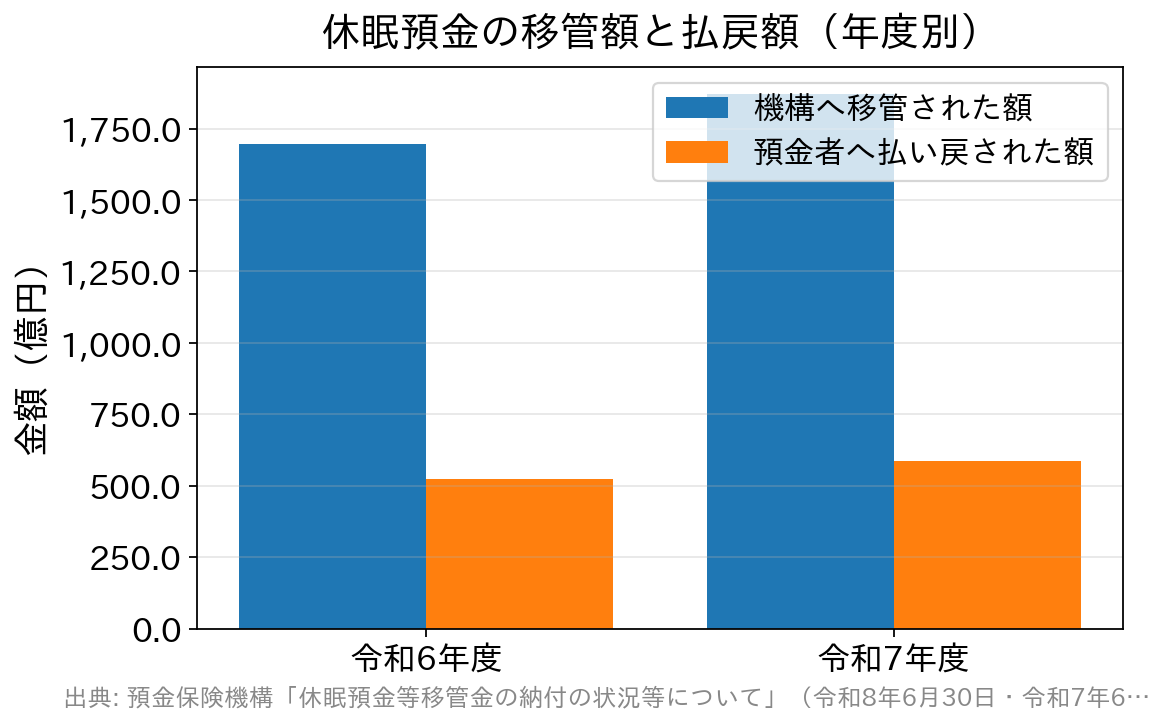
前年度の令和6年度(2024年度)は移管が約1,695億円・約632万件、払い戻しが約523億円・約51万件でしたから、件数は約7%減ったのに金額は約10%増えています。1件あたりの平均残高が上がっている、つまり放置される口座の1つあたりの金額が大きくなっているということです。
公表値から計算すると、移管された預金は1件あたり平均約3万1,900円(前年度は約2万6,800円)であるのに対し、払い戻された預金は1件あたり平均約10万7,700円。金額ベースでみると、移管された額のうち同じ年度に戻ったのは約3割にとどまります。金額の大きい預金は取り戻されやすく、少額の預金ほど放置されたままになりやすい——という実態が数字からうかがえます。「たいした金額ではないから」と放置された小さな口座の積み重ねが、毎年1,000億円を大きく超える休眠預金を生んでいるといえます。
休眠預金の引き出し方——窓口・必要なもの・かかる時間
引き出しの手続きは、それまで取引のあった金融機関で行います(預金保険機構の窓口に行くのではありません)。金融庁のQ&Aにもとづくポイントは次のとおりです。
- 持ち物:通帳やキャッシュカード、運転免許証などの本人確認書類。通帳を紛失していても、本人確認書類があれば引き出せます(必要書類の詳細は金融機関に確認)。
- 手続きの場所:ATMではなく、原則として窓口での手続きになります。通常の払い戻しより時間がかかることが想定されます。
- 受け取り方:現金で受け取るのか、元の口座を復活して使えるのかは金融機関ごとに異なります。
- 銀行が合併している場合:取引していた金融機関を引き継いだ現在の金融機関で手続きします。
- 預金者が亡くなっている場合:金融機関所定の相続手続きを経て、相続人が引き出せます。
自分の預金が休眠預金になっているかどうかの照会も、取引のあった金融機関が受け付けています。
権利が消えるのは「旧郵便貯金」——休眠預金との最大の違い
「放置した預金は消えない」と述べてきましたが、例外的に本当に権利が消滅する貯金があります。2007年10月の郵政民営化より前(平成19年9月30日以前)に郵便局へ預けた定額郵便貯金・定期郵便貯金・積立郵便貯金です。これらは休眠預金等活用法の対象外で、旧郵便貯金法の規定が民営化後も引き続き適用されます。
具体的には、預入期間満了日の翌日から20年間払い戻し等がないと「権利消滅のご案内(催告書)」が送付され、その発送の日から2か月以内に請求がなければ権利が消滅し、原則として払い戻しができなくなります(合わせて満期後20年2か月)。これらの貯金はすでに全て満期を過ぎているため、順次この期限が到来しています。なお、真にやむを得ない事情があったと認められた場合の救済措置は用意されています。詳しくは郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構の案内をご確認ください。
銀行の休眠預金はいつまでも待ってくれますが、旧郵便貯金は待ってくれません。実家の整理などで民営化前の郵便貯金証書が出てきたら、こちらを最優先で確認してください。
放置口座を作らないために——きょうできる3つの確認
最後に、これから休眠預金を作らないための実務を3つに絞って整理します。
①使っていない口座を洗い出す。就職・転職・引っ越し・結婚・住宅ローンの借り換えは、口座が放置され始める典型的なタイミングです。子どもの名義で作った口座や、キャンペーンのために開設したネット銀行の口座も忘れがちです。
②残す口座は、住所・連絡先の届出を最新にする。通知が届きさえすれば、その預金は10年間休眠預金になりません。移管を防ぐ最も確実な方法は、取引を続けることと、通知が届く状態を保つことです。
③使わない口座は解約し、資金を集約する。とくに残高1万円未満の口座は通知が来ないため、放置すれば静かに移管されていきます。また、休眠預金に付くのは元の契約にもとづく利子相当額だけです。かつて年0.001%や年0.002%で開いた普通預金口座がそのままなら、その利率が延々と続くことになります。金利が上昇した現在は、大手行の普通預金でも年0.400%(三菱UFJ銀行・2026年9月11日現在、ゆうちょ銀行の通常貯金・2026年9月7日現在)まで戻っています。放置は「お金が消えるリスク」というより「より有利な条件で預け直す機会を逃し続けるコスト」だと考えるべきでしょう。まとまった資金を安全に預け直す際の考え方は定期預金の選び方7つのポイントで、現金を手元に置き続けることのコストはタンス預金の記事で、それぞれ詳しく解説しています。
休眠預金についてよくある疑問
Q. 亡くなった親の古い通帳が出てきました。休眠預金でも相続の手続きはできますか?
A. できます。金融機関所定の相続手続きを経て、相続人が引き出すことができます。まずはその通帳の金融機関(合併している場合は引き継いだ金融機関)に、預金の有無と必要書類を問い合わせてください。
Q. 休眠預金になっている間も利息は付きますか?
A. 払い戻しの際には、元本に元の預金契約にもとづく利子相当額を加えた額が支払われます。元の契約どおりの計算であり、休眠になったことを理由に利息が没収されることはありません。
Q. 残高を確認しただけでも「取引した」ことになりますか?
A. 金融機関によります。残高照会や通帳の記帳は、その金融機関が行政庁の認可を受けている場合に限り異動として扱われます。確実に休眠化を止めたいなら、少額でも入出金を行うのが確実です。
Q. 休眠預金を引き出すのに期限はありますか?
A. 期限はありません。金融庁のQ&Aでも「期限はありません。いつでも引き出すことができます」と明記されています。ただし旧郵便貯金(民営化前の定額・定期・積立郵便貯金)だけは別制度で、満期後20年2か月で権利が消滅します。
Q. 2009年より前から放置している口座はどうなりますか?
A. 2009年1月1日より前に最後の取引があった預金は休眠預金等活用法の対象外で、預金保険機構には移管されません。この場合も通常、金融機関は引き出しに応じていますので、窓口に相談してください。ただし民営化前の郵便貯金だけは前述のとおり権利消滅の仕組みがあるため、早めの手続きが必要です。
まとめ——「消えない」は「放置してよい」ではない
休眠預金等活用法は、忘れられた預金を社会に活かしつつ、預金者の権利は期限なく守る制度です。10年たっても、移管されても、お金は元の金融機関でいつでも取り戻せます。その意味で過度に恐れる必要はありません。ただし、通知が届かない少額口座は静かに移管されていくこと、旧郵便貯金には本当の権利消滅があること、そして休眠中の預金は現在の金利環境の恩恵を受けられないこと——この3点を踏まえると、やるべきことはシンプルです。使わない口座は解約して資金を集約し、残す口座は連絡先を最新に保つ。心当たりのある方は、この機会に一度、口座の棚卸しをしてみてください。