退職金の定期預金は損?専用プラン・セット商品の金利と落とし穴
退職金専用の定期預金そのものは、通常の定期預金より金利が上乗せされる分だけ有利です。損得が分かれるのは、投資信託などとセットにすることで年12.00%といった数字が付く「セット商品」のほうで、定期預金で受け取れる利息と同じか、それ以上の金額が投資信託の購入時手数料で消えてしまうことがあります。例として取り上げる三井住友信託銀行の退職金特別プランは、現在の金利適用期間が2026年9月30日までで、投資商品が不要な定期預金コースでもスーパー定期3か月もの 年2.20%(税引前)が適用されます(2026年9月16日に公式サイトで確認)。
目次
退職金専用の定期預金とは
退職金は高額な資金になるため、銀行や証券会社といった金融機関は、預入先・資産運用先として選んでもらいやすいよう、退職金専用の商品を用意しています。なかでも、元本が保証される定期預金は退職金の預入先として根強い人気があり、退職金専用の定期預金(退職金特別プラン)を提供している銀行は数多くあります。まずは取引のある銀行の商品一覧を確認してみるとよいでしょう。
気をつけたいのは、投資信託や外貨預金などのリスク商品とセットで申し込むことを条件に、通常では考えられない高い金利が付く「セット商品」の存在です。セット商品すべてを否定するわけではありませんが、利用するなら必ずそのリスクと手数料を理解しておく必要があります。
ケーススタディ:投資信託とセットで定期預金が高金利になる仕組み
退職金の獲得に力を入れている業態に信託銀行があります。ここでは大手信託銀行である三井住友信託銀行の退職金プランを例に、その仕組みを確認しましょう。同行の「退職金特別プラン」(退職から3年以内の方が対象)には、投資信託などのリスク商品とセットにする「投資運用コース」と、投資商品が不要な「定期預金コース」があります。
投資運用コースは、投資信託(または三井住友信託ファンドラップ)とスーパー定期を同時に申し込み、投資商品の割合に応じて定期預金に特別金利が適用される仕組みです。金利適用期間は2026年4月1日〜9月30日で、公式サイトでは次の金利が案内されています(2026年9月16日時点)。期間終了後の取り扱いは「金利適用期間終了月の下旬に問い合わせを」と案内されているため、10月以降に申し込む予定なら条件が変わる前提で確認してください。
- 投資運用コース「運用50タイプ」:スーパー定期3か月もの 年12.00%/対象商品を申込総額の50%以上申し込む
- 投資運用コース「運用20タイプ」:スーパー定期3か月もの 年4.00%/対象商品を申込総額の20%以上申し込む
- 定期預金コース:スーパー定期3か月もの 年2.20%/投資商品は不要
いずれも特別金利が適用されるのは当初の預入期間(3か月)のみで、満期日に同期間で自動継続されると、その時点の店頭表示金利に戻ります。条件の詳細は同行の退職金特別プラン 定期預金コースのページに掲載されています。

通常の定期預金と比べると、上乗せ幅がわかる
この数字を評価するには、比較対象が要ります。日本銀行の政策金利引き上げを受けて大手行の預金金利も上がっており、三菱UFJ銀行の円預金金利は2026年9月16日現在、スーパー定期の3か月もの・1年ものがいずれも年0.500%(税引前)、普通預金が年0.400%です。2026年8月3日の改定以降、この水準が続いています。
つまり、投資商品が不要な「定期預金コース」の年2.20%でも、通常の3か月定期に比べて年1.700%分ほど上乗せされている計算になります。元本保証のまま受けられる上乗せとしては小さくありません。一方で、年12.00%という水準は定期預金だけで実現しているものではなく、同時に申し込む投資商品の存在が前提である点を押さえておく必要があります。
1,000万円で申し込んだ場合のシミュレーション
公式サイトには、スーパー定期3か月(90日)に1,000万円を預け入れた場合の計算例が掲載されています。定期預金コース(年2.20%)なら税引前54,246円・税引後43,227円、投資運用コースの運用50タイプ(年12.00%)なら税引前295,890円・税引後235,781円です。利息には20.315%(所得税・復興特別所得税・住民税)の税金がかかります。
では、退職金1,000万円のうち半分を投資信託、半分を定期預金に振り分けて運用50タイプを使った場合はどうでしょうか。定期預金は500万円になります。
<定期預金500万円を年12.00%(税引前)・3か月もの(90日)で預け入れた場合の受取利息>
500万円 × 年12.00% × 90日 ÷ 365日 = 147,945円(税引前)
→ 税引後の受取利息は約117,890円
3か月で約12万円弱の利息は、たしかに通常の定期預金では得られない水準です。問題は、もう半分の500万円で申し込む投資信託のコストとリスクです。
投資信託の手数料と元本割れリスクに注意
投資信託は購入時に「購入時手数料(申込手数料)」がかかる場合があります。近年は手数料無料(ノーロード)の商品も増えていますが、依然として最大3.30%(税込)程度の購入時手数料がかかる投資信託も少なくありません。500万円分を申し込むと、手数料は次のようになります。
<投資信託500万円を申し込んだ場合の購入時手数料>
購入時手数料が2.20%(税込)の場合:500万円 × 2.20% = 110,000円
購入時手数料が3.30%(税込)の場合:500万円 × 3.30% = 165,000円

つまり、定期預金で受け取れる特別金利の利息(税引後 約117,890円)と同じかそれ以上の金額が、投資信託の購入時手数料(11万〜16.5万円)で消えてしまうことがあるのです。さらに投資信託には保有中も毎年かかる「信託報酬(運用管理費用)」があり、株式・債券などの値動きによって投資した500万円が元本割れする可能性もあります。高金利の定期預金の利息だけを見て判断すると、思わぬコストやリスクを見落としかねません。
なお、購入時手数料が無料の投資信託を選べば手数料負担は避けられますが、三井住友信託銀行の投資運用コースでは無手数料で購入した投資信託は特別金利の対象外とされています(償還乗換優遇制度の利用やスイッチングによる購入も対象外)。「手数料ゼロの投信を買って高金利だけ受け取る」という使い方はできない設計です。
| 比較の観点 | 投資信託とのセット(投資運用コース) | 定期預金のみ(定期預金コース) |
|---|---|---|
| 定期預金の金利(3か月) | 運用50タイプ 年12.00%・運用20タイプ 年4.00%(税引前) | 年2.20%(税引前)※投資商品は不要 |
| 投資信託・ファンドラップの購入 | 必須(タイプに応じた割合以上) | 不要 |
| 元本割れリスク | あり(投資商品部分) | なし(定期預金は元本保証) |
| かかる費用 | 投資商品の購入時手数料・信託報酬など | 原則なし |
| 資金の原資 | 問わない(同行の満期資金なども可) | 「新たな資金」限定(既存の預金・満期資金は対象外) |
| 利用回数 | 制限なし | 退職の基準日から3年以内に1回限り |
| 向いている人 | リスクを理解し運用も行いたい人 | 元本保証で確実に置きたい人 |
※上記は2026年9月16日に公式サイトで確認した仕組みです(金利適用期間2026年4月1日〜9月30日)。各コースの金利・条件は時期により改定されます。
金利以外にある「申し込み条件」の落とし穴
退職金プランでつまずきやすいのは、実は金利そのものより申し込み条件です。三井住友信託銀行の退職金特別プランを例にとると、公式サイトには次のような条件が明記されています。
| 条件の種類 | 内容 | 見落とすとどうなるか |
|---|---|---|
| 資金の原資 | 定期預金コースは「新たな資金」限定。預入日の1年前の応当日から預入日までに現金・振込などで入金した資金が対象で、同行の他店舗からの預け替え、1年前の応当日前日までに普通預金に置いていた資金、既存の定期預金・投資信託の満期・解約資金は対象外 | すでに同じ銀行に置いてある退職金は、そのままでは特別金利の対象にならない |
| 最低申込金額 | 定期預金コースは、退職金特別プラン(退職から3年以内)が1契約500万円以上、ご退職予定者向け特別プラン(1年以内に退職予定)が1契約100万円以上。いずれも上限なし | 少額では利用できない場合がある |
| 利用回数 | 定期預金コースは退職の基準日から3年以内に1回限り(投資運用コースは回数制限なし) | 元本保証で何度も繰り返し使うことはできない |
| 手続き方法 | アプリ「スマートライフデザイナー」の登録と、ライフプランに関するコンサルティングが必須。三井住友信託ダイレクト・ATMでの取引は対象外 | ネットだけで完結させたい人には手間がかかる |
| 併用の可否 | 定期預金コースは他の金利サービスや金利上乗せとの併用は不可 | 他のキャンペーンと重ねられない |
| 中途解約 | 原則として中途解約は取り扱わない(やむを得ない事情があると認められた場合に限り応じることがあり、その際は所定の中途解約利率) | 途中で使う可能性がある資金は向かない |
とくに「新たな資金」の条件は見落とされがちです。退職金が振り込まれた口座がすでにその銀行にあり、しばらく普通預金に置いたままだった場合、定期預金コースの対象外になることがあります。退職金の振込先や、いつ・どこに動かすかを決める前に条件を読んでおくことが、結果的に一番効きます。
元本保証で置くなら、個人向け国債も比較対象に
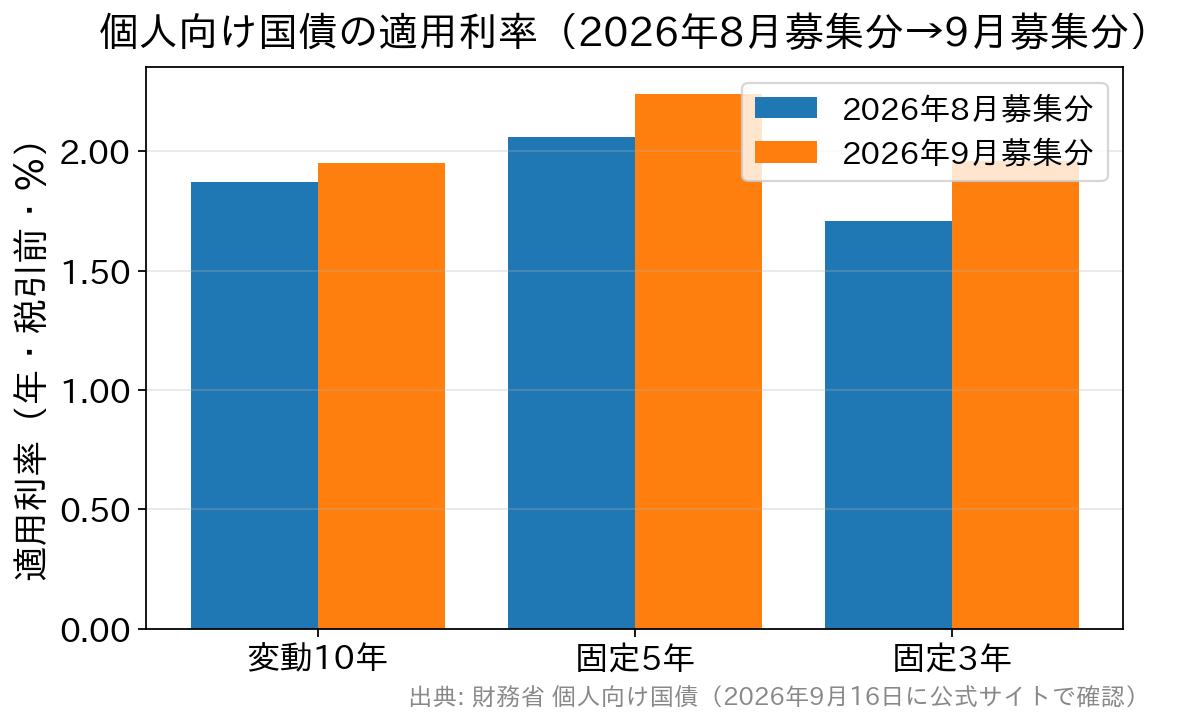
「元本保証で、少しでも有利に」と考えるなら、退職金専用定期の外にも選択肢があります。金利上昇を受けて個人向け国債の利率も上がっており、財務省が公表している2026年9月募集分は、3タイプとも8月募集分から利率が上がりました。
| 商品 | 適用利率(税引前) | 特徴 |
|---|---|---|
| 固定5年(第186回債) | 年2.24%(税引後 年1.7849440%) | 満期まで利率が変わらない |
| 固定3年(第196回債) | 年1.96%(税引後 年1.5618260%) | 満期まで利率が変わらない |
| 変動10年(第198回債) | 初回 年1.95%(税引後 年1.5538575%) | 半年ごとに利率が見直される |
いずれも最低1万円から1万円単位で購入でき、償還金額は額面100円につき100円(中途換金時も同じ)、年0.05%の最低金利保証があります。9月募集分の募集期間は2026年9月3日〜30日、発行日は10月15日で、次回(10月募集分)の募集は10月8日〜30日の予定です。
利率が上がっている背景には市場金利の上昇があります。個人向け国債の利率は、その月の基準金利(固定5年・固定3年は募集期間開始日の2営業日前の市場実勢利回りを基に計算した想定利回り、変動10年は10年固定利付国債の入札の平均落札利回り)から一定の調整をして決まる仕組みで、固定5年は基準金利−0.05%、固定3年は基準金利−0.03%、変動10年は基準金利×0.66です。実際、長期金利の指標である新発10年物国債の利回りは、2026年9月15日の夜間取引で一時3.035%をつけ、1996年9月以来の水準になったと複数のメディアが報じています(夜間取引でつけた一時的な高値で、終値や確定値ではありません)。翌月以降の利率がどうなるかは誰にも分からないため、「今のうちに」と急がず、募集月ごとに条件を見比べるのが現実的です。
ただし、個人向け国債は発行から1年間は原則として中途換金できません。1年経過後に換金する場合も、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます(保有者が亡くなった場合や、災害救助法の適用対象となる大規模な自然災害で被害を受けた場合は特例で換金可能)。退職金のうち「当面使う予定がないお金」に向く一方、生活資金や近い将来の支出に充てる分は普通預金や短期の定期預金に残すという使い分けが現実的です。
退職金プランの特別金利は当初3か月だけの上乗せである一方、個人向け国債は3年・5年・10年といった期間にわたって利率が続きます。「3か月だけの高金利」と「数年続く利率」を、期間をそろえて比べると判断を誤りにくくなります。
セット商品は一概に「悪」ではない
「定期預金だけでは退職金が塩漬けになってもったいない」「多少のリスクを負ってでも将来に備えて増やしたい」「毎月分配型の投資信託で分配金を受け取りたい」といったニーズがある人にとって、こうしたセット商品は魅力的な選択肢になり得ます。一概に悪いものではありません。投資割合を抑えた「運用20タイプ」のように、リスク商品への配分を小さくできる選択肢が用意されている場合もあります。
一方で、「長く勤め上げた退職金は、目減りしない元本保証で安全に置きたい」と考える人にとっては、高金利の数字だけが先行して、投資信託のリスクや手数料を見落とす危険があります。その場合は、投資信託が不要な「定期預金コース」や、退職金専用ではないネット銀行の通常の定期預金・キャンペーン金利、そして前述の個人向け国債を比較するほうが向いています。ネット銀行の水準は定期預金の金利を比較したランキングと条件の見分け方にまとめており、個別行ではauじぶん銀行の定期預金金利やオリックス銀行 eダイレクト定期預金の金利もあわせて確認できます。SBI新生銀行のように、店舗とオンラインの両方で相談でき、円定期預金の金利優遇やキャンペーンを実施している銀行もあります。まとまった資金は、預金保険で保護される元本1,000万円+利息の範囲を意識して複数の金融機関に分けるのも堅実な方法です。
銀行も金融庁の認可を受けて営業する企業です。提示された金利の高さだけでなく、自分の資産運用ニーズやお金に対する考え方に合っているかを基準に、商品性をしっかり理解したうえで預け先を選びましょう。なお、ここで挙げた金利・条件は改定されることがあるため、申し込む前に各金融機関・財務省の公式サイトで最新の内容をご確認ください。
よくある質問(FAQ)
Q. 退職金プランの高金利は満期後も続きますか?
A. 続きません。特別金利が適用されるのは当初の預入期間(三井住友信託銀行の場合は3か月)だけで、満期日に自動継続されると、その時点の店頭表示金利に戻ります。3か月・年2.20%は「1年で2.20%の利回り」という意味ではなく、3か月分だけその年率で利息が付くという意味です。
Q. すでにその銀行に預けてある退職金でも申し込めますか?
A. コースによって異なります。三井住友信託銀行の定期預金コースは「新たな資金」(預入日の1年前の応当日から預入日までに現金・振込などで入金した資金)に限られ、既存の定期預金や投資信託の満期・解約資金は対象外です。投資運用コースは資金原資を問いません。
Q. 退職前でも退職金専用の定期預金は使えますか?
A. 使える場合があります。三井住友信託銀行には1年以内に退職予定の方を対象とする「ご退職予定者向け特別プラン」があり、定期預金コースの最低申込金額は1契約100万円以上(退職後の退職金特別プランは500万円以上)です。退職予定日が属する月の1年前の応当月月初から退職日前日まで1回限り利用できます。
Q. セット商品で損をしないためのチェックポイントは?
A. ①投資信託の購入時手数料・信託報酬がいくらか、②高金利が適用される期間と対象金額、③投資信託の元本割れリスク、④その資金がプランの対象になるか、の4点です。定期預金で受け取れる利息(税引後)と投資信託のコストを並べて比較すると、実質的な損得が見えます。
Q. 途中でお金が必要になったら解約できますか?
A. 退職金専用の定期預金は、原則として中途解約を取り扱わないとしている商品が多く、認められた場合も所定の中途解約利率が適用されて利息は大きく減ります。数年以内に使う予定があるお金は、はじめから普通預金や短期の定期預金に分けて置いておくのが安全です。